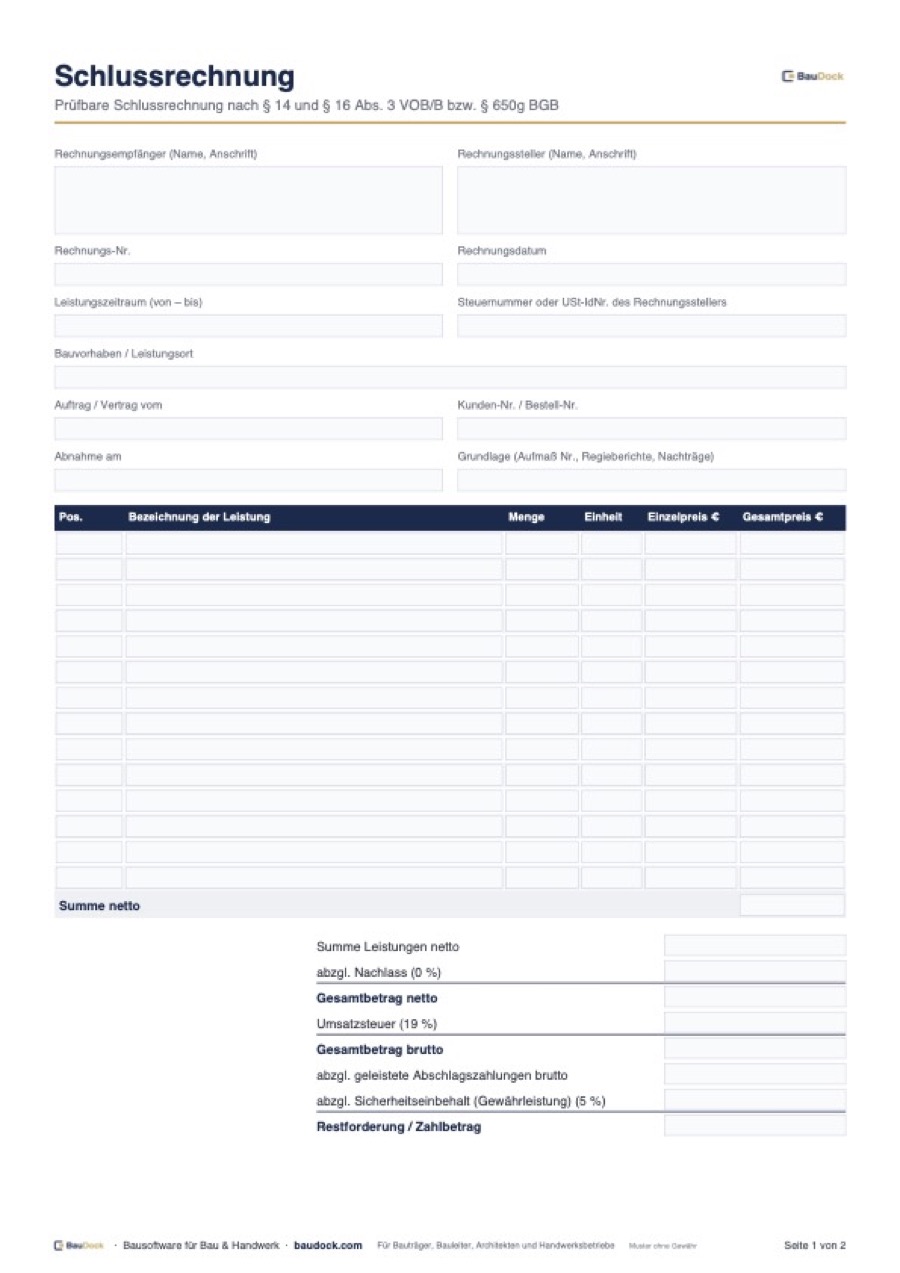
Die Schlussrechnung rechnet die gesamte Bauleistung endgültig ab und zieht alle Abschlagszahlungen ab. Fällig wird der Restbetrag erst, wenn die Leistung abgenommen ist und eine prüffähige Schlussrechnung vorliegt – nach VOB/B spätestens 30 Tage nach Zugang, nach BGB mit Zugang. Dieser Artikel erklärt, wann eine Schlussrechnung prüffähig ist, welche Fristen gelten, warum die vorbehaltlose Annahme der Schlusszahlung gefährlich ist, und enthält eine Checkliste.
- Nach § 14 Abs. 1 VOB/B ist prüfbar abzurechnen: übersichtlich, in der Reihenfolge und mit den Bezeichnungen des Vertrags, mit Mengenberechnungen und Belegen; Nachträge besonders kenntlich.
- Beim VOB/B-Vertrag ist die Schlussrechnung bei bis zu drei Monaten Ausführungsfrist spätestens 12 Werktage nach Fertigstellung einzureichen (§ 14 Abs. 3 VOB/B).
- Die Schlusszahlung ist nach § 16 Abs. 3 Nr. 1 VOB/B alsbald nach Prüfung, spätestens 30 Tage nach Zugang fällig; Einwendungen gegen die Prüfbarkeit müssen innerhalb dieser Frist begründet erhoben werden.
- Beim BGB-Bauvertrag setzt die Fälligkeit nach § 650g Abs. 4 BGB Abnahme und prüffähige Schlussrechnung voraus; ohne begründete Einwände binnen 30 Tagen gilt sie als prüffähig.
- Wer die Schlusszahlung nach VOB/B vorbehaltlos annimmt, kann Nachforderungen verlieren – der Vorbehalt ist binnen 28 Tagen zu erklären.
Was ist eine Schlussrechnung am Bau?
Die Schlussrechnung ist die abschließende Abrechnung des Bauvertrags. Sie enthält alle Leistungen: Hauptauftrag, Nachträge, Mengenänderungen, Stundenlohnarbeiten – und zieht davon die bereits geleisteten Abschlagszahlungen ab. Der Auftragnehmer bringt damit zum Ausdruck, dass er seine Leistung vollständig abrechnet. Forderungen, die er nicht aufnimmt, lassen sich später zwar unter Umständen nachschieben, beim VOB/B-Vertrag drohen aber Ausschlusswirkungen. Gegenüber Abschlagsrechnungen ist sie endgültig.
Prüffähige Schlussrechnung: Anforderungen nach § 14 VOB/B
Prüfbarkeit ist kein Selbstzweck: Der Auftraggeber muss nachvollziehen können, was abgerechnet wird, um die Rechnung prüfen zu können. Was im Einzelnen nötig ist, hängt vom Vertrag und vom Kenntnisstand des Auftraggebers ab. § 14 Abs. 1 VOB/B nennt die Grundanforderungen (siehe auch § 14 VOB/B Abrechnung):
- Übersichtlich aufgestellt und in der Reihenfolge der Posten des Leistungsverzeichnisses.
- Bezeichnungen der Vertragsbestandteile verwenden (Positionsnummern und Kurztexte des LV).
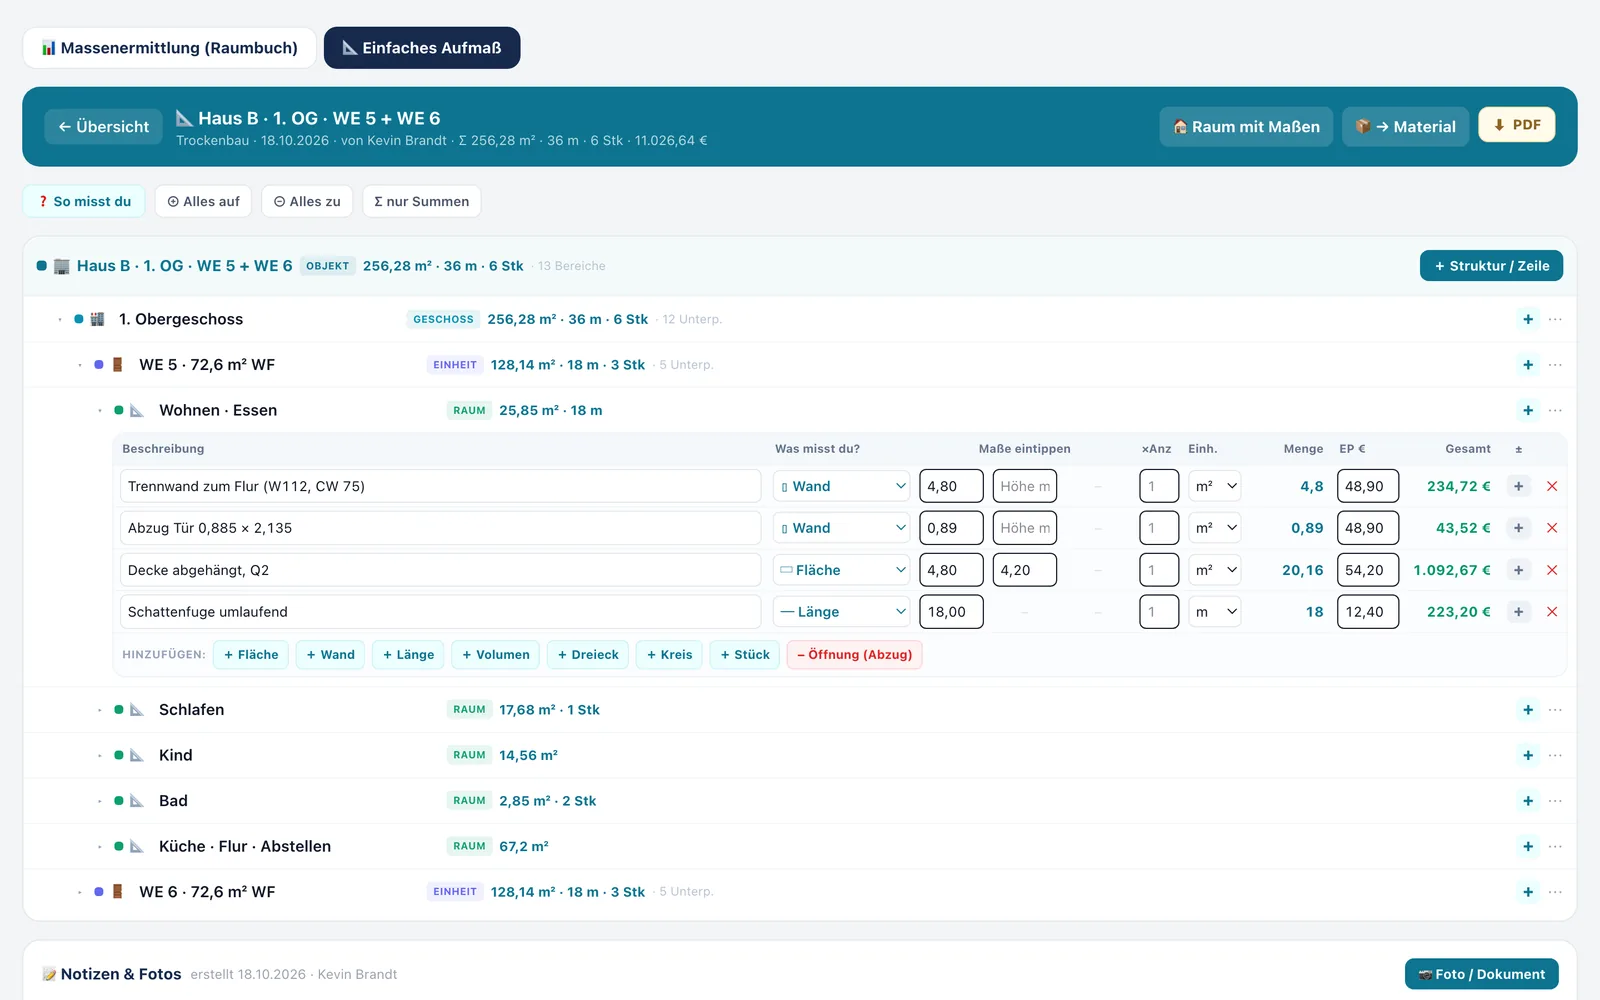
- Mengenberechnungen, Zeichnungen und andere Belege beifügen, die Art und Umfang der Leistung nachweisen – in der Regel das Aufmaß.
- Änderungen und Ergänzungen des Vertrags besonders kenntlich machen und auf Verlangen getrennt abrechnen.
Die Feststellungen für die Abrechnung sollen nach § 14 Abs. 2 VOB/B möglichst gemeinsam getroffen werden. Reicht der Auftragnehmer trotz angemessener Fristsetzung keine prüfbare Rechnung ein, darf der Auftraggeber sie nach § 14 Abs. 4 VOB/B auf Kosten des Auftragnehmers selbst aufstellen.
Prüffähigkeit beim BGB-Bauvertrag
Für Bauverträge nach BGB regelt § 650g Abs. 4 BGB: Die Vergütung ist fällig, wenn der Besteller das Werk abgenommen hat oder die Abnahme entbehrlich ist und der Unternehmer eine prüffähige Schlussrechnung erteilt hat. Prüffähig ist sie, wenn sie eine übersichtliche Aufstellung der erbrachten Leistungen enthält und für den Besteller nachvollziehbar ist. Sie gilt als prüffähig, wenn der Besteller nicht innerhalb von 30 Tagen nach Zugang begründete Einwendungen gegen ihre Prüffähigkeit erhebt.
Fristen: Einreichung, Prüfung, Zahlung
| Schritt | Frist | Fundstelle |
|---|---|---|
| Schlussrechnung einreichen | Spätestens 12 Werktage nach Fertigstellung bei Ausführungsfrist bis 3 Monate; je weitere 3 Monate + 6 Werktage | § 14 Abs. 3 VOB/B |
| Prüfung und Schlusszahlung | Alsbald nach Prüfung, spätestens 30 Tage nach Zugang; Verlängerung auf höchstens 60 Tage nur bei sachlicher Rechtfertigung und ausdrücklicher Vereinbarung | § 16 Abs. 3 Nr. 1 VOB/B |
| Einwand gegen die Prüfbarkeit | Innerhalb der 30 (bzw. 60) Tage, mit Begründung | § 16 Abs. 3 Nr. 1 VOB/B |
| Unbestrittenes Guthaben | Bei verzögerter Prüfung sofort als Abschlagszahlung | § 16 Abs. 3 Nr. 1 VOB/B |
| Vorbehalt gegen Schlusszahlung | 28 Tage nach Zugang der Mitteilung über die Schlusszahlung | § 16 Abs. 3 Nr. 5 VOB/B |
| Begründung des Vorbehalts | Weitere 28 Tage: prüfbare Rechnung über die vorbehaltenen Forderungen oder eingehende Begründung | § 16 Abs. 3 Nr. 5 VOB/B |
Versäumt der Auftraggeber die Prüffrist, ohne begründet Einwände gegen die Prüfbarkeit zu erheben, kann er sich später in der Regel nicht mehr darauf berufen, die Rechnung sei nicht prüfbar. Er bleibt aber berechtigt, die Rechnung inhaltlich zu bestreiten, etwa Mengen oder Preise. Zahlt er nach Fälligkeit nicht, kann der Auftragnehmer nach § 16 Abs. 5 Nr. 3 VOB/B eine Nachfrist setzen oder sich auf den Verzug spätestens 30 Tage nach Zugang berufen.
Vorbehaltlose Annahme der Schlusszahlung
Eine Besonderheit der VOB/B ist die Ausschlusswirkung der Schlusszahlung nach § 16 Abs. 3 Nr. 2 bis 6. Nimmt der Auftragnehmer die Schlusszahlung vorbehaltlos an, schließt das Nachforderungen aus – allerdings nur, wenn der Auftraggeber ihn schriftlich über die Schlusszahlung unterrichtet und auf die Ausschlusswirkung hingewiesen hat. Einer Schlusszahlung steht gleich, wenn der Auftraggeber weitere Zahlungen unter Hinweis auf geleistete Zahlungen endgültig und schriftlich ablehnt. Auch früher gestellte, aber unerledigte Forderungen sind ausgeschlossen, wenn sie nicht nochmals vorbehalten werden.
- Vorbehalt erklären innerhalb von 28 Tagen nach Zugang der Mitteilung – schriftlich und nachweisbar.
- Vorbehalt begründen innerhalb weiterer 28 Tage: prüfbare Rechnung über die vorbehaltenen Forderungen einreichen oder, wenn das nicht möglich ist, den Vorbehalt eingehend begründen.
- Fehler korrigieren: Die Ausschlussfristen gelten nicht für die Richtigstellung wegen Aufmaß-, Rechen- und Übertragungsfehlern (§ 16 Abs. 3 Nr. 6 VOB/B).
Abzug der Abschläge und Aufbau der Schlussrechnung
Die Schlussrechnung führt die Gesamtleistung auf und zieht alle Abschlagszahlungen ab. Bewährt hat sich, die gestellten Abschlagsrechnungen und die tatsächlich erhaltenen Zahlungen getrennt aufzuführen, damit Einbehalte, Skonti oder Kürzungen sichtbar bleiben. Umsatzsteuerlich sind in der Endrechnung die vor Ausführung vereinnahmten Teilentgelte und die darauf entfallenden Steuerbeträge abzusetzen, wenn über sie Rechnungen erteilt wurden (§ 14 Abs. 5 UStG); andernfalls droht, dass die Steuer doppelt ausgewiesen und geschuldet wird.
| Posten | Netto | USt 19 % | Brutto |
|---|---|---|---|
| Gesamtleistung Hauptauftrag lt. Aufmaß | 120.000,00 € | 22.800,00 € | 142.800,00 € |
| Nachträge N1–N3 | 8.500,00 € | 1.615,00 € | 10.115,00 € |
| Summe Gesamtleistung | 128.500,00 € | 24.415,00 € | 152.915,00 € |
| abzgl. Abschlagsrechnungen 1–4 | – 110.000,00 € | – 20.900,00 € | – 130.900,00 € |
| Restforderung | 18.500,00 € | 3.515,00 € | 22.015,00 € |
Checkliste: Schlussrechnung Bau
Als Tabelle mit Positionen, Nachlass, Sicherheitseinbehalt und automatischem Abzug der Abschläge steht das Schlussrechnung Muster als Excel-Datei bereit. Was bei der Abnahme zu beachten ist, beschreibt der Artikel Bauabnahme und Abnahmeprotokoll. Für die elektronische Form siehe E-Rechnung im Handwerk, für ausbleibende Zahlungen Mahnung im Handwerk.