Was ist eine Schlussrechnung?
Mit der Schlussrechnung rechnet der Auftragnehmer nach Fertigstellung die gesamte Leistung endgültig ab. Sie umfasst alle vertraglichen Leistungen, Nachträge und Stundenlohnarbeiten; bereits gezahlte Abschläge werden angerechnet. Ausführlich erklärt der Artikel Schlussrechnung am Bau den Ablauf.
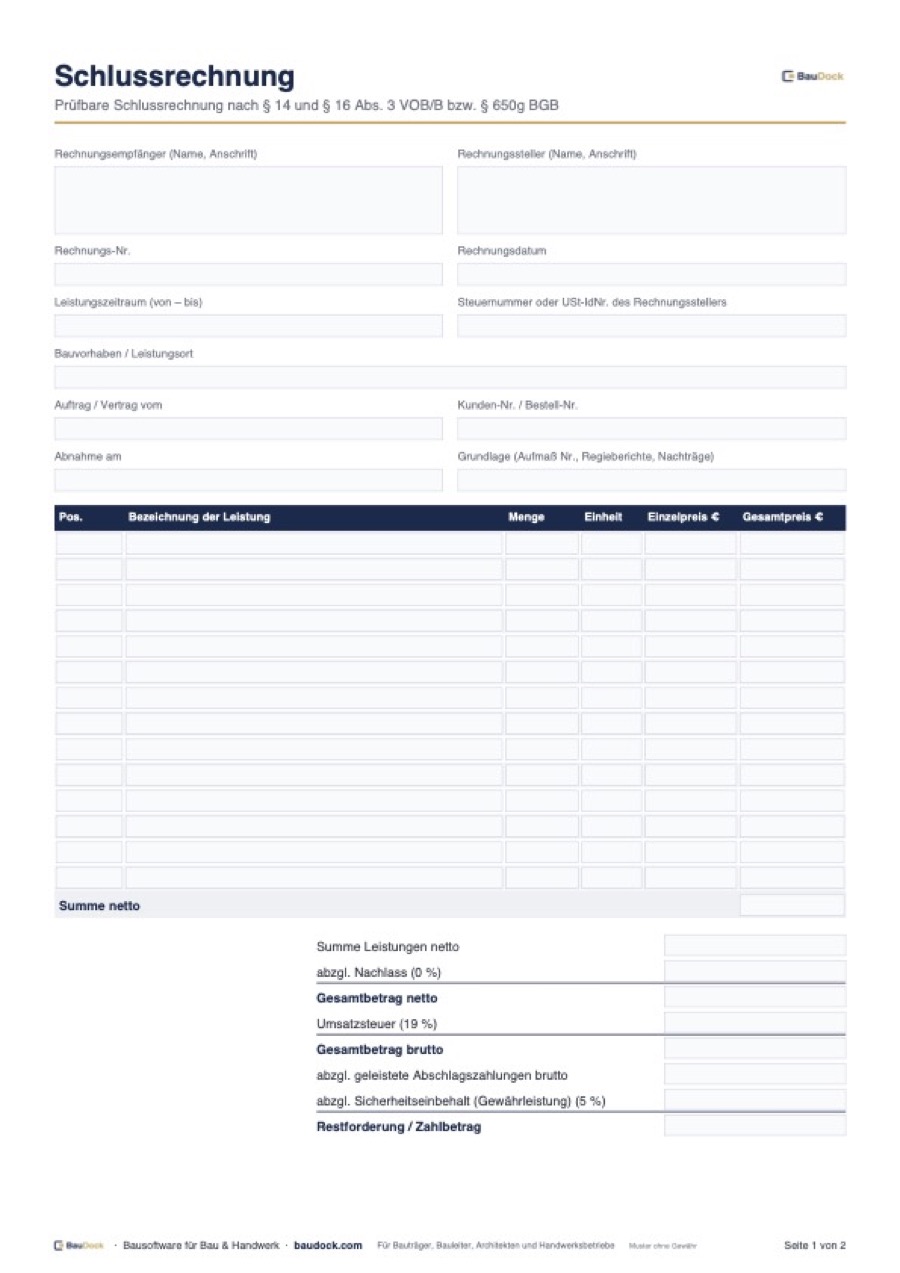
Muster Schlussrechnung VOB: Prüfbarkeit nach § 14 VOB/B
Beim VOB-Vertrag muss die Rechnung prüfbar sein (§ 14 Abs. 1 VOB/B): Posten in der Reihenfolge und mit den Bezeichnungen des Vertrags, Mengenberechnungen, Zeichnungen und andere Belege beigefügt, Änderungen und Ergänzungen des Vertrags besonders kenntlich gemacht. Die Schlussrechnung ist spätestens 12 Werktage nach Fertigstellung einzureichen, wenn die Ausführungsfrist höchstens 3 Monate beträgt; die Frist verlängert sich um je 6 Werktage für je weitere 3 Monate (§ 14 Abs. 3 VOB/B). Reicht der Auftragnehmer trotz Fristsetzung keine prüfbare Rechnung ein, kann der Auftraggeber sie auf dessen Kosten selbst aufstellen (§ 14 Abs. 4 VOB/B).
Fälligkeit und Zahlung der Schlussrechnung
| Punkt | VOB/B | BGB-Bauvertrag |
|---|---|---|
| Voraussetzung | Abnahme und prüfbare Schlussrechnung | Abnahme und prüffähige Schlussrechnung (§ 650g Abs. 4 BGB) |
| Fälligkeit | nach Prüfung, spätestens 30 Tage nach Zugang (§ 16 Abs. 3 Nr. 1) | mit Abnahme und Erteilung der prüffähigen Schlussrechnung |
| Einwand fehlender Prüfbarkeit | nur innerhalb von 30 Tagen nach Zugang mit Begründung | nur innerhalb von 30 Tagen nach Zugang (§ 650g Abs. 4 BGB) |
| Vorbehalt nach Schlusszahlung | innerhalb von 28 Tagen nach Zugang der Mitteilung, Begründung binnen weiterer 28 Tage (§ 16 Abs. 3 Nr. 5) | keine Ausschlusswirkung |
| Verjährung der Forderung | 3 Jahre ab Jahresende der Fälligkeit (§§ 195, 199 BGB) | 3 Jahre ab Jahresende der Fälligkeit |
Pflichtangaben nach Umsatzsteuergesetz
Jede Rechnung braucht die Angaben nach § 14 Abs. 4 UStG, unter anderem vollständige Namen und Anschriften, Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende Nummer, Menge und Art der Leistung, Leistungszeitpunkt bzw. Leistungszeitraum, Entgelt und Steuerbetrag. Bei Bauleistungen an andere Bauleistende gilt häufig das Reverse-Charge-Verfahren nach § 13b UStG: Dann ohne Umsatzsteuer abrechnen, Steuersatz in der Vorlage auf 0 % setzen und auf die „Steuerschuldnerschaft des Leistungsempfängers“ hinweisen. Mehr dazu unter Reverse Charge bei Bauleistungen.
E-Rechnung ab 2027
Rechnungen an Unternehmen müssen ab dem 1. Januar 2027 als E-Rechnung (XRechnung oder ZUGFeRD) ausgestellt werden, wenn der Vorjahresumsatz des Ausstellers über 800.000 € lag; ab 2028 gilt das für alle. Ein PDF aus Excel genügt dann im B2B-Bereich nicht mehr. Für Privatkunden bleibt das PDF zulässig. Details im Artikel E-Rechnung im Handwerk.
Schlussrechnung Vorlage Excel: so rechnet sie
Je Position rechnet die Vorlage Menge mal Einzelpreis. Von der Netto-Summe wird ein vereinbarter Nachlass abgezogen, darauf die Umsatzsteuer berechnet. Vom Bruttobetrag werden die geleisteten Abschlagszahlungen und der Sicherheitseinbehalt abgezogen. Beispiel: 100.000 € netto, 19 % Umsatzsteuer, 119.000 € brutto, abzüglich 90.000 € Abschläge und 5.950 € Einbehalt ergibt eine Restforderung von 23.050 €. Die Mengen belegen Sie mit dem Aufmaßblatt.
Typische Fehler in der Schlussrechnung
- Positionen umsortiert oder umbenannt – die Rechnung ist schwer prüfbar.
- Mengen ohne Aufmaß, Nachträge ohne Nachweis der Beauftragung.
- Abschläge netto statt brutto abgezogen oder vergessen.
- Sicherheitseinbehalt abgezogen, obwohl keiner vereinbart ist – oder umgekehrt.
- Vorbehalt gegen eine gekürzte Schlusszahlung nicht fristgerecht erklärt.