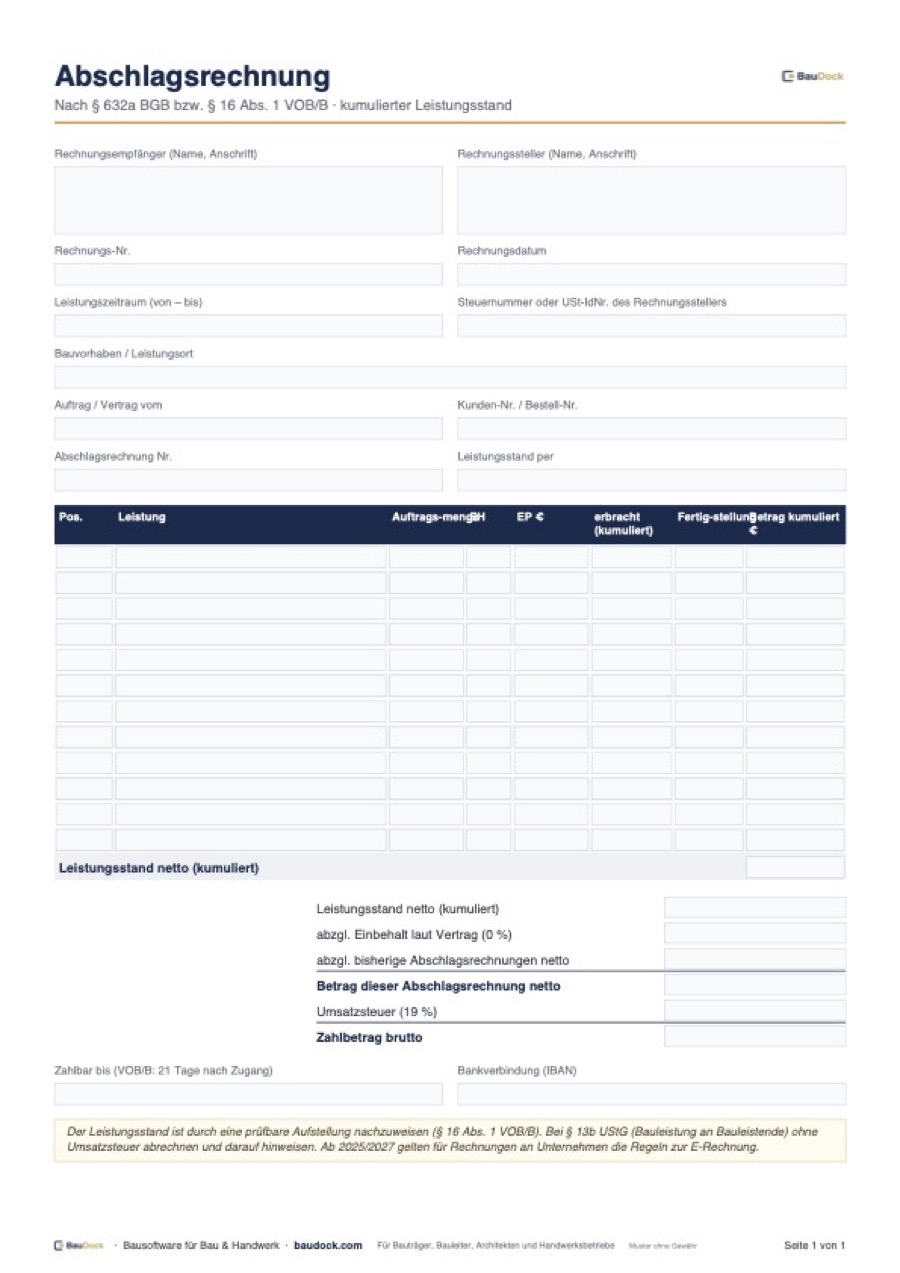
Was ist eine Abschlagsrechnung?
Mit der Abschlagsrechnung verlangt der Auftragnehmer eine Zahlung für bereits erbrachte Teilleistungen, bevor das gesamte Werk fertig ist. Sie ist keine endgültige Abrechnung: Alle Abschläge werden später in der Schlussrechnung verrechnet. Hintergründe im Artikel Abschlagsrechnung am Bau und im Lexikon unter Abschlagszahlung.
Rechtsgrundlagen: § 632a BGB und § 16 VOB/B
| Punkt | BGB | VOB/B |
|---|---|---|
| Anspruch | In Höhe des Werts der erbrachten und nach dem Vertrag geschuldeten Leistungen (§ 632a Abs. 1 BGB) | In Höhe des Werts der nachgewiesenen vertragsgemäßen Leistungen (§ 16 Abs. 1 Nr. 1 VOB/B) |
| Nachweis | Aufstellung, die eine rasche und sichere Beurteilung ermöglicht | prüfbare Aufstellung |
| Fälligkeit | mit Zugang der Rechnung | binnen 21 Tagen nach Zugang (§ 16 Abs. 1 Nr. 3 VOB/B) |
| Mängel | Bei wesentlichen Mängeln kann ein angemessener Teil verweigert werden | Einbehalte nur, soweit vertraglich vorgesehen oder gesetzlich zulässig |
| Verbraucherbauvertrag | Abschläge höchstens 90 % der Gesamtvergütung, 5 % Sicherheit bei der ersten Abschlagszahlung (§ 650m BGB) | gilt ebenso, wenn ein Verbraucher Besteller ist |
Kumulierte Abrechnung: so funktioniert das Muster
Die Vorlage rechnet kumuliert: In jeder Abschlagsrechnung steht der gesamte Leistungsstand seit Baubeginn. Davon werden die bereits gestellten Abschläge abgezogen. So bleibt der Überblick erhalten, Fehler aus früheren Rechnungen gleichen sich aus, und der Auftraggeber sieht den Fertigstellungsgrad je Position.
| Zeile | Betrag |
|---|---|
| Leistungsstand netto kumuliert | 48.000,00 € |
| abzgl. Einbehalt laut Vertrag (0 %) | 0,00 € |
| abzgl. 1. Abschlagsrechnung netto | – 20.000,00 € |
| Betrag dieser Abschlagsrechnung netto | 28.000,00 € |
| Umsatzsteuer 19 % | 5.320,00 € |
| Zahlbetrag brutto | 33.320,00 € |
Abschlagszahlung Handwerker: Pflichtangaben und Steuer
Auch die Abschlagsrechnung ist eine Rechnung im Sinne des § 14 UStG und braucht alle Pflichtangaben. Die Umsatzsteuer entsteht bei Anzahlungen und Abschlägen mit Vereinnahmung (§ 13 Abs. 1 Nr. 1a Satz 4 UStG). Bei Bauleistungen an Bauleistende gilt häufig § 13b UStG: dann 0 % Umsatzsteuer und Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Für Rechnungen an Unternehmen gelten ab 2027 schrittweise die Pflichten zur E-Rechnung.
Typische Fehler bei Abschlagsrechnungen
- Zuwachs statt kumuliertem Stand abgerechnet – bisherige Abschläge werden dann doppelt abgezogen.
- Leistungsstand geschätzt statt mit Aufmaß belegt, der Auftraggeber kürzt.
- Material auf Lager abgerechnet, obwohl es weder eingebaut noch vereinbart übereignet ist.
- Bei Verbrauchern die 90-%-Grenze und die 5-%-Sicherheit nach § 650m BGB übersehen.
- Keine fortlaufende Nummer, Abschläge lassen sich in der Schlussrechnung nicht zuordnen.
Die erbrachten Mengen ermitteln Sie mit dem Aufmaßblatt. Zahlt der Auftraggeber nicht, hilft das Muster Zahlungserinnerung und Mahnung.
Abschlag für Material und Bauteile vor dem Einbau
Beim VOB-Vertrag gelten als abrechenbare Leistungen auch eigens angefertigte und bereitgestellte Bauteile sowie auf der Baustelle angelieferte Stoffe und Bauteile, wenn dem Auftraggeber nach seiner Wahl das Eigentum daran übertragen ist oder eine entsprechende Sicherheit gegeben wird (§ 16 Abs. 1 Nr. 1 VOB/B). Material, das nur im eigenen Lager liegt, gehört nicht in die Abschlagsrechnung. Führen Sie solche Posten in einer eigenen Zeile mit Hinweis auf Eigentumsübertragung oder Sicherheit auf.
Einbehalt in der Abschlagsrechnung
Haben die Parteien einen Sicherheitseinbehalt für die Vertragserfüllung vereinbart, wird er bei jeder Abschlagszahlung abgezogen. Beim VOB-Vertrag darf der Auftraggeber dann höchstens 10 % der Abschlagszahlung einbehalten, bis die vereinbarte Sicherheitssumme erreicht ist (§ 17 Abs. 6 Nr. 1 VOB/B). In der Vorlage stellen Sie den Prozentsatz in der Zeile „Einbehalt laut Vertrag“ ein. Die Höhe prüfen Sie mit dem Sicherheitseinbehalt-Rechner; Grundlagen im Lexikon unter Sicherheitseinbehalt.