Honorarrechnung nach HOAI: Abschlag und Schlussrechnung
Architekten rechnen ihr Honorar meist in mehreren Abschlägen nach Leistungsfortschritt und am Ende mit einer Schlussrechnung ab. Nach § 15 Abs. 2 HOAI können Abschlagszahlungen zu den vereinbarten Zeitpunkten oder in angemessenen Abständen für nachgewiesene Leistungen gefordert werden; ergänzend gilt § 632a BGB. Das Schlusshonorar wird nach § 15 Abs. 1 HOAI fällig, wenn die Leistung abgenommen und eine prüffähige Honorarschlussrechnung übergeben wurde. Wie sich das Honorar zusammensetzt, zeigt die HOAI Honorarangebot Vorlage und der HOAI-Rechner.
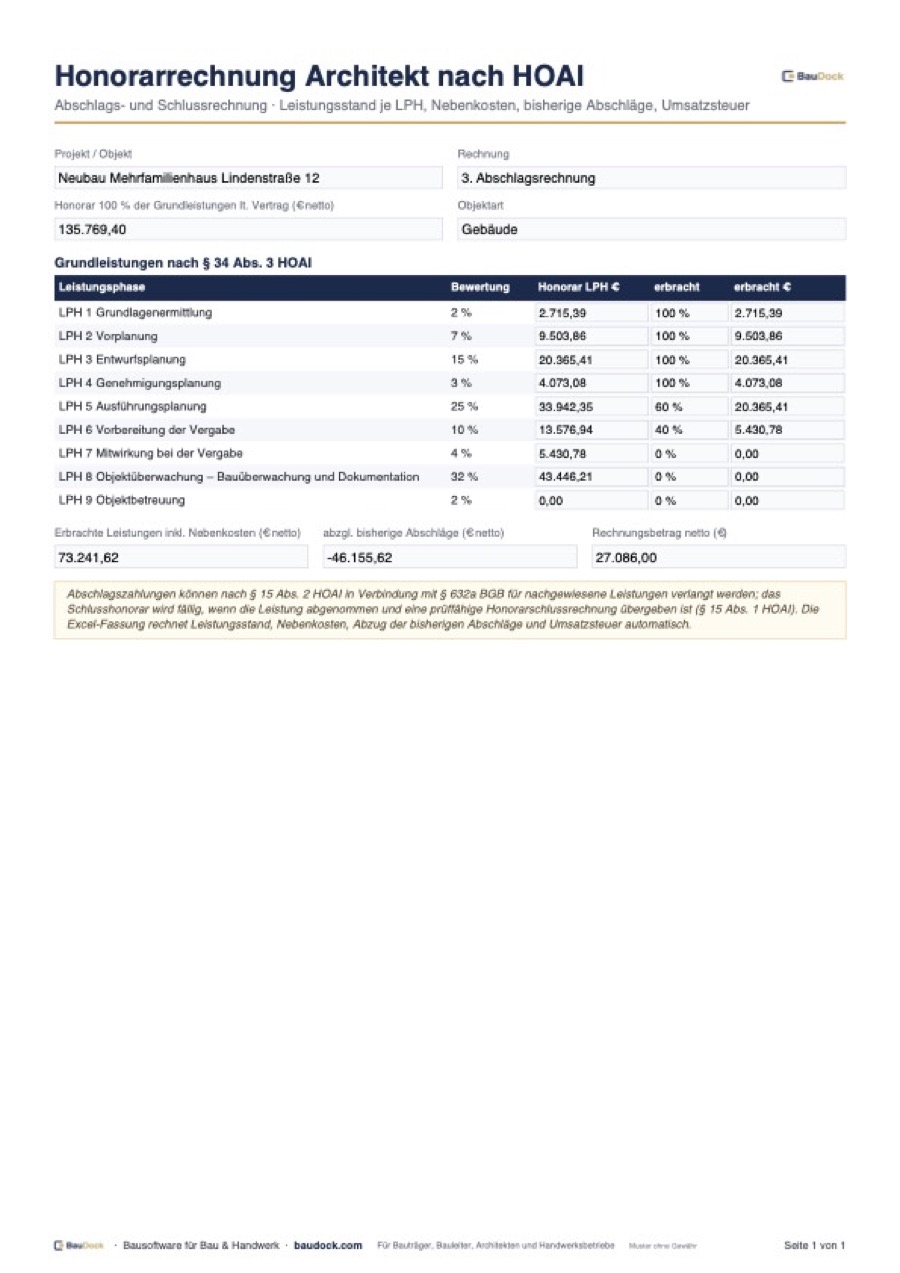
Beispiel: 3. Abschlagsrechnung
| Position | Leistungsstand | Betrag netto |
|---|---|---|
| LPH 1 bis 4 (27 %) | je 100 % | 36.657,74 € |
| LPH 5 Ausführungsplanung (25 %) | 60 % | 20.365,41 € |
| LPH 6 Vorbereitung der Vergabe (10 %) | 40 % | 5.430,78 € |
| Besondere Leistungen | 100 % | 7.300,00 € |
| Nebenkostenpauschale 5 % | 3.487,70 € | |
| Summe der erbrachten Leistungen | 73.241,63 € | |
| abzüglich 1. und 2. Abschlagsrechnung | −46.155,62 € | |
| Rechnungsbetrag netto | 27.086,01 € | |
| zuzüglich 19 % Umsatzsteuer | 5.146,34 € | |
| Rechnungsbetrag brutto | 32.232,35 € |
Die Abschläge werden kumulativ gerechnet: Jede Rechnung weist alle bis dahin erbrachten Leistungen aus und zieht die früheren Abschläge ab. So bleibt die Rechnung prüfbar, und Korrekturen am Leistungsstand wirken sich automatisch aus. Die Bewertung der Phasen erklärt der Artikel HOAI Leistungsphasen.
Prüffähigkeit und Pflichtangaben
Prüffähig ist eine Honorarrechnung, wenn der Auftraggeber die Berechnung nachvollziehen kann: Honorargrundlagen, anrechenbare Kosten, Honorarzone, Leistungsphasen mit Prozentsätzen, Leistungsstand, Besondere Leistungen, Nebenkosten und bisherige Zahlungen. Hinzu kommen die Pflichtangaben einer Rechnung nach § 14 Abs. 4 UStG, unter anderem Steuernummer oder USt-IdNr., fortlaufende Rechnungsnummer und Leistungszeitraum. Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, ab 2027 gilt schrittweise auch die Pflicht, sie an Unternehmen auszustellen. Der Honoraranspruch verjährt regelmäßig in drei Jahren zum Jahresende (§§ 195, 199 BGB).
Leistungsstand nachvollziehbar belegen
Der Leistungsstand bezieht sich immer auf die jeweilige Leistungsphase, nicht auf das Gesamthonorar. Steht die Ausführungsplanung bei 60 %, sollten Sie das mit einer Planliste belegen, etwa der Zahl der freigegebenen Werkpläne im Verhältnis zu allen geplanten. Für die Vergabe eignen sich die versandten Leistungsverzeichnisse, für die Objektüberwachung der Baufortschritt laut Bauzeitenplan. Je besser der Nachweis, desto seltener kürzt der Auftraggeber den Abschlag. Für Leistungsphase 8 lohnt sich ein Blick in den Artikel Objektüberwachung LPH 8.
Typische Fehler in der Honorarrechnung
- Leistungsstand je Phase nicht begründet, etwa ohne Planliste oder Vergabeunterlagen.
- Nur den neuen Abschlag ausgewiesen statt kumulativ mit Abzug der früheren Abschläge.
- Nebenkosten pauschal und zusätzlich nach Einzelnachweis abgerechnet.
- Schlussrechnung gestellt, obwohl beauftragte Phasen nicht vollständig erbracht sind.
- Besondere Leistungen ohne Vereinbarung in Textform abgerechnet.
- Umsatzsteuer-Pflichtangaben vergessen; der Auftraggeber kann dann keinen Vorsteuerabzug geltend machen.