Bauträgerkalkulation: so ist die Projektkalkulation aufgebaut
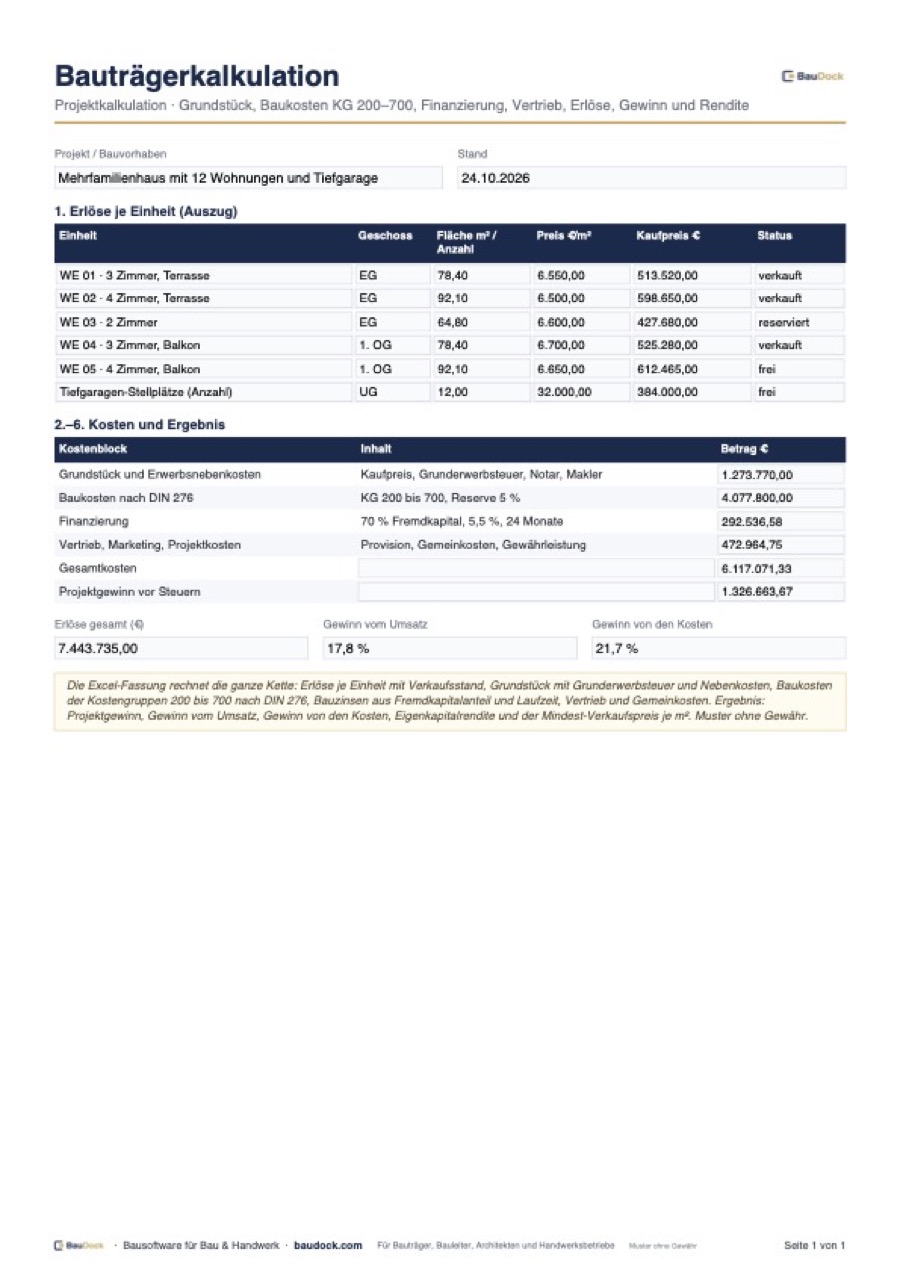
Eine Bauträgerkalkulation stellt die erwarteten Verkaufserlöse allen Projektkosten gegenüber. Der Saldo ist der Projektgewinn vor Steuern, oft auch Trading Profit genannt. Banken prüfen ihn in zwei Kennzahlen: als Gewinn vom Umsatz (Marge auf den Verkaufspreis) und als Gewinn von den Kosten (Aufschlag auf die Gesamtkosten). Die Kostenseite folgt der Gliederung der DIN 276 und ergänzt sie um Finanzierung und Vertrieb, die beim Bauträger echte Projektkosten sind. Hintergründe zur Rechnung erläutert der Artikel Bauträgerkalkulation.
Rechenbeispiel aus der Vorlage
| Block | Betrag | Anteil |
|---|---|---|
| Erlöse (1.025 m² Wohnfläche, 12 Stellplätze) | 7.443.735 € | 100 % |
| Grundstück und Erwerbsnebenkosten | 1.273.770 € | 17 % |
| Baukosten KG 200 bis 700 inkl. Reserve | 4.077.800 € | 55 % |
| Finanzierung (70 % Fremdkapital, 5,5 %, 24 Monate) | 292.537 € | 4 % |
| Vertrieb, Marketing und Projektkosten | 472.965 € | 6 % |
| Projektgewinn vor Steuern | 1.326.664 € | 17,8 % vom Umsatz |
Der Gewinn von den Kosten liegt im Beispiel bei rund 21,7 %. Damit das Projekt ohne Verlust aufgeht, müssen die Wohnungen im Schnitt mindestens rund 5.590 € je m² erzielen; die Vorlage rechnet diesen Wert nach Abzug der Stellplatzerlöse automatisch.
Welche Kennzahlen die Bank sehen will
Für eine Projektfinanzierung reichen Banken meist eine Kalkulation mit Gewinn von den Kosten, Eigenkapitaleinsatz und Vorverkaufsquote ein. Viele Institute zahlen Baumittel erst aus, wenn ein Teil der Einheiten notariell verkauft ist. Die Vorlage zeigt deshalb den Verkaufsstand als Anteil der Erlöse mit Status „verkauft“ und die Eigenkapitalrendite über die Laufzeit und pro Jahr.
Grundlagen: DIN 276, Grunderwerbsteuer und MaBV
Die Baukosten werden nach den Kostengruppen der DIN 276 gegliedert: KG 200 vorbereitende Maßnahmen, KG 300 Baukonstruktionen, KG 400 technische Anlagen, KG 500 Außenanlagen, KG 600 Ausstattung, KG 700 Baunebenkosten. In der frühen Phase genügt eine Kostenschätzung über Kennwerte je m² Brutto-Grundfläche; für die Bank sollte später eine Kostenberechnung folgen. Die Grunderwerbsteuer beträgt je nach Bundesland 3,5 bis 6,5 % (§ 11 GrEStG in Verbindung mit Landesrecht). Verkauft der Bauträger an Verbraucher, darf er Abschläge nur nach Baufortschritt verlangen (§ 3 Abs. 2 MaBV, siehe MaBV-Zahlungsplan) oder muss eine Bürgschaft nach § 7 MaBV stellen. Deshalb finanziert er Grundstück und Bau lange vor; die Bauzinsen gehören in die Kalkulation.
Typische Fehler in der Projektkalkulation
- Erlöse mit Wunschpreisen statt mit belegten Vergleichspreisen aus dem Teilmarkt angesetzt.
- Wohnfläche und Brutto-Grundfläche verwechselt: Kosten je m² BGF, Erlöse je m² Wohnfläche nach WoFlV.
- Keine Reserve für Unvorhergesehenes, obwohl Baupreise und Bauzeit schwanken.
- Finanzierungskosten zu niedrig, weil Vermarktungszeit und Bereitstellungszinsen fehlen.
- Gewährleistung über 5 Jahre (§ 634a BGB) nicht als Rückstellung berücksichtigt.
- Sonderwünsche der Käufer ohne eigene Kalkulation zugesagt.
Die Vorlage ist eine vereinfachte Rechenhilfe ohne Gewähr. Steuern auf den Gewinn, Umsatzsteuer bei gemischter Nutzung und die Liquidität im Zeitverlauf bildet sie nicht ab; dafür ist ein Cashflow-Plan je Monat nötig.