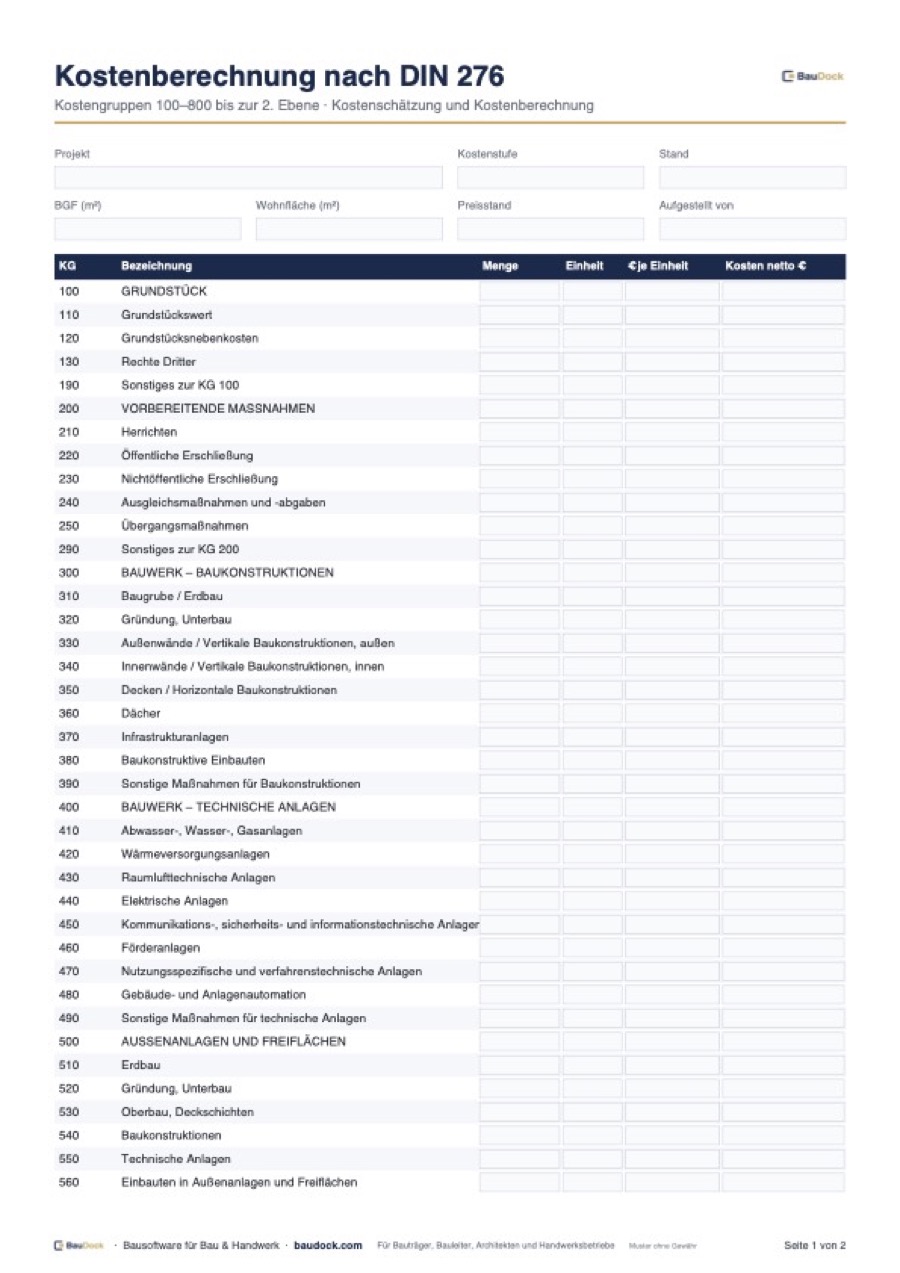
Die Kostengruppen der DIN 276 gliedern alle Kosten eines Bauprojekts in acht Hauptgruppen von 100 (Grundstück) bis 800 (Finanzierung), die in einer zweiten und dritten Ebene weiter unterteilt sind. Die größten Posten sind meist die Kostengruppe 300 (Bauwerk – Baukonstruktionen) und die Kostengruppe 400 (Bauwerk – Technische Anlagen). Dieser Artikel enthält die vollständige Liste der Kostengruppen nach DIN 276:2018-12 in der ersten und zweiten Ebene, zeigt Beispiele der dritten Ebene für die Kostengruppen 300 und 400, erklärt die Änderungen gegenüber 2008 und hilft bei der Zuordnung typischer Kosten.
- Die DIN 276 hat acht Kostengruppen der 1. Ebene: 100 Grundstück, 200 Vorbereitende Maßnahmen, 300 Baukonstruktionen, 400 Technische Anlagen, 500 Außenanlagen und Freiflächen, 600 Ausstattung und Kunstwerke, 700 Baunebenkosten, 800 Finanzierung.
- Die Bauwerkskosten sind die Summe der Kostengruppen 300 und 400.
- Die geltende Ausgabe ist DIN 276:2018-12; sie hat unter anderem die Kostengruppe 800 Finanzierung eingeführt und die Kostengruppe 200 umbenannt.
- Die HOAI verweist für die anrechenbaren Kosten weiterhin auf die DIN 276-1:2008-12; im Honorarzusammenhang ist das zu beachten.
- Je weiter die Planung fortschreitet, desto tiefer wird gegliedert: Kostenschätzung, Kostenberechnung und Kostenvoranschlag nutzen zunehmend die 2. und 3. Ebene.
Kostengruppen DIN 276: Aufbau der Gliederung
Die DIN 276 „Kosten im Bauwesen“ legt Begriffe, Grundsätze und eine einheitliche Kostengliederung fest. Jede Kostengruppe hat eine dreistellige Nummer. Die erste Ziffer steht für die Hauptgruppe (1. Ebene), die zweite für die Untergruppe (2. Ebene), die dritte für die Feingliederung (3. Ebene). Die Endziffer 9 steht jeweils für Sonstiges. So bedeutet 334 „Außenwandöffnungen“ innerhalb von 330 „Außenwände“ innerhalb von 300 „Bauwerk – Baukonstruktionen“.
Die einheitliche Gliederung macht Kostenermittlungen verschiedener Projekte vergleichbar. Sie ist Grundlage für Kostenkennwerte, wie sie zum Beispiel das Baukosteninformationszentrum Deutscher Architektenkammern (BKI) veröffentlicht, und für die Kostenkontrolle während des Projekts. Eine kurze Erklärung finden Sie im Lexikon unter Kostengruppen DIN 276.
Liste der Kostengruppen: 1. Ebene
| KG | Bezeichnung | Typische Inhalte |
|---|---|---|
| 100 | Grundstück | Kaufpreis, Grunderwerbsteuer, Notar, Grundbuch, Vermessung, Ablösen von Rechten |
| 200 | Vorbereitende Maßnahmen | Abbruch, Altlasten, Kampfmittelräumung, Erschließung, Ausgleichsabgaben, Übergangsmaßnahmen |
| 300 | Bauwerk – Baukonstruktionen | Baugrube, Gründung, Wände, Decken, Dächer, Einbauten, Gerüste, Baustelleneinrichtung |
| 400 | Bauwerk – Technische Anlagen | Sanitär, Heizung, Lüftung, Elektro, Kommunikation, Aufzüge, Gebäudeautomation |
| 500 | Außenanlagen und Freiflächen | Wege, Stellplätze, Mauern, Leitungen im Außenbereich, Grünflächen |
| 600 | Ausstattung und Kunstwerke | Möbel, besondere Ausstattung, Kunst am Bau |
| 700 | Baunebenkosten | Planer- und Gutachterhonorare, Projektsteuerung, Gebühren, Versicherungen |
| 800 | Finanzierung | Bereitstellungszinsen, Bauzeitzinsen, Bürgschaften |
Kostengruppen DIN 276 detailliert: 2. Ebene
Die folgende Tabelle enthält alle Kostengruppen der zweiten Ebene nach DIN 276:2018-12. Für die Kostenschätzung genügt in vielen Fällen diese Tiefe.
| KG | Bezeichnung |
|---|---|
| 110 | Grundstückswert |
| 120 | Grundstücksnebenkosten |
| 130 | Rechte Dritter |
| 190 | Sonstiges zur KG 100 |
| 210 | Herrichten |
| 220 | Öffentliche Erschließung |
| 230 | Nichtöffentliche Erschließung |
| 240 | Ausgleichsmaßnahmen und -abgaben |
| 250 | Übergangsmaßnahmen |
| 290 | Sonstiges zur KG 200 |
Kostengruppe 300: Bauwerk – Baukonstruktionen
| KG | Bezeichnung | Beispiele |
|---|---|---|
| 310 | Baugrube / Erdbau | Aushub, Verbau, Wasserhaltung |
| 320 | Gründung, Unterbau | Fundamente, Bodenplatte, Abdichtung, Dränage |
| 330 | Außenwände / Vertikale Baukonstruktionen, außen | Tragende Außenwände, Fenster, Außentüren, Fassade, Putz |
| 340 | Innenwände / Vertikale Baukonstruktionen, innen | Tragende und nichttragende Innenwände, Innentüren, Wandfliesen |
| 350 | Decken / Horizontale Baukonstruktionen | Decken, Treppen, Estrich, Bodenbeläge, Deckenbekleidungen |
| 360 | Dächer | Dachkonstruktion, Dachfenster, Dachdeckung, Dachentwässerung am Dach |
| 370 | Infrastrukturanlagen | Bauwerke der Infrastruktur, zum Beispiel für Verkehr oder Ver- und Entsorgung |
| 380 | Baukonstruktive Einbauten | Fest eingebaute Schränke, Theken, Orientierungssysteme |
| 390 | Sonstige Maßnahmen für Baukonstruktionen | Baustelleneinrichtung, Gerüste, Sicherungs- und Abbruchmaßnahmen |
Beispiel der dritten Ebene für KG 330 Außenwände: 331 Tragende Außenwände, 332 Nichttragende Außenwände, 333 Außenstützen, 334 Außenwandöffnungen, 335 Außenwandbekleidungen, außen, 336 Außenwandbekleidungen, innen, 337 Elementierte Außenwandkonstruktionen, 338 Lichtschutz zur KG 330, 339 Sonstiges zur KG 330.
Kostengruppe 400: Bauwerk – Technische Anlagen
| KG | Bezeichnung | Beispiele |
|---|---|---|
| 410 | Abwasser-, Wasser-, Gasanlagen | Abwasserleitungen, Trinkwasser, Sanitärobjekte, Gasleitungen |
| 420 | Wärmeversorgungsanlagen | Wärmeerzeuger, Wärmepumpe, Verteilung, Heizkörper, Fußbodenheizung |
| 430 | Raumlufttechnische Anlagen | Lüftungsanlagen, Wohnraumlüftung, Klimaanlagen |
| 440 | Elektrische Anlagen | Hausanschluss, Verteiler, Installation, Beleuchtung, Blitzschutz, Photovoltaik |
| 450 | Kommunikations-, sicherheits- und informationstechnische Anlagen | Telefon, Netzwerk, Klingel- und Sprechanlage, Brandmeldeanlage |
| 460 | Förderanlagen | Aufzüge, Fahrtreppen |
| 470 | Nutzungsspezifische und verfahrenstechnische Anlagen | Küchentechnik, Labor-, Medizin- oder Produktionstechnik |
| 480 | Gebäude- und Anlagenautomation | Mess-, Steuer- und Regeltechnik, Gebäudeleittechnik |
| 490 | Sonstige Maßnahmen für technische Anlagen | Baustelleneinrichtung und Gerüste für die Technik, Provisorien |
Beispiele der dritten Ebene: 410 gliedert sich unter anderem in 411 Abwasseranlagen, 412 Wasseranlagen und 413 Gasanlagen; 420 in 421 Wärmeerzeugungsanlagen, 422 Wärmeverteilnetze und 423 Raumheizflächen; 440 unter anderem in 443 Niederspannungsschaltanlagen, 444 Niederspannungsinstallationsanlagen, 445 Beleuchtungsanlagen und 446 Blitzschutz- und Erdungsanlagen.
Kostengruppen 500 bis 800
| KG | Bezeichnung |
|---|---|
| 510 | Erdbau |
| 520 | Gründung, Unterbau |
| 530 | Oberbau, Deckschichten |
| 540 | Baukonstruktionen |
| 550 | Technische Anlagen |
| 560 | Einbauten in Außenanlagen und Freiflächen |
| 570 | Vegetationsflächen |
| 580 | Wasserflächen |
| 590 | Sonstige Maßnahmen für Außenanlagen und Freiflächen |
| 610 | Allgemeine Ausstattung |
| 620 | Besondere Ausstattung |
| 630 | Informationstechnische Ausstattung |
| 640 | Künstlerische Ausstattung |
| 690 | Sonstige Ausstattung |
| 710 | Bauherrenaufgaben |
| 720 | Vorbereitung der Objektplanung |
| 730 | Objektplanung |
| 740 | Fachplanung |
| 750 | Künstlerische Leistungen |
| 760 | Allgemeine Baunebenkosten |
| 790 | Sonstige Baunebenkosten |
| 810 | Finanzierungsnebenkosten |
| 820 | Fremdkapitalzinsen |
| 830 | Eigenkapitalzinsen |
| 840 | Bürgschaften |
| 890 | Sonstige Finanzierungskosten |
Was hat sich 2018 gegenüber 2008 geändert?
- Neue KG 800 Finanzierung: Finanzierungskosten waren bis 2008 als KG 760 Teil der Baunebenkosten.
- KG 200 umbenannt: aus „Herrichten und Erschließen“ wurde „Vorbereitende Maßnahmen“, ergänzt um Übergangsmaßnahmen (KG 250).
- KG 370 Infrastrukturanlagen neu; die baukonstruktiven Einbauten wanderten nach KG 380.
- KG 500 heißt nun „Außenanlagen und Freiflächen“, KG 600 „Ausstattung und Kunstwerke“.
- KG 700 neu gegliedert, unter anderem mit Bauherrenaufgaben, Objektplanung und Fachplanung.
- Anwendungsbereich erweitert auf Ingenieurbauwerke, Infrastrukturanlagen und Freiflächen.
- Kostenvoranschlag als zusätzliche Stufe zwischen Kostenberechnung und Kostenanschlag.
Stufen der Kostenermittlung und Gliederungstiefe
| Stufe | Grundlage | Übliche Gliederungstiefe |
|---|---|---|
| Kostenrahmen | Bedarfsplanung | 1. Ebene, Bauwerkskosten gesondert |
| Kostenschätzung | Vorplanung (HOAI LPH 2) | Mindestens 2. Ebene nach DIN; die HOAI verlangt für ihre Zwecke die 1. Ebene |
| Kostenberechnung | Entwurfsplanung (HOAI LPH 3) | Mindestens 3. Ebene nach DIN; die HOAI verlangt für ihre Zwecke die 2. Ebene |
| Kostenvoranschlag | Ausführungsplanung | 3. Ebene und nach Vergabeeinheiten |
| Kostenanschlag | Angebote und Aufträge | Nach Vergabeeinheiten |
| Kostenfeststellung | Abrechnung | 3. Ebene |
Den Unterschied zwischen Kostenschätzung und Kostenberechnung erklärt das Lexikon unter Kostenschätzung und Kostenberechnung. Eine Tabelle zum Ausfüllen finden Sie in der Vorlage Kostenberechnung nach DIN 276. Die Summen, die Umsatzsteuer und die Kennwerte je m² rechnet die Excel-Fassung automatisch. Die Bezugsflächen für solche Kennwerte, etwa die BGF, ermitteln Sie nach den Regeln der Flächenberechnung DIN 277.
Zuordnung typischer Kosten: Beispiele
| Kosten | KG | Begründung |
|---|---|---|
| Baustelleneinrichtung des Rohbauers | 391 | Sonstige Maßnahmen für Baukonstruktionen |
| Gerüst | 392 | Sonstige Maßnahmen für Baukonstruktionen |
| Fenster und Haustür | 334 | Außenwandöffnungen |
| Innentüren | 344 | Innenwandöffnungen |
| Estrich und Parkett | 353 | Deckenbeläge |
| Wärmepumpe | 421 | Wärmeerzeugungsanlagen |
| Photovoltaik auf dem Dach | 440 | Elektrische Anlagen (Eigenstromversorgung) |
| Einbauküche als Möbel | 610 | Allgemeine Ausstattung |
| Architektenhonorar | 730 | Objektplanung |
| Statik, TGA-Planung | 740 | Fachplanung |
| Baugenehmigungsgebühr | 760 | Allgemeine Baunebenkosten |
| Bereitstellungszinsen | 810 | Finanzierungsnebenkosten |
Kostengruppen in der Praxis von Bauträgern und Bauleitung
Für Bauträger ist die DIN-276-Gliederung vor allem in der Projektkalkulation und im Kostencontrolling wichtig. Grundstück (KG 100), Bauwerk (KG 300 und 400), Außenanlagen (KG 500), Baunebenkosten (KG 700) und Finanzierung (KG 800) bilden zusammen die Gesamtinvestition, der die geplanten Verkaufserlöse gegenübergestellt werden – wie in der Bauträgerkalkulation. Die Bauleitung ordnet Aufträge und Nachträge den Kostengruppen zu und kann so jederzeit zeigen, wo das Budget überschritten wird.
In der Ausführung werden Aufträge allerdings nach Gewerken vergeben, nicht nach Kostengruppen. Ein Rohbauauftrag enthält Leistungen aus KG 310, 320, 330, 340, 350 und 390. Für ein sauberes Controlling brauchen Sie deshalb eine Zuordnung der LV-Positionen oder zumindest der Titel zu den Kostengruppen. Viele Kalkulationsprogramme und GAEB-Dateien unterstützen diese Zuordnung je Position.
Typische Fehler bei der Arbeit mit Kostengruppen
- Fassungen gemischt: Kostenkennwerte nach 2008 mit einer Gliederung nach 2018 verglichen, etwa bei Finanzierung oder Einbauten.
- Brutto und netto vermischt: in einer Kostenermittlung muss klar sein, ob Umsatzsteuer enthalten ist.
- Baustelleneinrichtung doppelt: einmal in KG 391, einmal in den Einheitspreisen der Gewerke.
- Risikobudget vergessen: Unvorhergesehenes sollte als eigener Posten ausgewiesen werden, statt auf alle Gruppen verteilt.
- Kostenstand ohne Datum: Baupreise ändern sich; jede Ermittlung braucht einen Kostenstand und gegebenenfalls eine Prognose.
- Keine Fortschreibung: Kostengruppen nur zu Beginn befüllt und nicht mit Aufträgen und Rechnungen abgeglichen.
Wie Sie Kosten über das ganze Projekt im Griff behalten, erklärt der Artikel Baukosten-Controlling. Für die Ausschreibung nach Gewerken hilft der Artikel Leistungsverzeichnis erstellen.