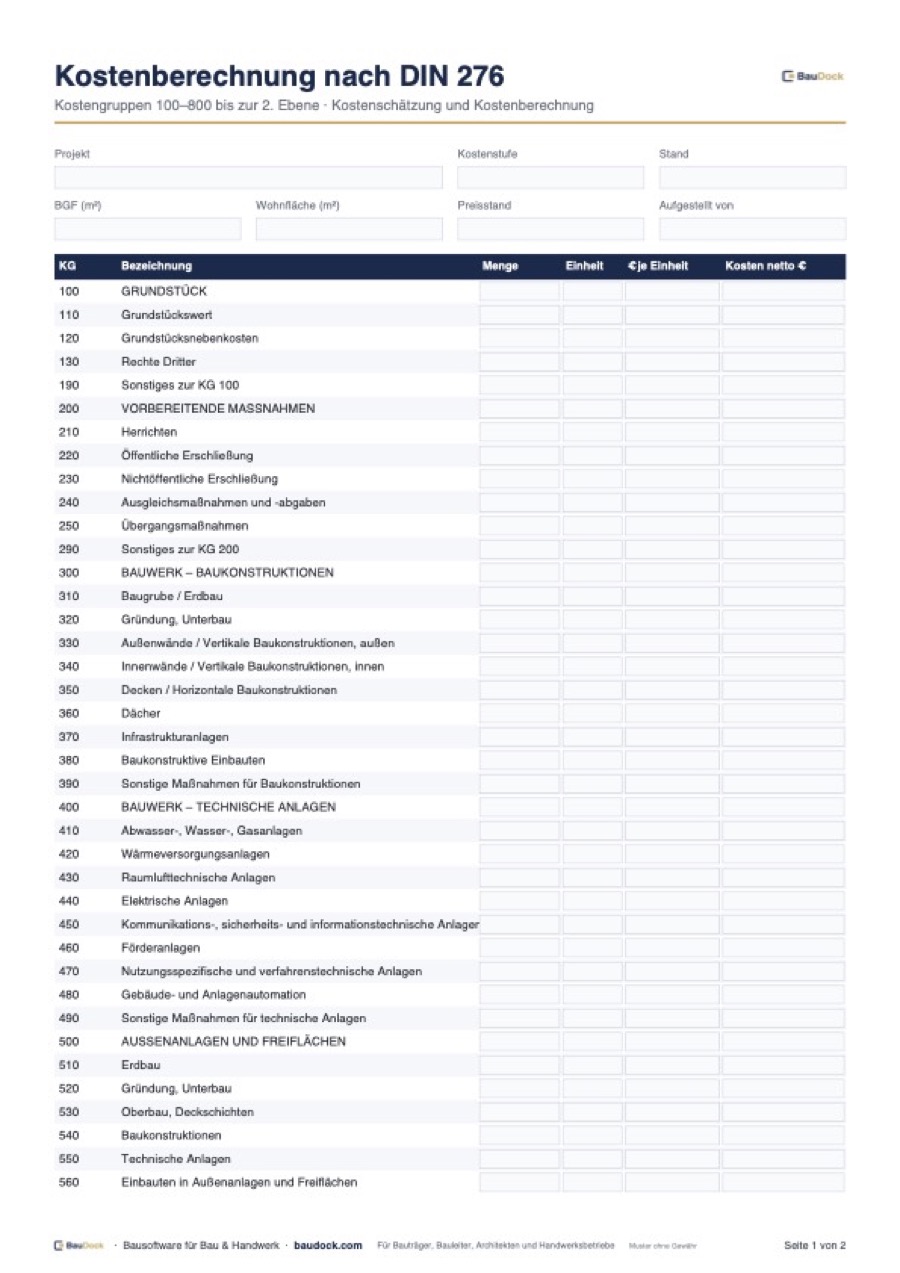
Baukosten-Controlling heißt: Kosten von Anfang an nach einer festen Struktur planen, laufend mit Aufträgen, Nachträgen und Rechnungen abgleichen und frühzeitig eine Prognose für die Endkosten stellen. Grundlage in Deutschland ist die DIN 276 mit ihren Kostengruppen 100 bis 800 und den Stufen der Kostenermittlung. Dieser Artikel zeigt, wie Bauträger und Architekten eine wirksame Kostenkontrolle am Bau aufbauen – vom Budget über den Soll-Ist-Vergleich bis zum Bericht mit Ampel.
- Die DIN 276 gliedert die Kosten im Bauwesen in acht Kostengruppen von 100 Grundstück bis 800 Finanzierung mit bis zu drei Gliederungsebenen.
- Die Kosten werden in Stufen immer genauer ermittelt: Kostenrahmen, Kostenschätzung, Kostenberechnung, Kostenvoranschlag, Kostenanschlag, Kostenfeststellung.
- Wirksames Controlling vergleicht nicht nur Budget und Rechnungen, sondern Budget, Auftragswert, Nachträge, Abrechnung und Prognose je Kostengruppe.
- Nachträge und Risiken gehören sofort in die Prognose – nicht erst, wenn die Rechnung kommt.
- Ein kurzer, regelmäßiger Kostenbericht mit Ampel und Abweichungsbegründung schafft Entscheidungsgrundlagen für Bauherr und Geschäftsführung.
Was ist Baukosten-Controlling?
Controlling ist mehr als das Sammeln von Rechnungen. Es umfasst das Planen der Kosten, das Steuern durch Entscheidungen über Standards, Vergaben und Nachträge und das Kontrollieren durch regelmäßigen Abgleich mit dem Budget. Ziel ist, Abweichungen so früh zu erkennen, dass noch gegengesteuert werden kann – etwa durch eine andere Ausführung, eine Neuvergabe oder eine Anpassung der Finanzierung.
Für Bauträger hängt die Rendite eines Projekts unmittelbar an der Kostenkontrolle: Die Verkaufspreise stehen oft früh fest, jede Kostensteigerung geht direkt zu Lasten der Marge, die in der Bauträgerkalkulation eingeplant wurde. Architekten schulden nach der HOAI bei beauftragten Leistungsphasen kostenbezogene Grundleistungen, etwa die Kostenschätzung in der Leistungsphase 2, die Kostenberechnung in Leistungsphase 3 und die Kostenfeststellung in Leistungsphase 8 (siehe HOAI-Leistungsphasen).
DIN 276 Kostengruppen: die gemeinsame Sprache
Die DIN 276 „Kosten im Bauwesen“ (aktuelle Fassung Dezember 2018) gliedert die Gesamtkosten in der ersten Ebene in acht Kostengruppen. Jede Gruppe wird in der zweiten und dritten Ebene weiter unterteilt, erkennbar an der dreistelligen Nummer – zum Beispiel 300 Bauwerk – Baukonstruktionen, darunter 330 Außenwände/Vertikale Baukonstruktionen, außen, darunter 331 Tragende Außenwände. Die vollständige Gliederung finden Sie in der Liste der Kostengruppen nach DIN 276.
| KG | Bezeichnung | Beispiele |
|---|---|---|
| 100 | Grundstück | Grundstückswert, Grunderwerbsnebenkosten |
| 200 | Vorbereitende Maßnahmen | Herrichten, Erschließung, Ausgleichsmaßnahmen |
| 300 | Bauwerk – Baukonstruktionen | Baugrube, Gründung, Wände, Decken, Dächer |
| 400 | Bauwerk – Technische Anlagen | Sanitär, Heizung, Lüftung, Elektro, Aufzüge |
| 500 | Außenanlagen und Freiflächen | Wege, Stellplätze, Grünflächen |
| 600 | Ausstattung und Kunstwerke | Möblierung, Beschilderung, Kunst am Bau |
| 700 | Baunebenkosten | Planung, Gutachten, Genehmigungen, Projektsteuerung |
| 800 | Finanzierung | Finanzierungskosten, etwa Zinsen während der Bauzeit |
Stufen der Kostenermittlung
Mit fortschreitender Planung werden die Kosten immer genauer. Die DIN 276 unterscheidet dafür mehrere Stufen der Kostenermittlung, die jeweils auf einer anderen Grundlage beruhen und feiner gegliedert sind. Jede Stufe wird mit der vorherigen verglichen; Abweichungen werden begründet.
| Stufe | Grundlage | Typischer Zeitpunkt |
|---|---|---|
| Kostenrahmen | Bedarfsplanung, Projektziele | Projektentwicklung, Grundlagenermittlung |
| Kostenschätzung | Vorplanung | HOAI Leistungsphase 2 |
| Kostenberechnung | Entwurfsplanung | HOAI Leistungsphase 3 |
| Kostenvoranschlag | Ausführungsplanung und Vorbereitung der Vergabe | vor der Vergabe (seit DIN 276:2018) |
| Kostenanschlag | Vergabe und Ausführung, Angebote und Aufträge | während Vergabe und Bau |
| Kostenfeststellung | tatsächlich entstandene Kosten, Schlussrechnungen | nach Fertigstellung, HOAI Leistungsphase 8 |
Für das laufende Controlling am wichtigsten ist der Übergang von der Kostenberechnung zum Kostenanschlag: Ab der Vergabe stehen echte Auftragswerte fest. Spätestens jetzt sollte jede Vergabe sofort gegen das Budget der Kostengruppe gebucht werden. Den Unterschied der frühen Stufen erklärt das Lexikon unter Kostenschätzung und Kostenberechnung; für die Gliederung nach Kostengruppen eignet sich die Vorlage Kostenberechnung nach DIN 276.
Kostenkontrolle am Bau: der Soll-Ist-Vergleich
Ein reiner Vergleich „Budget gegen bezahlte Rechnungen“ führt in die Irre: Rechnungen kommen spät, und bis dahin wirkt alles im Plan. Aussagekräftig ist erst eine Betrachtung mehrerer Werte nebeneinander, je Kostengruppe oder je Vergabeeinheit.
| Spalte | Bedeutung |
|---|---|
| Budget (Soll) | freigegebener Kostenansatz aus der Kostenberechnung bzw. dem Investitionsplan |
| Auftragswert | Summe der erteilten Aufträge |
| Nachträge beauftragt | geprüfte und beauftragte Nachträge |
| Nachträge offen | angemeldete, noch nicht entschiedene Nachträge mit realistischer Bewertung |
| Abgerechnet | geprüfte Abschlags- und Schlussrechnungen |
| Bezahlt | tatsächlich gezahlte Beträge (für die Liquiditätsplanung) |
| Prognose | erwartete Endkosten: Auftrag + Nachträge + noch nicht vergebene Leistungen + Risiken |
| Abweichung | Prognose minus Budget, absolut und in Prozent |
Die entscheidende Spalte ist die Prognose. Sie beantwortet die Frage, die Geschäftsführung und Bauherr wirklich interessiert: Wo landen wir am Ende? Für noch nicht vergebene Leistungen bleibt der Budgetansatz in der Prognose, bis ein Angebot vorliegt. Für vergebene Leistungen gilt der Auftragswert plus Nachträge.
Nachträge und Risiken früh erfassen
Die meisten Kostenüberschreitungen entstehen nicht durch falsche Schätzungen, sondern durch Änderungen während der Ausführung: geänderte Planung, Sonderwünsche, Baugrund, Behinderungen. Deshalb gehören Nachträge in die Prognose, sobald sie angekündigt sind – nicht erst, wenn sie beauftragt oder abgerechnet werden. Wie Nachträge entstehen und geprüft werden, erklärt der Artikel Nachtrag am Bau.
- Nachtragsliste führen: Nummer, Firma, Kostengruppe, Anlass, angemeldeter Betrag, geprüfter Betrag, Status.
- Realistisch bewerten: Offene Nachträge mit dem voraussichtlich anzuerkennenden Betrag ansetzen, nicht mit null.
- Risikoposten: Bekannte Risiken (Baugrund, Preissteigerungen, Terminverzug) als eigene Position mit geschätztem Betrag führen.
- Reserve: Eine Projektreserve getrennt ausweisen und Entnahmen dokumentieren – sonst verschwindet sie unbemerkt in den Kostengruppen.
- Ursache festhalten: Bauherrenwunsch, Planungsänderung oder Störung im Bauablauf? Die Ursache entscheidet, wer die Kosten trägt.
Berichtswesen und Kostenampel
Ein Kostenbericht muss nicht lang sein, aber regelmäßig – monatlich oder zu festen Meilensteinen. Er zeigt den Stand je Kostengruppe, die Veränderung seit dem letzten Bericht und die Gründe für Abweichungen. Eine Ampel macht auf einen Blick sichtbar, wo gehandelt werden muss.
| Ampel | Bedingung | Folge |
|---|---|---|
| Grün | Prognose im Budget | keine Maßnahme, Beobachtung |
| Gelb | Prognose bis etwa 5 % über Budget oder offene Nachträge mit unklarer Bewertung | Ursache klären, Gegenmaßnahmen prüfen |
| Rot | Prognose deutlich über Budget oder Reserve aufgebraucht | Entscheidung durch Geschäftsführung bzw. Bauherrn |