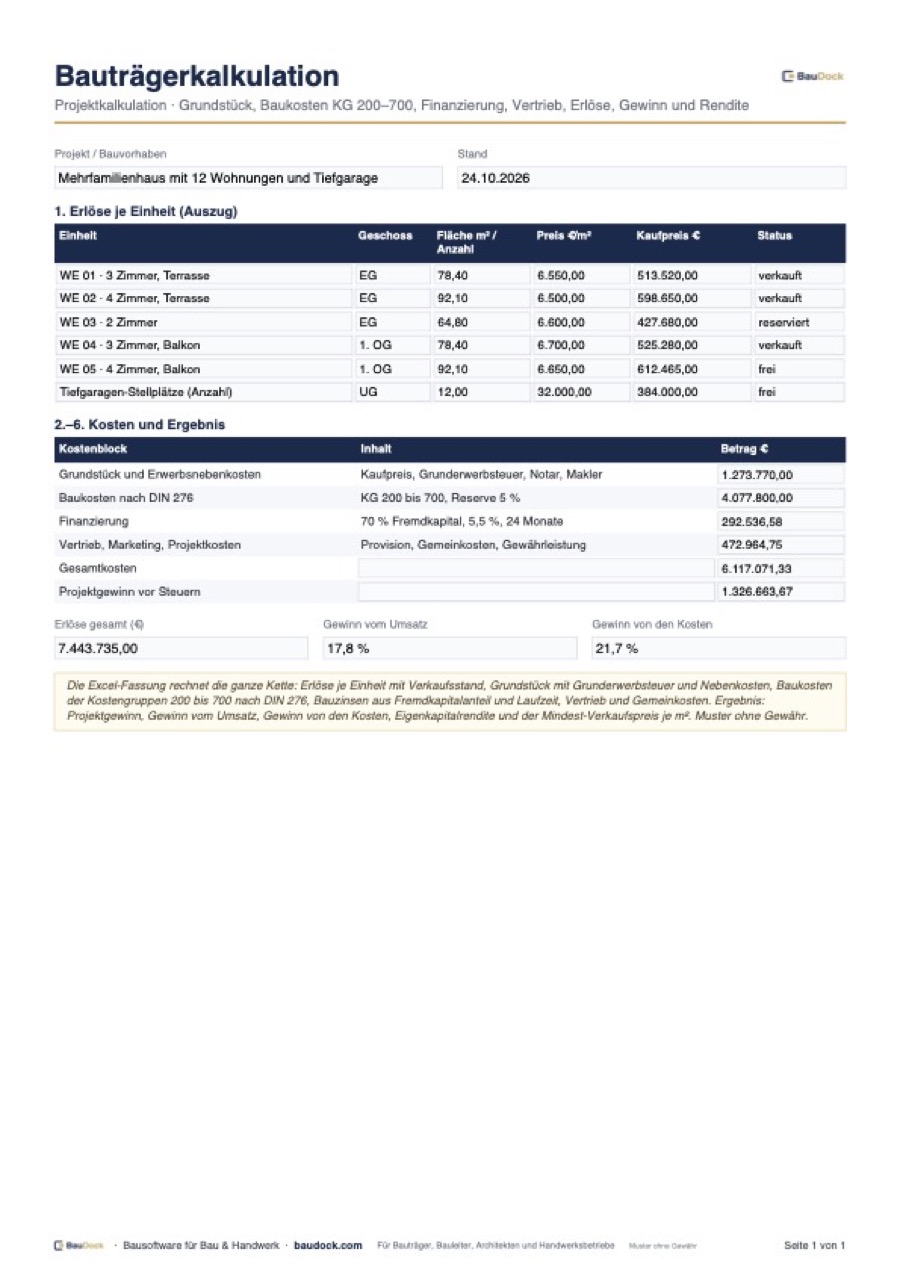
Die Bauträgerkalkulation (auch Projektkalkulation) stellt alle Kosten eines Bauträgerprojekts den erwarteten Verkaufserlösen gegenüber und zeigt, welcher Gewinn am Ende übrig bleibt. Sie entscheidet darüber, ob ein Grundstück gekauft wird, welchen Preis Sie bieten können und ob die Bank finanziert. Dieser Artikel zeigt den Aufbau einer Bauträgerkalkulation, ein durchgerechnetes Beispiel mit zwölf Wohnungen, die wichtigsten Kennzahlen und die Fehler, die Projekte unrentabel machen.
- Die Bauträgerkalkulation gliedert sich in Grundstück mit Erwerbsnebenkosten, Baukosten nach DIN 276, Finanzierung, Vertrieb und Erlöse.
- Maßgebliche Kennzahl ist der Gewinn in Prozent der Gesamtkosten oder des Erlöses; Banken erwarten häufig einen Projektgewinn im Bereich von 15 bis 20 % der Gesamtkosten.
- Die Rückwärtsrechnung (Residualwert) ermittelt, was das Grundstück höchstens kosten darf, damit der Zielgewinn erreicht wird.
- Baukosten werden nach Kostengruppen 200 bis 700 der DIN 276 erfasst und in jeder Projektphase genauer: von der Kostenschätzung bis zur Kostenfeststellung.
- Eine Kalkulation ist nur so gut wie ihre Fortschreibung: Soll-Ist-Vergleich, Reserven für Unvorhergesehenes und eine Sensitivitätsrechnung für Preis und Baukosten gehören dazu.
Was ist eine Bauträgerkalkulation?
Eine Bauträgerkalkulation ist die Wirtschaftlichkeitsrechnung für ein Bauträgerprojekt. Sie beantwortet drei Fragen: Was kostet das Projekt insgesamt? Was bringt der Verkauf der Einheiten? Und wie viel Gewinn bleibt, gemessen an Kosten, Erlös und eingesetztem Eigenkapital? Anders als die Kostenberechnung des Architekten umfasst sie nicht nur die Bauwerkskosten, sondern auch Grundstück, Finanzierung, Vertrieb und Risiko.
Die Kalkulation begleitet das Projekt in mehreren Stufen: als grobe Machbarkeitsprüfung vor dem Grundstücksankauf, als Bankkalkulation für die Finanzierungszusage, als Vertriebskalkulation für die Preisliste und schließlich als laufende Projektkalkulation mit Soll-Ist-Vergleich bis zur Schlussabrechnung.
Aufbau der Projektkalkulation
| Block | Inhalt | Typische Bezugsgröße |
|---|---|---|
| Grundstück | Kaufpreis, Grunderwerbsteuer, Notar, Grundbuch, ggf. Makler, Gutachten, Abriss | Kaufpreis + Nebenkosten (oft 8–12 %) |
| KG 200 Vorbereitende Maßnahmen | Erschließung, Herrichten, Ausgleichsabgaben, Hausanschlüsse | Pauschal oder je m² Grundstück |
| KG 300 + 400 Bauwerk | Baukonstruktion und technische Anlagen | € je m² BGF oder Wohnfläche |
| KG 500 Außenanlagen | Wege, Stellplätze, Grünflächen, Spielplatz | Pauschal oder je m² Außenfläche |
| KG 600 Ausstattung | Küchen, Möblierung (falls verkauft) | Meist nicht enthalten |
| KG 700 Baunebenkosten | Planung, Fachplaner, Gutachten, Genehmigung, Projektsteuerung | 12–20 % von KG 300 + 400 |
| Finanzierung | Zinsen, Bereitstellungsprovision, Bürgschaftsgebühren | abhängig von Laufzeit und Vertriebsquote |
| Vertrieb und Marketing | Makler oder eigener Vertrieb, Exposé, Visualisierungen, Musterwohnung | 3–6 % vom Erlös |
| Unvorhergesehenes | Reserve für Baugrund, Preissteigerung, Nachträge | 3–5 % der Baukosten |
| Erlöse | Verkaufspreise je Einheit, Stellplätze, Sondereigentum | € je m² Wohnfläche |
Die Gliederung der Baukosten folgt der DIN 276. Wer die Kostengruppen konsequent nutzt, kann Angebote, Aufträge und Rechnungen später ohne Umrechnung gegen die Kalkulation stellen. Eine Übersicht finden Sie in der Liste der Kostengruppen nach DIN 276.
Beispiel: Bauträgerkalkulation für 12 Wohnungen
Das folgende Beispiel zeigt ein Mehrfamilienhaus mit 12 Eigentumswohnungen, 1.000 m² Wohnfläche und 1.400 m² Bruttogrundfläche. Alle Werte sind gerundete Beispielzahlen und ersetzen keine eigene Marktanalyse.
| Position | Ansatz | Betrag |
|---|---|---|
| Grundstück | Kaufpreis | 900.000 |
| Erwerbsnebenkosten | Grunderwerbsteuer, Notar, Grundbuch, Makler (ca. 10 %) | 90.000 |
| KG 200 | Erschließung, Anschlüsse | 60.000 |
| KG 300 + 400 | 1.400 m² BGF × 2.300 €/m² | 3.220.000 |
| KG 500 | Außenanlagen, Stellplätze | 120.000 |
| KG 700 | ca. 15 % von KG 300 + 400 | 483.000 |
| Unvorhergesehenes | ca. 3 % der Baukosten | 100.000 |
| Finanzierung | Zinsen und Gebühren über die Projektlaufzeit | 180.000 |
| Vertrieb | 4 % vom Erlös | 252.000 |
| Gesamtkosten | 5.405.000 | |
| Erlös | 1.000 m² Wohnfläche × 6.300 €/m² | 6.300.000 |
| Projektgewinn | Erlös – Gesamtkosten | 895.000 |
| Gewinn in % der Gesamtkosten | 895.000 / 5.405.000 | 16,6 % |
| Gewinn in % des Erlöses | 895.000 / 6.300.000 | 14,2 % |
Für die Erwerbsnebenkosten ist die Grunderwerbsteuer der größte Posten; sie liegt je nach Bundesland zwischen 3,5 und 6,5 %. Den genauen Betrag ermitteln Sie mit dem Grunderwerbsteuer-Rechner.
Kennzahlen der Bauträgerkalkulation
- Gewinn auf Gesamtkosten: Projektgewinn geteilt durch Gesamtkosten. Viele Banken orientieren ihre Finanzierungsentscheidung an dieser Größe; als Zielbereich gelten häufig 15 bis 20 %.
- Gewinn auf Erlös (Marge): Projektgewinn geteilt durch Verkaufserlös. Sie zeigt, wie viel Preisnachlass das Projekt verträgt.
- Eigenkapitalrendite: Projektgewinn geteilt durch eingesetztes Eigenkapital. Im Beispiel mit 20 % Eigenkapital (rund 1,08 Mio. €) ergäbe sich vor Steuern eine Rendite von rund 83 % über die gesamte Projektlaufzeit, nicht pro Jahr.
- Kosten je m² Wohnfläche: Gesamtkosten geteilt durch verkaufbare Wohnfläche, im Beispiel 5.405 €/m². Daran erkennen Sie sofort, welchen Mindestverkaufspreis das Projekt braucht.
- Verhältnis Wohnfläche zu BGF: Im Beispiel 1.000 zu 1.400, also rund 71 %. Je schlechter das Verhältnis, desto teurer wird jeder verkaufbare Quadratmeter.
Rückwärtsrechnung: Was darf das Grundstück kosten?
Vor dem Ankauf rechnen Bauträger die Kalkulation häufig rückwärts. Ausgangspunkt sind der erzielbare Erlös und der Zielgewinn. Davon werden alle Kosten außer dem Grundstück abgezogen. Was übrig bleibt, ist der Betrag, den Grundstück und Erwerbsnebenkosten höchstens kosten dürfen (Residualwert).
Liegt der geforderte Kaufpreis darüber, muss das Projekt anders aufgestellt werden: mehr Wohnfläche durch bessere Ausnutzung, höhere Verkaufspreise, günstigere Bauweise oder ein geringerer Zielgewinn mit entsprechend höherem Risiko.
Sensitivität: Wie empfindlich ist das Projekt?
Eine einzelne Zahl täuscht Sicherheit vor. Prüfen Sie deshalb, wie sich der Gewinn verändert, wenn wichtige Annahmen abweichen. Schon wenige Prozent bei Baukosten oder Verkaufspreis verschieben das Ergebnis deutlich.
| Annahme | Änderung | Neuer Gewinn | Gewinn auf Kosten |
|---|---|---|---|
| Basisfall | – | 895.000 € | 16,6 % |
| Baukosten KG 300 + 400 | + 10 % | rund 525.000 € | rund 9,1 % |
| Verkaufspreis | – 5 % | rund 590.000 € | rund 11,0 % |
| Vermarktungsdauer | + 6 Monate Zinsen | rund 835.000 € | rund 15,3 % |
Im Beispiel kosten zehn Prozent höhere Baukosten rund 370.000 € Gewinn, weil mit den Bauwerkskosten auch die prozentual angesetzten Baunebenkosten steigen. Eine Reserve für Unvorhergesehenes ist deshalb kein Luxus, sondern Teil einer seriösen Kalkulation.
Kalkulation fortschreiben: vom Plan zur Kostenfeststellung
Die erste Kalkulation beruht auf Kennwerten je m². Mit jeder Planungsstufe wird sie genauer: Kostenschätzung, Kostenberechnung, Kostenanschlag mit Angeboten und Aufträgen, Kostenfeststellung nach Schlussrechnungen. Die Unterschiede erklärt der Lexikonbeitrag Kostenschätzung und Kostenberechnung. Entscheidend ist, dass Aufträge und Nachträge laufend in die Kalkulation einfließen und Abweichungen früh sichtbar werden. Wie das organisiert wird, beschreibt der Artikel Baukosten-Controlling.
Typische Fehler in der Bauträgerkalkulation
- Baukosten nur je m² Wohnfläche statt je m² BGF angesetzt; Treppenhaus, Keller und Tiefgarage fehlen dann.
- Baunebenkosten zu niedrig: Fachplaner, Gutachten, Prüfstatik, Vermessung und Gebühren summieren sich schnell auf 15 % und mehr.
- Keine Reserve für Baugrund, Altlasten oder Preissteigerungen.
- Finanzierung zu knapp: Zinsen über die gesamte Vermarktungsdauer statt nur über die Bauzeit ansetzen; auch Bereitstellungszinsen für nicht abgerufene Darlehen fallen an (siehe Bereitstellungszinsen-Rechner).
- Erlöse ohne Marktabgleich: Preise aus Wunschdenken statt aus Vergleichsobjekten.
- Kalkulation nicht fortgeschrieben: Nachträge und Sonderwünsche fehlen in der Prognose.
- Umsatzsteuer vermischt: Erlöse aus Wohnungsverkäufen sind in der Regel umsatzsteuerfrei; die Vorsteuer aus den Baukosten ist dann nicht abziehbar und gehört als Kostenbestandteil in die Kalkulation.