Angebotskalkulation im Handwerk: so entsteht der Einheitspreis
Die Angebotskalkulation zerlegt jede Leistung in ihre Kostenbestandteile. Beim Zuschlagsverfahren mit Stundenverrechnungssatz sind Gemeinkosten, Wagnis und Gewinn bereits im Satz je Stunde enthalten; auf Material und Fremdleistungen kommt ein eigener Zuschlag für Beschaffung, Lagerung und Gewährleistung. Wie der Stundensatz entsteht, zeigt die Vorlage Kalkulation Stundenverrechnungssatz und der Stundenverrechnungssatz-Rechner.
| Baustein | Rechnung | Beispiel Wandfliesen je m² |
|---|---|---|
| Material VK | Material EK × (1 + Zuschlag) | 32,50 € × 1,20 = 39,00 € |
| Lohn | Lohnminuten ÷ 60 × Stundensatz | 70 min ÷ 60 × 64 € = 74,67 € |
| Fremdleistung VK | Fremdleistung EK × (1 + Zuschlag) | – |
| Geräte / Sonstiges | direkt je Einheit | – |
| Einheitspreis | Summe der Bausteine | 113,67 € |
| Gesamtpreis | Menge × Einheitspreis | 18,6 m² × 113,67 € = 2.114,26 € |
Beispiel: Badsanierung
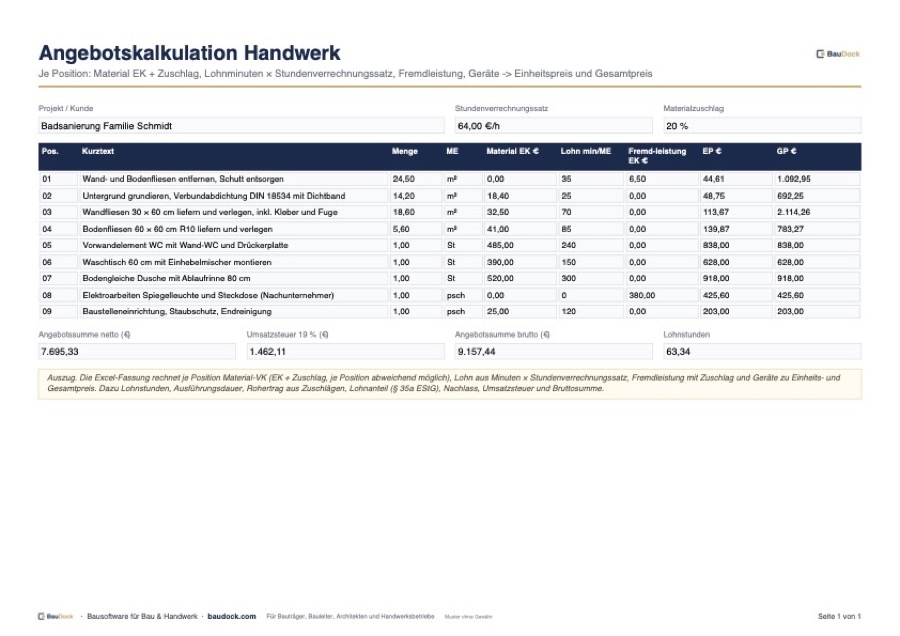
Die Vorlage enthält eine Badsanierung mit neun Positionen vom Rückbau bis zur Endreinigung, darunter Elektroarbeiten durch einen Nachunternehmer. Bei 64 € Stundenverrechnungssatz, 20 % Materialzuschlag und 12 % Zuschlag auf Fremdleistungen ergibt sich eine Angebotssumme von 7.695,33 € netto und 9.157,44 € brutto. Die Kalkulation enthält 63,34 Lohnstunden; mit zwei Monteuren und 8 Stunden je Tag sind das 4 Arbeitstage. Der Lohnanteil liegt bei rund 53 % der Nettosumme.
Rechtliches: Angebot, Kostenvoranschlag und § 35a EStG
Ob Ihr Angebot verbindlich ist oder ein unverbindlicher Kostenvoranschlag, sollten Sie ausdrücklich angeben. Wird ein Kostenvoranschlag wesentlich überschritten, kann der Kunde nach § 649 BGB kündigen; der Unternehmer muss die Überschreitung unverzüglich anzeigen. Details erklärt der Artikel Kostenvoranschlag. Privatkunden können 20 % der Arbeitskosten, höchstens 1.200 € im Jahr, nach § 35a Abs. 3 EStG von der Steuer abziehen. Voraussetzung ist, dass Arbeits-, Maschinen- und Fahrtkosten auf der Rechnung getrennt vom Material stehen und unbar gezahlt wird; mehr im Artikel Lohnkosten auf der Rechnung.
Rohertrag und Nachkalkulation
Die Zusammenstellung trennt Einkauf und Verkauf bei Material und Fremdleistungen. Der Rohertrag aus Zuschlägen kommt zum Gewinnanteil im Stundenverrechnungssatz hinzu. Gewähren Sie einen Nachlass, sehen Sie sofort, wie viel davon übrig bleibt. Nach Abschluss des Auftrags vergleichen Sie die kalkulierten Lohnstunden mit den tatsächlich gestempelten Stunden. Weichen sie regelmäßig ab, passen Sie die Minutenwerte für die nächste Kalkulation an. So wird die Angebotskalkulation von Auftrag zu Auftrag genauer.
Typische Fehler in der Kalkulation
- Stundensatz geschätzt statt aus Lohn, Lohnnebenkosten, Gemeinkosten und Gewinn berechnet.
- Material ohne Zuschlag weitergegeben, obwohl Beschaffung und Gewährleistung Kosten verursachen.
- Nachunternehmer zum Einkaufspreis weiterberechnet.
- Rüstzeiten, Baustelleneinrichtung und Endreinigung vergessen.
- Minutenwerte nach Gefühl statt aus der Nachkalkulation früherer Aufträge.
- Nachlass gewährt, ohne zu prüfen, was vom Rohertrag übrig bleibt.