Lohnkosten in der Rechnung auszuweisen bedeutet, dass der Handwerker die Arbeitskosten getrennt von den Materialkosten angibt, damit der private Auftraggeber die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG nutzen kann. Der Kunde kann 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr, direkt von seiner Einkommensteuer abziehen. Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Handwerkers. Dieser Artikel erklärt, welche Kosten als Arbeitskosten gelten, wie Sie sie korrekt ausweisen, welche Fälle nicht begünstigt sind und enthält eine Musterrechnung.
- Nach § 35a Abs. 3 EStG ermäßigt sich die Einkommensteuer um 20 % der Arbeitskosten, höchstens 1.200 Euro im Jahr (entspricht 6.000 Euro Arbeitskosten).
- Begünstigt sind Arbeitskosten einschließlich Maschinen- und Fahrtkosten und der darauf entfallenden Umsatzsteuer, nicht aber Materialkosten.
- Der Kunde braucht eine Rechnung und muss unbar auf das Konto des Leistenden zahlen; Barzahlung schließt den Abzug aus.
- Nicht begünstigt sind Leistungen beim Neubau, öffentlich geförderte Maßnahmen und Kosten, die bereits als Betriebsausgaben oder Werbungskosten abgezogen werden.
- Der Ausweis in der Rechnung ist keine gesetzliche Pflicht des Handwerkers, aber ein wichtiger Service für Privatkunden und erspart Rückfragen.
Was regelt § 35a EStG?
§ 35a EStG gewährt privaten Haushalten eine Steuerermäßigung für haushaltsnahe Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen und Handwerkerleistungen. Für Handwerksbetriebe ist Absatz 3 entscheidend: Für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen, die in einem in der EU oder im EWR gelegenen Haushalt des Steuerpflichtigen erbracht werden, ermäßigt sich die Einkommensteuer um 20 Prozent der Aufwendungen, höchstens um 1.200 Euro. Begünstigt sind nur die Arbeitskosten.
Die Ermäßigung wird direkt von der Steuerschuld abgezogen, nicht vom Einkommen. Für den Kunden ist sie deshalb besonders wertvoll. Damit er sie nutzen kann, muss aus der Rechnung hervorgehen, welcher Teil des Betrags auf Arbeitskosten entfällt.
| Art | Ermäßigung | Höchstbetrag je Jahr |
|---|---|---|
| Minijob im Privathaushalt (Abs. 1) | 20 % der Aufwendungen | 510 Euro |
| Haushaltsnahe Dienstleistungen und Beschäftigungsverhältnisse (Abs. 2) | 20 % der Aufwendungen | 4.000 Euro |
| Handwerkerleistungen (Abs. 3) | 20 % der Arbeitskosten | 1.200 Euro |
Welche Kosten sind Lohnkosten im Sinne von § 35a?
Das Gesetz spricht von Arbeitskosten. Nach dem Anwendungsschreiben des Bundesfinanzministeriums zu § 35a EStG zählen dazu neben dem reinen Lohn auch die in Rechnung gestellten Maschinen- und Fahrtkosten sowie die darauf entfallende Umsatzsteuer. Materialkosten und sonstige gelieferte Waren sind nicht begünstigt.
| Begünstigt (Arbeitskosten) | Nicht begünstigt |
|---|---|
| Arbeitslohn, Stundenlöhne, Pauschalen für Arbeitsleistung | Material, Ersatzteile, Bauteile |
| Maschinenkosten, z. B. Gerätemiete im Rahmen der Leistung | Gelieferte Geräte und Möbel |
| Fahrtkosten und Anfahrtspauschalen | Entsorgungskosten als eigene Hauptleistung (z. B. reine Containergestellung) |
| Umsatzsteuer auf die Arbeitskosten | Umsatzsteuer auf das Material |
| Entsorgung als Nebenleistung der Handwerkerleistung | Gutachten und reine Mess- oder Prüfleistungen ohne Behebung |
Lohnkosten in der Rechnung ausweisen: so geht es
Der Ausweis der Arbeitskosten ist für Handwerksbetriebe keine gesetzliche Pflicht. Die Rechnung muss aber die umsatzsteuerlichen Pflichtangaben enthalten, und der Kunde muss den Anteil der Arbeitskosten erkennen können. Am einfachsten gelingt das, wenn Positionen schon im Angebot nach Lohn und Material getrennt sind.
Drei Möglichkeiten für den Ausweis
- Getrennte Positionen: Arbeitsstunden, Anfahrt und Material stehen in eigenen Positionen. Die Summe der Arbeitspositionen wird am Ende als Arbeitskosten ausgewiesen.
- Aufteilung je Position: Bei Einheitspreisen mit Lohn- und Materialanteil wird der Lohnanteil je Position oder als Summe angegeben.
- Prozentuale Aufteilung: Bei Pauschalpreisen ist nach dem BMF-Schreiben eine prozentuale Aufteilung durch den Rechnungsaussteller zulässig, etwa „Arbeitskosten 60 % des Rechnungsbetrags“. Die Aufteilung sollte nachvollziehbar kalkuliert sein.
Bruttobetrag angeben
Der Kunde setzt die Arbeitskosten einschließlich Umsatzsteuer an. Geben Sie deshalb den Bruttobetrag der Arbeitskosten an, oder nennen Sie Netto, Umsatzsteuer und Brutto. Eine Formulierung wie „Enthaltene Arbeitskosten im Sinne von § 35a EStG: 1.428,00 Euro inkl. 19 % USt“ ist eindeutig.
Musterrechnung mit ausgewiesenen Lohnkosten
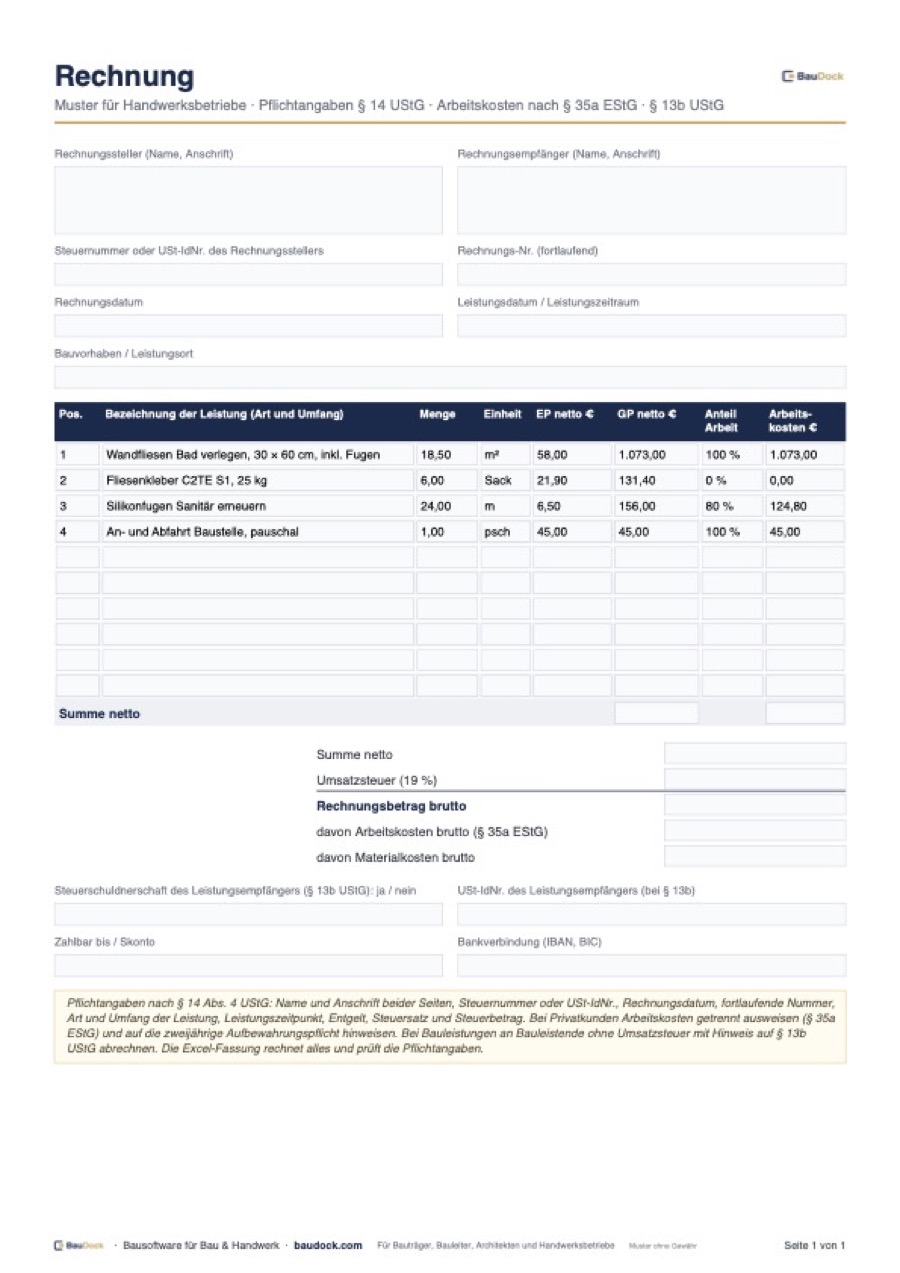
Das folgende Beispiel zeigt eine Handwerkerrechnung an einen privaten Kunden für den Austausch einer Duschwanne. Alle Pflichtangaben nach § 14 Abs. 4 UStG sind enthalten, die Arbeitskosten sind getrennt ausgewiesen.
In diesem Beispiel kann die Kundin 20 Prozent von 1.195,95 Euro, also 239,19 Euro, von ihrer Einkommensteuer abziehen, sofern sie den Höchstbetrag im Jahr nicht bereits ausgeschöpft hat. Die Werte sind ein Muster und im Einzelfall anzupassen. Als Excel-Datei, die die Arbeitskosten je Position und in Summe ausweist, können Sie das Rechnung Muster Handwerker herunterladen.
Wann ist keine Steuerermäßigung möglich?
- Barzahlung: Nach § 35a Abs. 5 Satz 3 EStG muss die Zahlung auf das Konto des Leistenden erfolgen.
- Neubau: Handwerkerleistungen im Rahmen einer Neubaumaßnahme sind nach Auffassung der Finanzverwaltung nicht begünstigt. Begünstigt sind Arbeiten im bestehenden Haushalt, etwa Renovierung, Reparatur, Modernisierung und Erweiterung.
- Öffentliche Förderung: Für Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden, gibt es keine Ermäßigung (§ 35a Abs. 3 Satz 2 EStG).
- Steuerermäßigung nach § 35c EStG: Wer für energetische Maßnahmen die Ermäßigung nach § 35c nutzt, kann für dieselben Aufwendungen nicht zusätzlich § 35a beanspruchen.
- Betriebsausgaben oder Werbungskosten: Aufwendungen für eine vermietete Wohnung oder das Arbeitszimmer werden dort abgezogen, nicht nach § 35a.
- Kein Haushalt: Leistungen müssen im Haushalt des Kunden erbracht werden. Arbeiten in der Werkstatt, etwa Reparatur eines mitgenommenen Geräts, sind nach Verwaltungsauffassung nicht begünstigt.
Besonderheiten bei Mietern und Wohnungseigentümern
Auch Mieter und Wohnungseigentümer können die Ermäßigung nutzen, wenn Handwerkerleistungen über die Nebenkosten- oder Hausgeldabrechnung umgelegt werden. Der Vermieter oder die Verwaltung muss dann den Anteil der begünstigten Arbeitskosten in der Abrechnung oder einer Bescheinigung ausweisen. Für Handwerksbetriebe, die für Hausverwaltungen arbeiten, bedeutet das: Auch dort sollten Arbeits- und Materialkosten getrennt ausgewiesen werden, damit die Verwaltung die Werte übernehmen kann.
Typische Fehler beim Ausweis der Lohnkosten
- Nur Gesamtsumme: Ohne Aufteilung kann der Kunde den Anteil nicht belegen und fragt nach.
- Netto statt brutto: Der Kunde setzt die Arbeitskosten inklusive Umsatzsteuer an. Wer nur netto angibt, sollte das kennzeichnen.
- Material als Arbeitskosten: Eine zu hohe Aufteilung zugunsten des Kunden ist unzulässig und kann Rückfragen des Finanzamts auslösen.
- Fahrtkosten vergessen: Anfahrt gehört zu den begünstigten Arbeitskosten.
- Barzahlung angeboten: Wer bar kassiert, nimmt dem Kunden die Ermäßigung.
- Pflichtangaben fehlen: etwa Leistungszeitraum oder Aufbewahrungshinweis. Mehr dazu im Artikel Leistungszeitraum auf der Rechnung.
Weitere Grundlagen zur Rechnungsstellung finden Sie in den Artikeln Angebot schreiben im Handwerk, E-Rechnung im Handwerk und Mahnung im Handwerk.