Kostenlose Vorlage · Abrechnung

Rechnung Muster für Handwerker – kostenlos als Excel herunterladen

Kostenlos · ohne Anmeldung · ohne E-Mail-Adresse

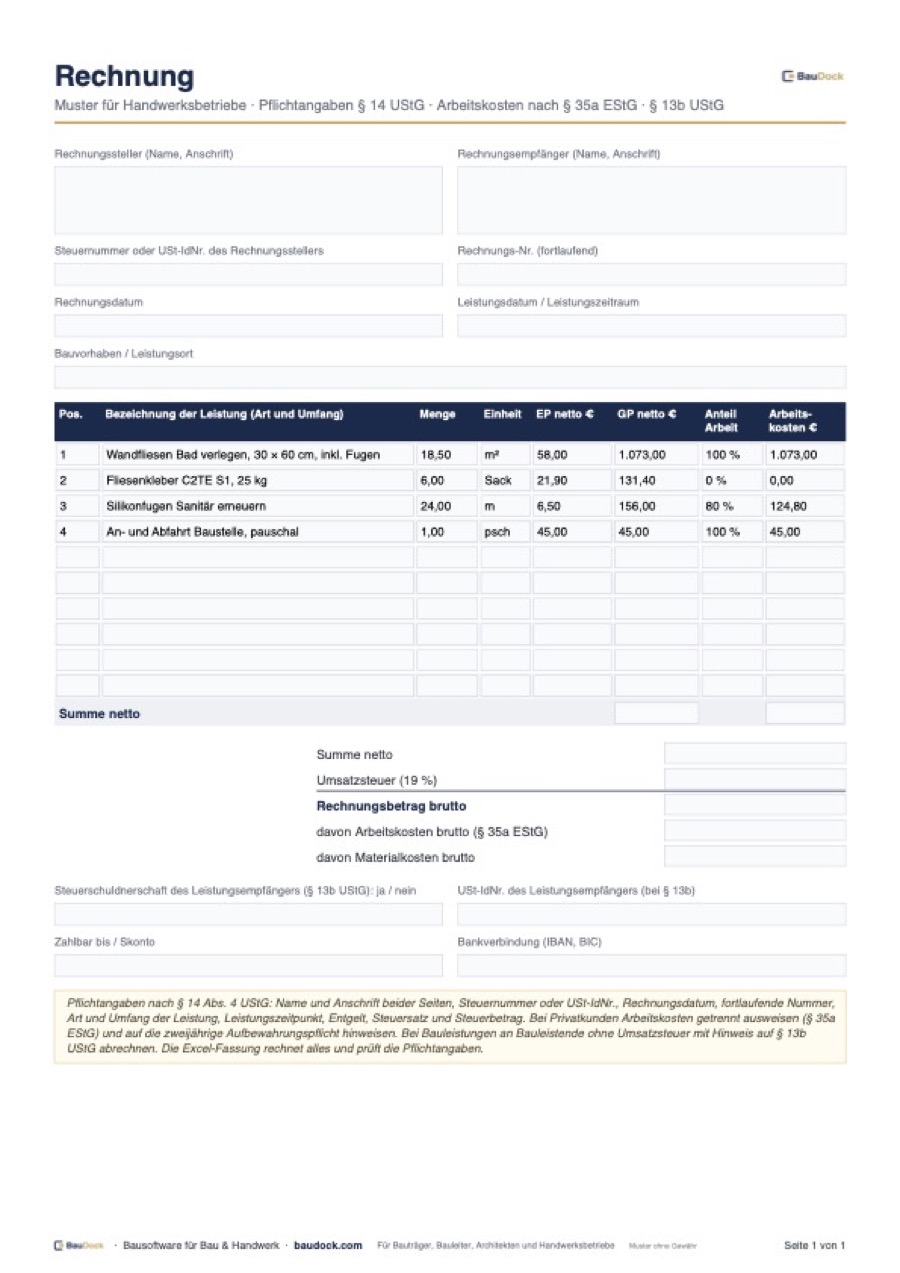
Dieses Rechnung Muster für Handwerker ist eine fertige Excel-Rechnung, die Positionen, Umsatzsteuer und Rechnungsbetrag selbst rechnet und die Pflichtangaben nach § 14 Abs. 4 UStG prüft. Für Privatkunden weist sie die Arbeitskosten nach § 35a EStG getrennt aus, für Bauleistungen an andere Bauunternehmen schaltet sie auf die Steuerschuldnerschaft nach § 13b UStG um. Das Handwerkerrechnung Muster eignet sich für Fliesenleger, Maler, Elektriker, Installateure und alle anderen Gewerke.

Das steht in der Vorlage
  • Kopf: Rechnungssteller, Rechnungsempfänger, Steuernummer oder USt-IdNr., Rechnungs-Nr., Rechnungsdatum, Leistungsdatum / -zeitraum, Kunden-Nr., Auftrag / Angebot vom, Ihr Zeichen, Bauvorhaben / Leistungsort
  • 20 Positionszeilen mit Pos., Bezeichnung der Leistung, Menge, Einheit, Einzelpreis und Gesamtpreis netto, vier Beispielpositionen
  • Je Position Anteil Arbeitskosten und Arbeitskosten netto
  • Summe netto, Auswahl § 13b UStG (ja / nein), Umsatzsteuersatz, Umsatzsteuer und Rechnungsbetrag
  • Ausweis nach § 35a EStG: Arbeitskosten netto und brutto, Materialkosten brutto, Orientierungswert der Steuerermäßigung
  • Zahlung: Zahlungsziel, Skonto, Bankverbindung und Hinweis auf die Aufbewahrungspflicht für Privatkunden
  • Prüfliste der neun Pflichtangaben nach § 14 Abs. 4 UStG mit Status „vorhanden“ oder „fehlt“
Das nimmt sie Ihnen ab
  • Gesamtpreise, Summen, Umsatzsteuer und Rechnungsbetrag werden automatisch berechnet und auf Cent gerundet
  • Bei „§ 13b = ja“ entfällt die Umsatzsteuer und der Pflichthinweis zur Steuerschuldnerschaft erscheint automatisch
  • Arbeitskosten je Position über den Arbeitsanteil in Prozent, getrennter Ausweis Arbeit und Material brutto
  • Steuerermäßigung des Kunden (20 %, höchstens 1.200 € im Jahr) als Orientierungswert
  • Pflichtangaben-Prüfung färbt fehlende Angaben rot, vorhandene grün
  • Eingaben nur in gelben Feldern, Steuersatz und Arbeitsanteil mit Gültigkeitsprüfung

So füllen Sie die Vorlage aus

  1. 1
    Kopf ausfüllen
    Tragen Sie Ihre Firma, den Kunden, Steuernummer oder USt-IdNr., eine neue fortlaufende Rechnungsnummer, Rechnungsdatum und Leistungszeitraum ein.
  2. 2
    Positionen eintragen
    Überschreiben Sie die Beispielpositionen mit Ihren Leistungen. Menge und Einzelpreis genügen, den Gesamtpreis rechnet Excel.
  3. 3
    Arbeitsanteil angeben
    Geben Sie je Position den Anteil der Arbeitskosten an: 100 % für Lohn, Fahrt und Maschinen, 0 % für Material, Mischwerte bei Positionen mit Material.
  4. 4
    § 13b prüfen
    Ist der Kunde selbst Bauunternehmer und erbringen Sie eine Bauleistung, wählen Sie „ja“ und tragen seine USt-IdNr. ein. Dann rechnet die Vorlage ohne Umsatzsteuer.
  5. 5
    Pflichtangaben kontrollieren
    Prüfen Sie unten die Liste der Pflichtangaben. Erst wenn alles „vorhanden“ zeigt, die Rechnung als PDF speichern und versenden.

Handwerkerrechnung Muster: die Pflichtangaben nach § 14 UStG

Eine Rechnung berechtigt den Kunden nur dann zum Vorsteuerabzug, wenn sie alle Pflichtangaben enthält. Das gilt für jede Handwerkerrechnung über 250 € brutto; darunter genügt eine Kleinbetragsrechnung nach § 33 UStDV mit weniger Angaben. Die Liste in § 14 Abs. 4 UStG ist abschließend. Wie Sie eine Rechnung Schritt für Schritt schreiben, erklärt der Artikel Rechnung schreiben als Handwerker.

PflichtangabeFundstelle
Name und Anschrift von Unternehmer und Kunde§ 14 Abs. 4 Nr. 1 UStG
Steuernummer oder USt-IdNr.§ 14 Abs. 4 Nr. 2 UStG
Ausstellungsdatum§ 14 Abs. 4 Nr. 3 UStG
Fortlaufende, einmalige Rechnungsnummer§ 14 Abs. 4 Nr. 4 UStG
Menge und Art bzw. Umfang und Art der Leistung§ 14 Abs. 4 Nr. 5 UStG
Zeitpunkt oder Zeitraum der Leistung§ 14 Abs. 4 Nr. 6 UStG
Entgelt netto, Steuersatz und Steuerbetrag§ 14 Abs. 4 Nr. 7 und 8 UStG
Hinweis auf die Aufbewahrungspflicht bei Privatkunden§ 14 Abs. 4 Nr. 9 UStG

Für Bauleistungen an Privatkunden gilt außerdem: Die Rechnung muss innerhalb von sechs Monaten nach der Leistung ausgestellt werden (§ 14 Abs. 2 Satz 1 Nr. 1 UStG), und der Kunde muss sie zwei Jahre aufbewahren (§ 14b Abs. 1 Satz 5 UStG). Auf diese Pflicht weist die Vorlage hin. Den richtigen Leistungszeitraum erklärt der Artikel Leistungszeitraum in der Rechnung.

Lohnanteil nach § 35a EStG ausweisen

Privatkunden können 20 % der Arbeitskosten für Handwerkerleistungen im Haushalt von der Einkommensteuer abziehen, höchstens 1.200 € im Jahr (§ 35a Abs. 3 EStG). Begünstigt sind Lohn-, Maschinen- und Fahrtkosten einschließlich Umsatzsteuer, nicht das Material. Voraussetzung ist eine Rechnung und die unbare Zahlung auf das Konto des Handwerkers (§ 35a Abs. 5 Satz 3 EStG). Weisen Sie den Arbeitsanteil deshalb getrennt aus. Die Vorlage rechnet ihn je Position und zeigt Arbeits- und Materialkosten brutto. Details im Artikel Lohnkosten in der Rechnung nach § 35a.

Bauleistungen an Bauunternehmen: § 13b UStG

Erbringen Sie eine Bauleistung an ein Unternehmen, das selbst nachhaltig Bauleistungen erbringt, schuldet der Kunde die Umsatzsteuer (§ 13b Abs. 2 Nr. 4 und Abs. 5 UStG). Sie rechnen dann netto ab und schreiben den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“ auf die Rechnung (§ 14a Abs. 5 UStG). Typischer Nachweis ist die Bescheinigung USt 1 TG des Kunden. Mehr dazu im Artikel Reverse Charge bei Bauleistungen.

ℹ️ E-Rechnung an Unternehmen
Seit 2025 müssen Unternehmen E-Rechnungen empfangen können. Ausstellen müssen Betriebe mit mehr als 800.000 € Vorjahresumsatz ab 2027, alle übrigen ab 2028. Für Privatkunden bleibt die PDF- oder Papierrechnung zulässig. Mehr im Artikel E-Rechnung im Handwerk.

Typische Fehler in Handwerkerrechnungen

  • Leistungsdatum fehlt oder es steht nur „wie vereinbart“; der Kunde verliert dann den Vorsteuerabzug.
  • Rechnungsnummern doppelt vergeben oder Lücken ohne Erklärung.
  • Arbeits- und Materialkosten nicht getrennt; der Privatkunde kann die Steuerermäßigung nicht nutzen.
  • Umsatzsteuer ausgewiesen, obwohl § 13b gilt; die zu Unrecht ausgewiesene Steuer schuldet der Handwerker nach § 14c UStG.
  • Barzahlung angenommen; für § 35a ist die Überweisung Pflicht.
  • Fehlerhafte Rechnung überschrieben statt storniert; korrekt ist eine Stornorechnung und eine neue Rechnung.

Offene Rechnungen verjähren nach drei Jahren zum Jahresende (§§ 195, 199 BGB); den Fristablauf prüfen Sie im Verjährungsrechner.
BauDock · Rechnungen
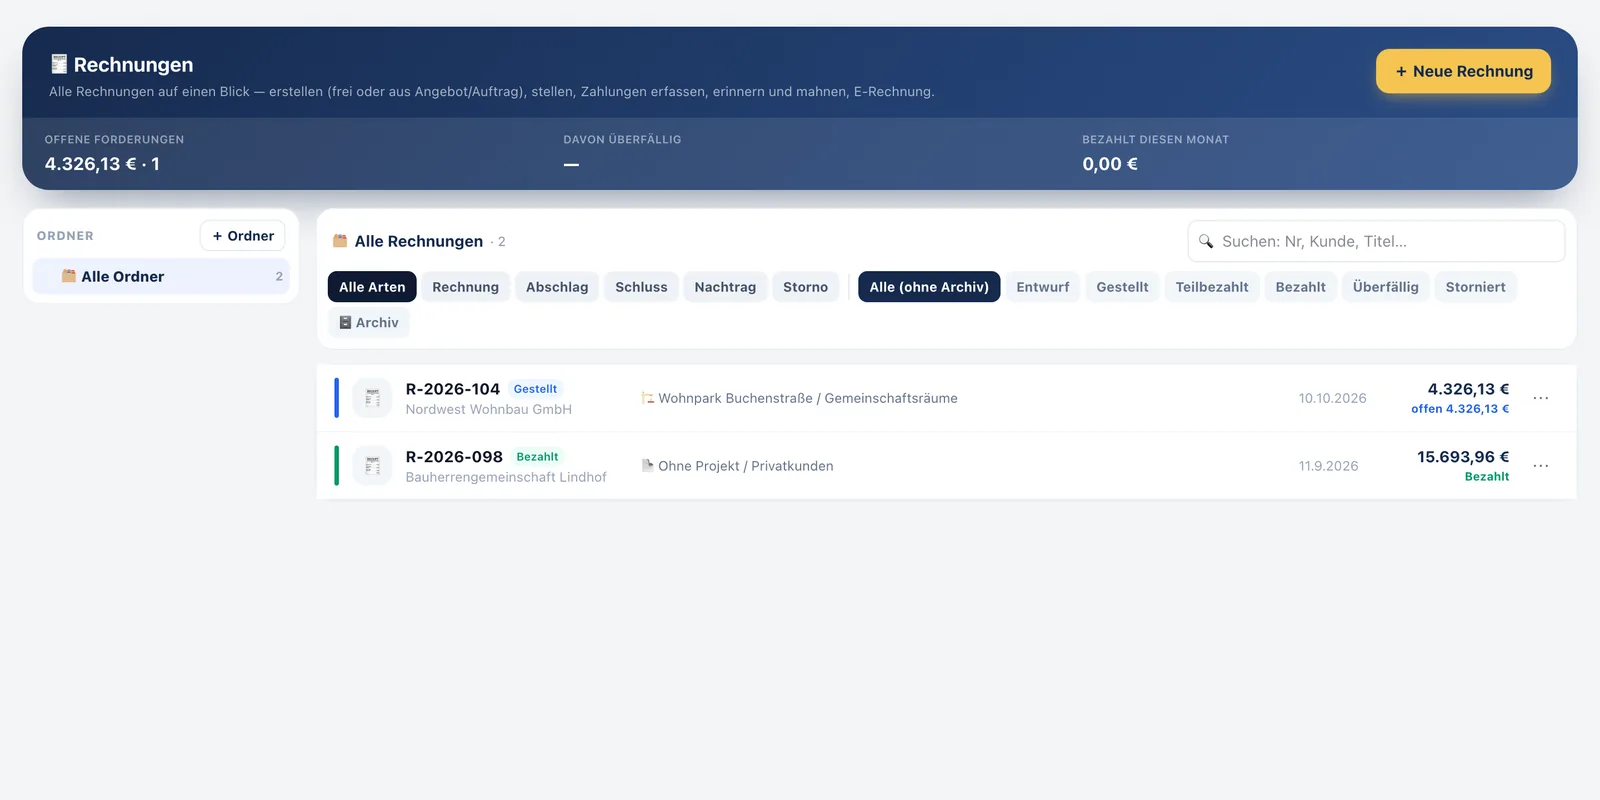
Handwerkerrechnungen in BauDock: Übersicht mit offenen Forderungen, Filtern für Abschlag, Schluss und Storno und Status je Rechnung
Die Rechnungsübersicht zeigt offene Forderungen und den Status jeder Rechnung, filterbar nach Abschlag, Schluss, Storno, überfällig oder bezahlt.
📄
So hilft BauDock
Wenn Sie viele Rechnungen schreiben: In BauDock entsteht die Rechnung aus den Positionen Ihres Angebots, die Nummer vergibt BauDock fortlaufend im Format Ihrer Wahl. Für Geschäftskunden geben Sie sie als XRechnung oder ZUGFeRD aus, für das Steuerbüro als DATEV-Export.
Rechnung Handwerker kostenlos herunterladen
ExcelExcel herunterladen · mit Formeln · 33 KB
Fragen & Antworten

Fragen zur Vorlage Rechnung Handwerker

Was muss auf einer Handwerkerrechnung stehen?

Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende Nummer, Art und Umfang der Leistung, Leistungszeitpunkt, Nettobetrag, Steuersatz und Steuerbetrag (§ 14 Abs. 4 UStG). Bei Privatkunden kommen der Hinweis auf die zweijährige Aufbewahrungspflicht und sinnvollerweise der getrennte Lohnanteil dazu.

Muss der Lohnanteil auf der Rechnung stehen?

Gesetzlich ist er keine Pflichtangabe. Ohne getrennten Ausweis kann der Privatkunde die Steuerermäßigung nach § 35a EStG aber kaum nutzen. Weisen Sie Arbeitskosten deshalb immer getrennt vom Material aus.

Wann schreibe ich eine Rechnung ohne Umsatzsteuer?

Wenn der Kunde nach § 13b UStG die Steuer schuldet, also bei Bauleistungen an Unternehmen, die selbst nachhaltig Bauleistungen erbringen, oder wenn Sie Kleinunternehmer nach § 19 UStG sind. In beiden Fällen gehört ein entsprechender Hinweis auf die Rechnung.

Ist das Rechnung Muster für Handwerker kostenlos?

Ja. Die Excel-Vorlage können Sie kostenlos und ohne Anmeldung herunterladen und für Ihren Betrieb anpassen. Sie ist ein Muster ohne Gewähr; im Zweifel stimmen Sie Sonderfälle mit Ihrer Steuerberatung ab.

Muss ich als Handwerker eine E-Rechnung schreiben?

An Privatkunden nicht. An Unternehmen ist die E-Rechnung je nach Vorjahresumsatz ab 2027 oder spätestens ab 2028 Pflicht; empfangen müssen Unternehmen sie bereits seit 2025.