Was ist eine Stornorechnung?
Eine Stornorechnung ist ein Beleg, der eine bereits ausgestellte Rechnung ganz oder teilweise aufhebt. Sie wiederholt die Angaben der Originalrechnung mit negativem Vorzeichen, sodass Umsatz und Umsatzsteuer in der Buchhaltung ausgeglichen werden. Eine einmal versendete Rechnung darf nicht gelöscht, überschrieben oder unter derselben Nummer neu verschickt werden. Die Grundsätze ordnungsmäßiger Buchführung (GoBD) verlangen, dass jede Änderung nachvollziehbar bleibt. Ausführlich erklärt das der Artikel Stornorechnung schreiben.
Rechtsgrundlage: Rechnungsberichtigung nach UStG und UStDV
Das Umsatzsteuergesetz kennt den Begriff „Stornorechnung“ nicht. Rechtlich geht es um die Berichtigung einer Rechnung nach § 31 Abs. 5 UStDV und die Berichtigung der Umsatzsteuer nach § 17 UStG, wenn sich die Bemessungsgrundlage ändert. Wurde Umsatzsteuer zu hoch oder zu Unrecht ausgewiesen, schuldet der Unternehmer sie nach § 14c UStG so lange, bis die Rechnung berichtigt ist. Das betrifft im Handwerk vor allem Rechnungen mit Umsatzsteuer, obwohl § 13b UStG gegolten hätte.
| Anlass | Vorgehen |
|---|---|
| Falscher Rechnungsempfänger | Vollständig stornieren, neue Rechnung an den richtigen Empfänger |
| Falscher Steuersatz oder § 13b übersehen | Vollständig stornieren, neue Rechnung mit richtigem Steuerausweis |
| Falsche Mengen oder Preise | Stornieren und neu ausstellen oder Teilstorno der betroffenen Positionen |
| Leistung nicht erbracht, Auftrag storniert | Vollständig stornieren, keine neue Rechnung |
| Fehlende Pflichtangabe, Beträge richtig | Oft genügt eine ergänzende Berichtigung mit Bezug auf die Rechnung |
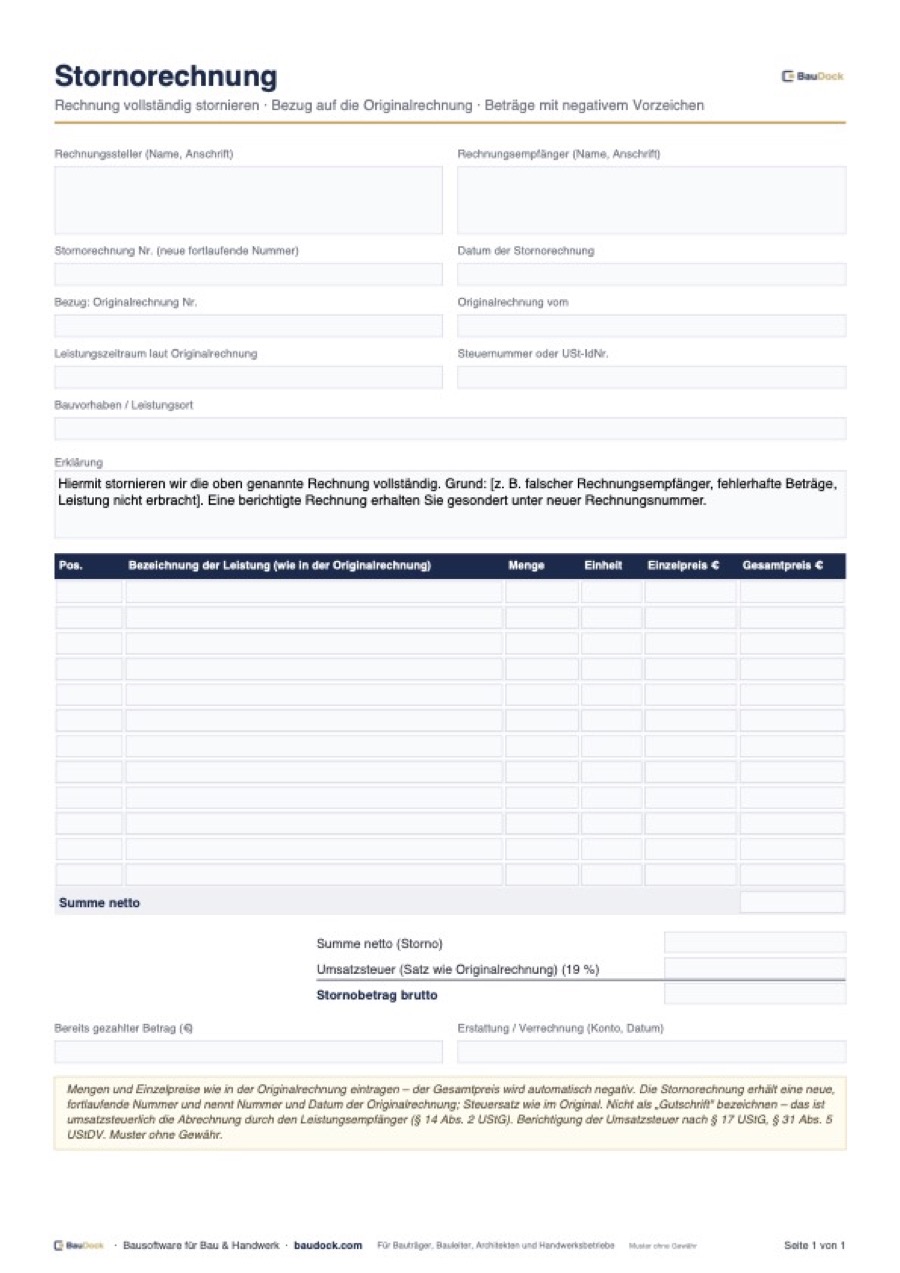
Stornorechnung Muster: Pflichtangaben und Aufbau
- Eigene, fortlaufende Rechnungsnummer aus Ihrem Nummernkreis.
- Datum der Stornorechnung und eindeutiger Bezug auf die Originalrechnung mit Nummer und Datum.
- Name und Anschrift von Rechnungssteller und Empfänger wie im Original, Steuernummer oder USt-IdNr.
- Positionen, Nettobeträge, Steuersatz wie in der Originalrechnung und Steuerbetrag, jeweils negativ.
- Kurzer Grund und, wenn schon gezahlt wurde, Angaben zur Erstattung oder Verrechnung.
Teilstorno oder vollständige Storno?
Die Vorlage ist für die vollständige Stornierung gebaut: Alle Positionen der Originalrechnung werden mit negativem Betrag wiederholt, danach folgt eine neue Rechnung. Das ist der sauberste Weg, weil Buchhaltung, Kunde und Finanzamt zwei vollständige Belege sehen. Ein Teilstorno nur der falschen Positionen ist zulässig, wird bei mehreren Korrekturen aber schnell unübersichtlich. Hat der Kunde bereits gezahlt, vereinbaren Sie, ob der Betrag erstattet oder mit der neuen Rechnung verrechnet wird, und tragen Sie das im Feld „Erstattung / Verrechnung“ ein.
Typische Fehler beim Stornieren
- Originalrechnung gelöscht oder unter gleicher Nummer neu verschickt; das verletzt die Nachvollziehbarkeit der Buchführung.
- Stornorechnung ohne Bezug auf Nummer und Datum des Originals.
- Anderer Steuersatz als im Original, sodass die Umsatzsteuer nicht ausgeglichen wird.
- Beträge positiv statt negativ eingetragen.
- Bereits geleistete Zahlungen vergessen; der Kunde bekommt weder Erstattung noch Verrechnung.
- Bei E-Rechnungen an Unternehmen nur ein PDF storniert, obwohl auch die Korrektur im strukturierten Format verschickt werden muss.
Für Rechnungen an Unternehmen gilt die E-Rechnungspflicht schrittweise ab 2027; dann muss auch die Stornorechnung als E-Rechnung ausgestellt werden. Mehr im Artikel E-Rechnung im Handwerk.