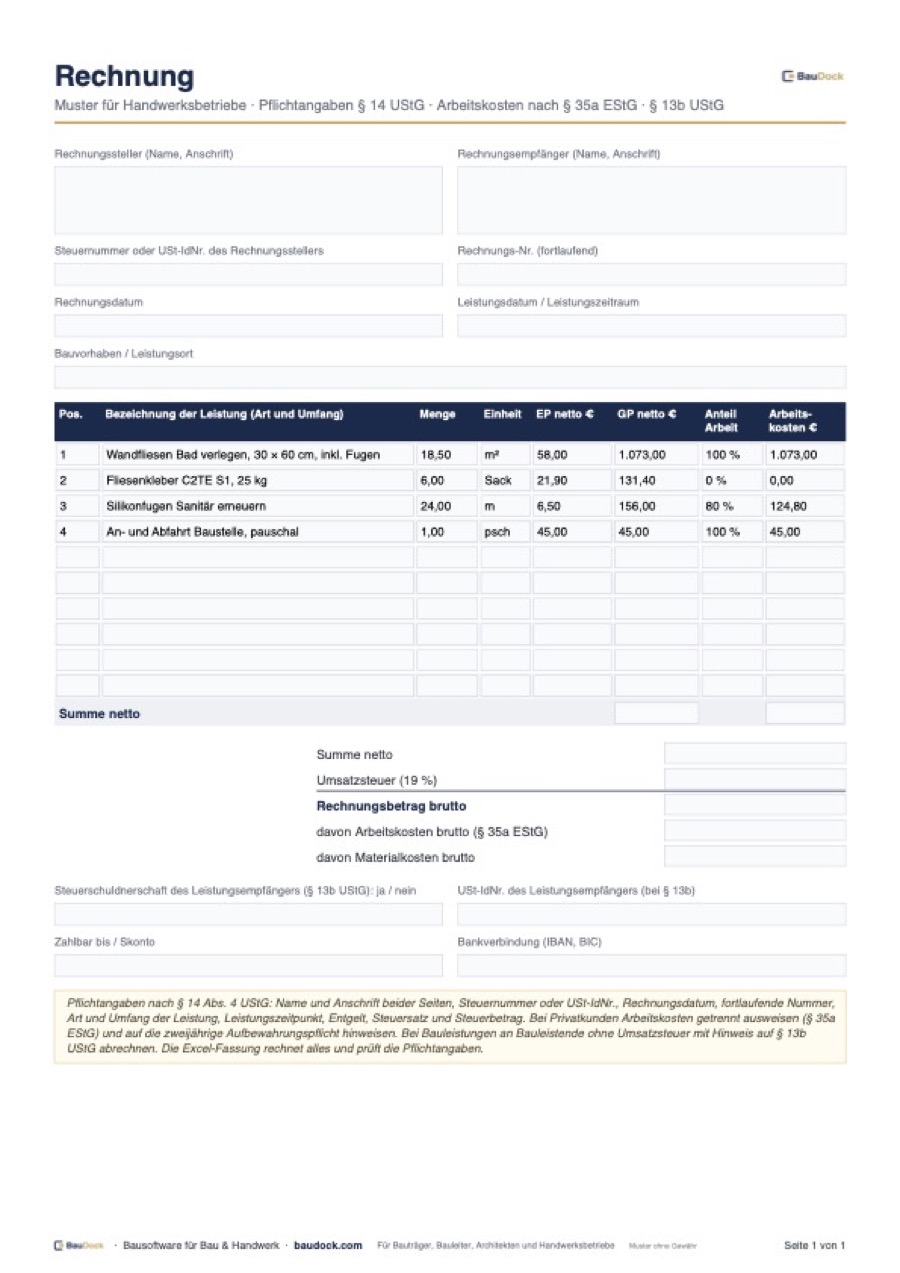
Eine Handwerkerrechnung muss die Pflichtangaben nach § 14 Abs. 4 Umsatzsteuergesetz enthalten – unter anderem Namen und Anschriften, Steuernummer oder USt-IdNr., fortlaufende Rechnungsnummer, Leistungszeitpunkt, Leistungsbeschreibung, Entgelt, Steuersatz und Steuerbetrag – und bei Arbeiten an einem Grundstück für Privatkunden zusätzlich den Hinweis auf die Aufbewahrungspflicht. Für Privatkunden lohnt außerdem der gesonderte Ausweis des Lohnanteils nach § 35a EStG. Dieser Artikel listet alle Pflichtangaben, erklärt Fristen, Sonderfälle und den Stand der E-Rechnung 2026 und verweist auf ein Rechnungsmuster.
- Pflichtangaben stehen in § 14 Abs. 4 UStG; fehlen sie, kann der Kunde den Vorsteuerabzug verlieren und die Rechnung zurückweisen.
- Für Werklieferungen und sonstige Leistungen im Zusammenhang mit einem Grundstück muss der Handwerker innerhalb von 6 Monaten eine Rechnung ausstellen – auch an Privatpersonen.
- Privatkunden müssen auf die zweijährige Aufbewahrungspflicht hingewiesen werden (§ 14 Abs. 4 Nr. 9 UStG).
- Der Lohnanteil sollte für die Steuerermäßigung nach § 35a EStG gesondert ausgewiesen werden; Zahlung nur unbar.
- Seit 2025 müssen Unternehmen E-Rechnungen empfangen können; Papierrechnungen an Unternehmen sind 2026 noch erlaubt, ab 2027 nur noch für kleinere Betriebe.
Rechnung schreiben als Handwerker: die Pflichtangaben
| Nr. | Angabe | Beispiel |
|---|---|---|
| 1 | Vollständiger Name und Anschrift des leistenden Unternehmers und des Leistungsempfängers | Weber Elektro GmbH, Musterstraße 1 … / Familie Schmidt, Am Feld 4 … |
| 2 | Steuernummer oder Umsatzsteuer-Identifikationsnummer des Leistenden | USt-IdNr. DE123456789 |
| 3 | Ausstellungsdatum | 24.10.2026 |
| 4 | Fortlaufende, einmalig vergebene Rechnungsnummer | RE-2026-0418 |
| 5 | Menge und Art der Lieferung bzw. Umfang und Art der Leistung | 12 Steckdosen montiert, 45 m NYM-J 3x1,5 verlegt |
| 6 | Zeitpunkt der Leistung (auch als Leistungszeitraum) | Leistungszeitraum 06.10.–17.10.2026 |
| 7 | Entgelt nach Steuersätzen aufgeschlüsselt, vorab vereinbarte Minderungen wie Skonto | Netto 2.480,00 €; 2 % Skonto bei Zahlung binnen 10 Tagen |
| 8 | Steuersatz und Steuerbetrag oder Hinweis auf Steuerbefreiung | 19 % USt 471,20 € |
| 9 | Hinweis auf Aufbewahrungspflicht bei Leistungen an Grundstücken für Privatpersonen | „Bitte bewahren Sie diese Rechnung zwei Jahre auf.“ |
| 10 | Bei Gutschrift das Wort „Gutschrift“ | — |
Der Leistungszeitpunkt ist auch dann anzugeben, wenn er mit dem Rechnungsdatum übereinstimmt; ein Hinweis wie „Leistungsdatum entspricht Rechnungsdatum“ genügt. Ausführlich erklärt das der Artikel Leistungszeitraum in der Rechnung.
Frist: wann muss die Rechnung raus?
Führt der Handwerker eine Werklieferung oder sonstige Leistung im Zusammenhang mit einem Grundstück aus – also praktisch jede Bau- und Handwerksleistung am Gebäude –, muss er nach § 14 Abs. 2 Satz 1 Nr. 1 UStG innerhalb von sechs Monaten nach Ausführung eine Rechnung ausstellen, auch an Privatpersonen. Bei Leistungen an andere Unternehmer gilt die Sechsmonatsfrist ebenfalls. Wer die Frist versäumt, riskiert ein Bußgeld. Zivilrechtlich wird der Werklohn beim BGB-Vertrag mit der Abnahme fällig; beim VOB-Vertrag setzt die Fälligkeit zusätzlich eine prüfbare Rechnung voraus (§ 16 Abs. 3 VOB/B).
Lohnanteil ausweisen: § 35a EStG
Privatkunden können 20 Prozent der Arbeitskosten für Handwerkerleistungen im Haushalt, höchstens 1.200 Euro im Jahr, direkt von der Einkommensteuer abziehen (§ 35a Abs. 3 EStG). Begünstigt sind Arbeits-, Maschinen- und Fahrtkosten einschließlich Umsatzsteuer, nicht das Material. Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Handwerkers; Barzahlung ist nicht begünstigt. Weisen Sie den Lohnanteil deshalb gesondert aus. Für Neubaumaßnahmen gilt die Ermäßigung nicht.
| Position | Netto | USt 19 % | Brutto |
|---|---|---|---|
| Arbeitskosten (24 h × 65,90 €) | 1.581,60 € | 300,50 € | 1.882,10 € |
| Anfahrt | 60,00 € | 11,40 € | 71,40 € |
| Material | 838,40 € | 159,30 € | 997,70 € |
| Summe | 2.480,00 € | 471,20 € | 2.951,20 € |
| davon Lohn-, Maschinen- und Fahrtkosten nach § 35a EStG | 1.953,50 € |
Wie Sie den Lohnanteil korrekt berechnen und welche Kosten dazugehören, erklärt der Artikel Lohnkosten in der Rechnung nach § 35a. Den Stundensatz im Beispiel leitet der Artikel Stundenverrechnungssatz berechnen her.
Sonderfälle bei der Handwerkerrechnung
- Kleinbetragsrechnung: Bis 250 Euro brutto genügen nach § 33 UStDV Name und Anschrift des Leistenden, Datum, Menge und Art der Leistung, Bruttobetrag und Steuersatz.
- Kleinunternehmer: Seit 2025 gelten 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr als Grenzen (§ 19 UStG). Keine Umsatzsteuer ausweisen, sondern auf die Steuerbefreiung hinweisen.
- Reverse Charge: Bei Bauleistungen an andere Bauleistende schuldet unter den Voraussetzungen des § 13b UStG der Empfänger die Steuer; die Rechnung enthält dann keinen Steuerbetrag, sondern den Hinweis „Steuerschuldnerschaft des Leistungsempfängers“. Einzelheiten regelt § 13b Abs. 2 Nr. 4 und Abs. 5 UStG; siehe § 13b Bauleistungen.
- Abschlags- und Schlussrechnung: Abschläge sind in der Schlussrechnung mit ihrem Steuerbetrag abzuziehen; zum Aufbau siehe Abschlagsrechnung Bau.
- Fehlerhafte Rechnung: Nicht einfach neu ausstellen, sondern berichtigen oder stornieren, zum Beispiel mit einer Stornorechnung, die auf die Originalrechnung verweist. Wie das geht, zeigt Stornorechnung schreiben.
E-Rechnung 2026: was gilt für Handwerker?
Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen im strukturierten Format (XRechnung oder ZUGFeRD ab Profil EN 16931) empfangen können. Für das Ausstellen gelten Übergangsfristen: Bis Ende 2026 dürfen Rechnungen an andere Unternehmen noch auf Papier oder als PDF verschickt werden, als PDF mit Zustimmung des Empfängers. Bis Ende 2027 gilt das nur noch für Unternehmen mit höchstens 800.000 Euro Vorjahresumsatz. Ab 2028 sind E-Rechnungen zwischen Unternehmen Pflicht. Rechnungen an Privatkunden sind davon nicht betroffen. Details im Artikel E-Rechnung im Handwerk. Wer seine Rechnungen in BauDock schreibt, erzeugt aus derselben Rechnung wahlweise ein ZUGFeRD-PDF oder eine XRechnung; das Format ist mit dem offiziellen KoSIT-Validator geprüft, siehe E-Rechnung.
Aufbewahrung
Der Handwerker muss ein Doppel jeder Rechnung aufbewahren. Für Buchungsbelege wie Rechnungen gilt seit 2025 eine Frist von acht Jahren; E-Rechnungen sind im Originalformat zu archivieren. Privatkunden müssen Rechnungen über Leistungen am Grundstück zwei Jahre aufbewahren; darauf weist die Rechnung hin.
Rechnung-Muster für Handwerker
Das Rechnung-Muster für Handwerker als Excel-Datei enthält alle Pflichtangaben, rechnet Netto, Umsatzsteuer und Brutto und weist den Lohnanteil nach § 35a aus. Für Abschläge und Schlussrechnungen am Bau gibt es im Vorlagenbereich eigene Muster.
Typische Fehler in Handwerkerrechnungen
- Leistungszeitpunkt fehlt oder ist unklar.
- Pauschale Leistungsbeschreibung wie „Elektroarbeiten“ ohne Menge und Art.
- Rechnungsnummern doppelt oder mit Lücken ohne Erklärung.
- Lohnanteil nicht ausgewiesen: Der Privatkunde verliert die Steuerermäßigung und ruft verärgert an.
- Hinweis auf Aufbewahrungspflicht fehlt bei Privatkunden.
- Umsatzsteuer ausgewiesen, obwohl Reverse Charge gilt – der Betrag wird trotzdem geschuldet.