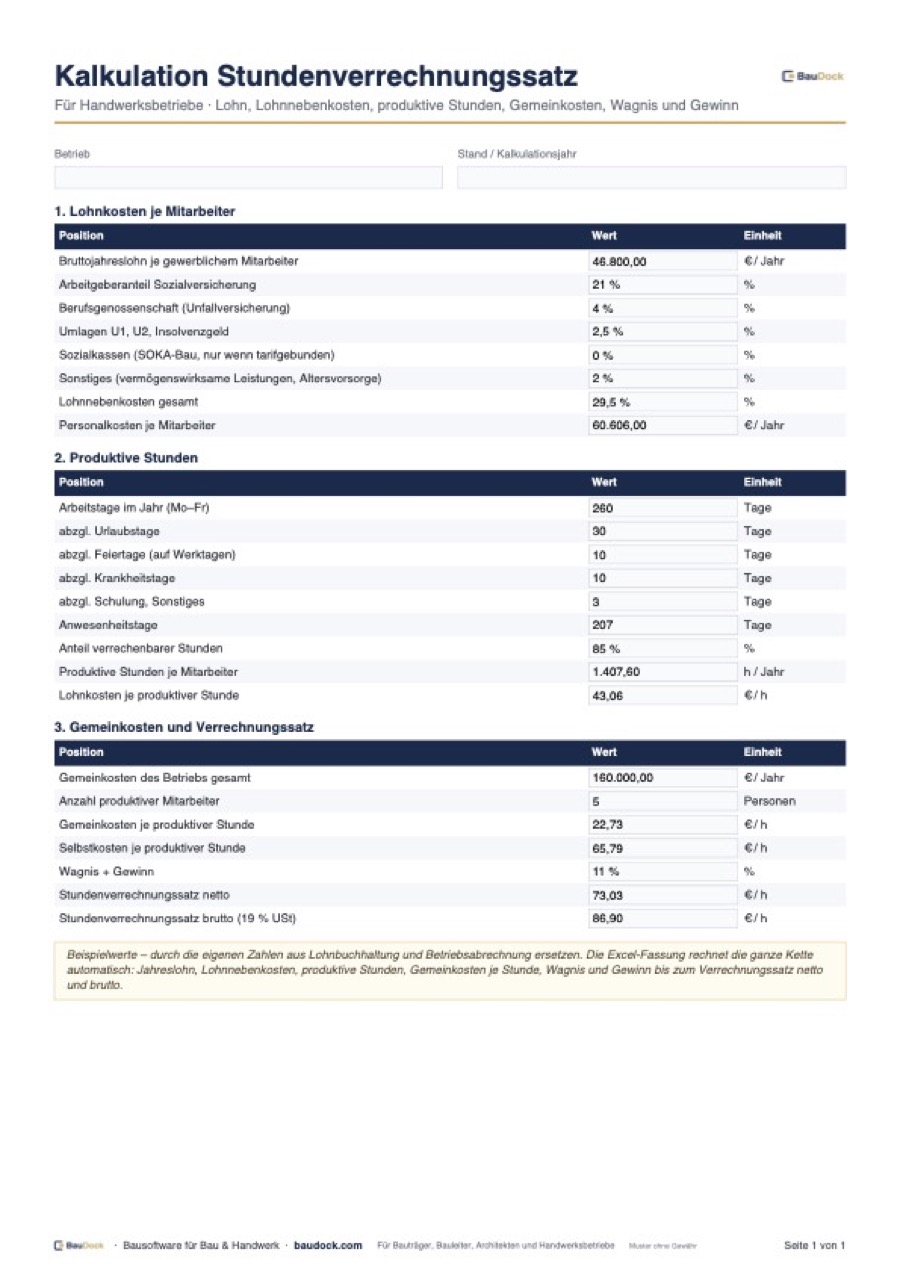
Den Stundenverrechnungssatz berechnen Sie, indem Sie alle Kosten eines Jahres – Löhne mit Lohnnebenkosten, Gemeinkosten des Betriebs sowie Wagnis und Gewinn – durch die produktiven, also abrechenbaren Stunden teilen. Das Ergebnis ist der Netto-Preis, den eine Arbeitsstunde beim Kunden mindestens kosten muss, damit der Betrieb wirtschaftlich arbeitet. Dieser Artikel zeigt die Rechnung Schritt für Schritt an einem Beispiel mit Zahlen, erklärt die häufigsten Denkfehler und verweist auf Rechner und Kalkulationsvorlage.
- Der Stundenverrechnungssatz = (Personalkosten + Gemeinkosten + Wagnis und Gewinn) ÷ produktive Stunden.
- Bezahlt werden rund 2.080 Stunden im Jahr, produktiv abrechenbar sind nach Urlaub, Feiertagen, Krankheit und Nebenzeiten oft nur 1.400 bis 1.550.
- Lohnnebenkosten liegen je nach Branche und Tarif meist zwischen 25 und über 40 Prozent des Bruttolohns; im Bauhauptgewerbe kommen Sozialkassenbeiträge hinzu.
- Gemeinkosten (Büro, Fahrzeuge, Versicherungen, Inhaberlohn) werden auf die produktiven Stunden aller Mitarbeiter verteilt.
- Rechnen Sie mit eigenen Zahlen aus Buchhaltung und Zeiterfassung, nicht mit Branchenwerten.
Was ist der Stundenverrechnungssatz?
Der Stundenverrechnungssatz ist der Preis einer Arbeitsstunde, den der Betrieb dem Kunden in Rechnung stellt – netto, ohne Material. Er enthält nicht nur den Lohn des Mitarbeiters, sondern alle Kosten, die der Betrieb hat, damit dieser Mitarbeiter eine Stunde beim Kunden arbeiten kann: Sozialabgaben, Urlaub, Fahrzeug, Werkzeug, Büro, Versicherungen, das Gehalt des Inhabers und einen Gewinnanteil. Wer seinen Stundensatz nur vom Lohn ableitet oder vom Wettbewerb abschreibt, arbeitet oft unbemerkt ohne Deckung.
Stundenverrechnungssatz berechnen: die Formel
Gerechnet wird in fünf Schritten. Der Stundenverrechnungssatz-Rechner führt Sie durch alle Schritte; die Kalkulationsvorlage für den Stundenverrechnungssatz bildet die Rechnung als Excel-Datei mit mehreren Mitarbeitern ab.
Schritt 1: Produktive Stunden ermitteln
Ausgangspunkt sind die bezahlten Stunden: bei 40 Stunden pro Woche 52 × 40 = 2.080 Stunden im Jahr. Davon gehen die Zeiten ab, in denen der Mitarbeiter bezahlt wird, aber nicht arbeitet, und die Zeiten, in denen er arbeitet, die Sie aber keinem Kunden berechnen können.
| Position | Tage | Stunden |
|---|---|---|
| Bezahlte Stunden (52 Wochen × 40 h) | 2.080 | |
| − Urlaub | 30 | 240 |
| − Gesetzliche Feiertage (je nach Bundesland) | 10 | 80 |
| − Krankheit (Durchschnitt des Betriebs) | 10 | 80 |
| = Anwesenheitsstunden | 1.680 | |
| − Nicht abrechenbare Zeiten 12 % (Lager, Rüsten, Fahrten, Schulung, Nacharbeit) | 202 | |
| = Produktive Stunden | 1.478 |
Schritt 2: Personalkosten mit Lohnnebenkosten
Der Lohn wird für alle bezahlten Stunden gezahlt, also auch für Urlaub, Feiertage und Krankheit im Rahmen der Entgeltfortzahlung. Hinzu kommen die Lohnnebenkosten: Arbeitgeberanteile zur Sozialversicherung, Beitrag zur Berufsgenossenschaft, Umlagen, Urlaubs- und Weihnachtsgeld, je nach Tarif vermögenswirksame Leistungen und im Bauhauptgewerbe die Beiträge zu den Sozialkassen der Bauwirtschaft. Die Höhe hängt stark von Branche und Tarif ab. Im Beispiel rechnen wir mit 28 Prozent.
| Position | Betrag |
|---|---|
| Bruttostundenlohn | 22,00 € |
| × bezahlte Stunden 2.080 | 45.760 € |
| + Lohnnebenkosten 28 % | 12.813 € |
| = Personalkosten pro Jahr | 58.573 € |
| ÷ produktive Stunden 1.478 | 39,62 € je produktive Stunde |
Schon hier zeigt sich der wichtigste Effekt: Aus 22 € Bruttolohn werden knapp 40 € Lohnkosten je abrechenbare Stunde – noch ohne einen Cent für Fahrzeug, Büro oder Gewinn.
Schritt 3: Gemeinkosten verteilen
Gemeinkosten sind alle Kosten, die keinem Auftrag direkt zugeordnet werden: Miete für Werkstatt und Büro, Fahrzeuge mit Leasing, Kraftstoff und Versicherung, Werkzeug und Geräte, Büropersonal, Software, Telefon, Steuerberater, Versicherungen, Werbung, Abschreibungen und Zinsen. In inhabergeführten Betrieben gehört ein kalkulatorischer Unternehmerlohn dazu, wenn der Inhaber selbst nicht oder nur teilweise produktiv mitarbeitet.
| Position | Betrag |
|---|---|
| Gemeinkosten pro Jahr (inkl. Unternehmerlohn anteilig) | 120.000 € |
| ÷ produktive Stunden aller Mitarbeiter (4 × 1.478) | 5.914 h |
| = Gemeinkosten je produktive Stunde | 20,29 € |
Schritt 4: Wagnis und Gewinn
Auf die Selbstkosten kommt ein Zuschlag für Wagnis und Gewinn. Er deckt Risiken wie Forderungsausfälle, Gewährleistung und Leerlauf und ist die Grundlage für Investitionen und Rücklagen. Üblich sind 5 bis 15 Prozent, im Beispiel 10 Prozent.
Schritt 5: Stundenverrechnungssatz zusammensetzen
| Bestandteil | Je Stunde |
|---|---|
| Personalkosten | 39,62 € |
| + Gemeinkosten | 20,29 € |
| = Selbstkosten | 59,91 € |
| + Wagnis und Gewinn 10 % | 5,99 € |
| = Stundenverrechnungssatz netto | 65,90 € |
| + Umsatzsteuer 19 % | 12,52 € |
| = Stundenverrechnungssatz brutto | 78,42 € |
Das Beispiel ist bewusst einfach gehalten und keine Empfehlung für Ihren Betrieb. Löhne, Lohnnebenkosten, Gemeinkosten und produktive Stunden unterscheiden sich je nach Gewerk, Region und Betriebsgröße erheblich.
Mittellohn bei mehreren Mitarbeitern
Arbeiten Meister, Gesellen, Helfer und Auszubildende zusammen, wird entweder für jede Lohngruppe ein eigener Satz gebildet oder ein Mittellohn errechnet: die Summe der Stundenlöhne einer Kolonne geteilt durch die Zahl der Personen. Auszubildende werden dabei oft nur anteilig als produktiv angesetzt. Für die Abrechnung beim Kunden sind getrennte Sätze für Meister, Geselle und Helfer transparenter, besonders bei Stundenlohnarbeiten.
Stundensatz im Angebot und in der Rechnung
Der Stundenverrechnungssatz fließt in jedes Angebot ein: bei Pauschalen über die geschätzten Stunden, bei Einheitspreisen über den Lohnanteil je Position. Wie Sie Angebote kalkulieren und aufbauen, erklärt der Artikel Angebot schreiben im Handwerk. In der Rechnung an Privatkunden sollten Sie den Lohnanteil gesondert ausweisen, damit der Kunde die Steuerermäßigung nach § 35a EStG nutzen kann; wie das geht, zeigt der Artikel Lohnkosten in der Rechnung nach § 35a.
Stundensatz prüfen: Nachkalkulation
Ob der kalkulierte Stundensatz trägt, zeigt erst die Nachkalkulation abgeschlossener Aufträge. Vergleichen Sie die angebotenen Stunden mit den tatsächlich erfassten Stunden und die erzielten Erlöse mit den Kosten. Liegen die Ist-Stunden regelmäßig über den kalkulierten, ist entweder der Zeitansatz zu knapp oder der Anteil nicht abrechenbarer Zeiten höher als angenommen. Beides wirkt sich direkt auf den Stundensatz aus.
Eine einfache Kennzahl ist der Deckungsbeitrag je Stunde: Erlös eines Auftrags minus Material und Fremdleistungen, geteilt durch die geleisteten Stunden. Liegt dieser Wert dauerhaft unter Ihrem kalkulierten Satz aus Personal- und Gemeinkosten, deckt der Betrieb seine Kosten nicht. Werten Sie die Zahlen mindestens quartalsweise aus und passen Sie Stundensatz oder Zeitansätze an.
Typische Fehler beim Kalkulieren des Stundenverrechnungssatzes
- Mit 2.080 Stunden rechnen: Wer alle bezahlten Stunden als abrechenbar ansetzt, kalkuliert 25 bis 30 Prozent zu niedrig.
- Lohnnebenkosten unterschätzen: Sonderzahlungen, Berufsgenossenschaft und Sozialkassen vergessen.
- Inhaberlohn fehlt: Der Chef arbeitet im Büro, sein Gehalt steckt in keinem Stundensatz.
- Fahrzeiten verschenkt: Weder im Stundensatz noch als Anfahrtspauschale berücksichtigt.
- Einmal gerechnet, nie angepasst: Tariferhöhungen, Mindestlohn und steigende Kosten nicht nachgezogen.
- Preis vom Wettbewerb übernommen statt aus den eigenen Kosten abgeleitet.