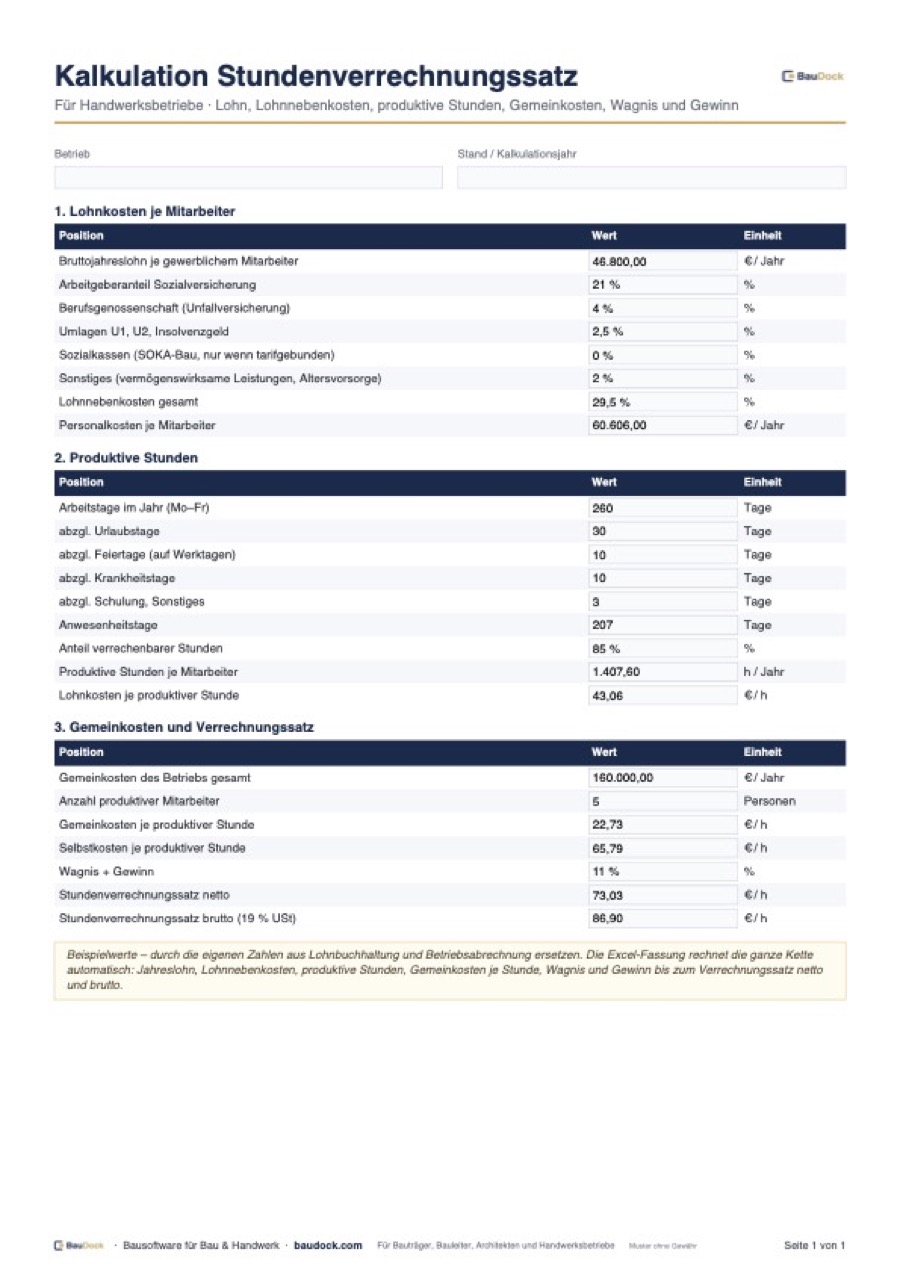
Stundenverrechnungssatz berechnen mit Excel
Der Stundenverrechnungssatz ist der Preis, den ein Handwerksbetrieb je Arbeitsstunde eines Mitarbeiters berechnet. Er muss nicht nur den Lohn decken, sondern auch Lohnnebenkosten, nicht verrechenbare Zeiten, alle Gemeinkosten des Betriebs sowie Wagnis und Gewinn. Viele Betriebe setzen ihn zu niedrig an, weil sie nur auf den Stundenlohn schauen. Die Kalkulation Handwerk in Excel macht sichtbar, wie aus einem Jahreslohn von 46.800 € ein Verrechnungssatz von über 70 € netto je Stunde wird. Die Methode erklärt der Artikel Stundenverrechnungssatz im Handwerk berechnen; für eine schnelle Rechnung gibt es den Stundenverrechnungssatz-Rechner.
Das Rechenschema in vier Stufen
| Stufe | Rechnung | Ergebnis |
|---|---|---|
| Personalkosten je Mitarbeiter | 46.800 € Jahreslohn × (1 + 29,5 % Lohnnebenkosten) | 60.606 € / Jahr |
| Produktive Stunden | 207 Anwesenheitstage × 8 h × 85 % | 1.407,6 h / Jahr |
| Lohnkosten je Stunde | 60.606 € ÷ 1.407,6 h | 43,06 € / h |
| Gemeinkosten je Stunde | 160.000 € ÷ (1.407,6 h × 5) | 22,73 € / h |
| Selbstkosten je Stunde | 43,06 € + 22,73 € | 65,79 € / h |
| Verrechnungssatz netto | 65,79 € × (1 + 3 % Wagnis + 8 % Gewinn) | 73,03 € / h |
| Verrechnungssatz brutto | 73,03 € × 1,19 | 86,90 € / h |
Die Werte sind Beispiele. Lohnnebenkosten liegen je nach Gewerk und Tarif meist zwischen 25 und 35 %, im Bauhauptgewerbe mit Sozialkassen (SOKA-Bau) deutlich höher. Der Anteil verrechenbarer Stunden liegt in der Praxis oft zwischen 75 und 90 %, weil Rüst-, Lager- und Fahrzeiten nicht voll abgerechnet werden können.
Gemeinkosten richtig verteilen
Gemeinkosten sind alle Kosten, die keiner einzelnen Baustelle direkt zugeordnet werden: Büro- und Meistergehälter, Miete, Fahrzeuge, Werkzeuge, Versicherungen, Software, Werbung und Beratung. Sie werden auf die produktiven Stunden des ganzen Betriebs verteilt. Arbeitet der Inhaber selbst auf der Baustelle, zählt er bei den produktiven Mitarbeitern mit; nur der nicht produktive Anteil seines kalkulatorischen Unternehmerlohns gehört in die Gemeinkosten.
Rechtlicher und steuerlicher Rahmen
- Preisangaben: Gegenüber Privatkunden müssen Preise einschließlich Umsatzsteuer angegeben werden (§ 3 Preisangabenverordnung). Nennen Sie deshalb den Bruttosatz.
- Mindestlohn: Der kalkulierte Lohn darf den gesetzlichen Mindestlohn und tarifliche Branchenmindestlöhne nicht unterschreiten (MiLoG, AEntG).
- § 35a EStG: Lohnkosten sind für Privatkunden steuerlich begünstigt, wenn sie in der Rechnung getrennt ausgewiesen werden.
- Stundenlohnarbeiten nach VOB/B: Sie werden nur vergütet, wenn sie vor Beginn ausdrücklich vereinbart sind (§ 2 Abs. 10 VOB/B), und sind vorher anzuzeigen (§ 15 Abs. 3 VOB/B).
Typische Fehler bei der Kalkulation im Handwerk
- Mit Anwesenheitsstunden statt produktiven Stunden gerechnet; der Satz fällt dann viel zu niedrig aus.
- Unternehmerlohn vergessen; der Inhaber arbeitet faktisch ohne Gehalt.
- Gemeinkosten aus dem Vorjahr nicht an Preissteigerungen angepasst.
- Krankheitstage und Schulungen nicht abgezogen.
- Wagnis und Gewinn weggelassen, um konkurrenzfähig zu sein; Rücklagen für Gewährleistung und schlechte Monate fehlen dann.
- Fahrzeit nicht geregelt; sie wird entweder als Wegegeld pauschal oder im Verrechnungssatz berücksichtigt.