Eine Stornorechnung hebt eine bereits ausgestellte Rechnung vollständig auf, indem sie dieselben Beträge mit negativem Vorzeichen ausweist und sich eindeutig auf die ursprüngliche Rechnung bezieht. Sie ist nötig, wenn eine Rechnung falsch, doppelt oder an den falschen Empfänger gestellt wurde, denn eine einmal versandte Rechnung darf nicht einfach gelöscht oder überschrieben werden. Dieser Artikel erklärt, wann Sie stornieren und wann eine Rechnungskorrektur genügt, warum der Begriff Gutschrift umsatzsteuerlich etwas anderes bedeutet, welche Angaben in eine Stornorechnung gehören und enthält ein Muster.
- Eine Stornorechnung ist ein eigenes Dokument mit eigener Rechnungsnummer, das die ursprüngliche Rechnung mit negativen Beträgen vollständig aufhebt.
- Eine Rechnungskorrektur (Berichtigung nach § 31 Abs. 5 UStDV) genügt, wenn nur einzelne Angaben fehlen oder falsch sind; sie muss spezifisch und eindeutig auf die Rechnung Bezug nehmen.
- Eine Gutschrift im Sinne von § 14 Abs. 2 UStG ist eine Abrechnung durch den Leistungsempfänger, keine Stornorechnung. Verwenden Sie für Stornos besser „Stornorechnung“ oder „Rechnungskorrektur“.
- Rechnungen dürfen nicht gelöscht werden: Die Rechnungsnummern bleiben lückenlos, Original und Storno werden aufbewahrt.
- Wer einen zu hohen Steuerbetrag ausweist, schuldet ihn nach § 14c UStG, bis die Rechnung berichtigt ist.
Wann eine Stornorechnung nötig ist
Eine Rechnung, die den Betrieb verlassen hat, ist ein Buchungsbeleg. Sie darf nicht nachträglich verändert oder gelöscht werden, sonst entstehen Lücken in der Buchhaltung und in der Rechnungsnummernfolge. Fehler werden deshalb durch ein weiteres Dokument behoben: durch eine Stornorechnung, die die alte Rechnung aufhebt, oder durch eine Rechnungsberichtigung, die einzelne Angaben korrigiert.
- Rechnung doppelt gestellt oder versehentlich zweimal versendet.
- Falscher Empfänger, etwa an die Hausverwaltung statt an die Eigentümergemeinschaft.
- Auftrag storniert oder Leistung nicht erbracht.
- Grundlegend falsche Beträge oder Positionen, die eine vollständig neue Rechnung erfordern.
- Falscher Steuersatz oder falsches Steuerverfahren, etwa Umsatzsteuer ausgewiesen, obwohl Reverse Charge bei Bauleistungen gilt.
Stornorechnung, Rechnungskorrektur oder Gutschrift?
Die Begriffe werden im Alltag oft vermischt. Umsatzsteuerlich haben sie unterschiedliche Bedeutungen. Die folgende Tabelle zeigt die Abgrenzung.
| Begriff | Was ist das? | Wann verwenden? |
|---|---|---|
| Stornorechnung | Hebt eine Rechnung vollständig auf; gleiche Positionen mit negativen Beträgen, Bezug auf Originalrechnung | Rechnung ganz falsch, doppelt, falscher Empfänger, Auftrag entfallen |
| Rechnungskorrektur / Rechnungsberichtigung | Ergänzt oder berichtigt fehlende oder falsche Angaben (§ 31 Abs. 5 UStDV) | Einzelne Angaben fehlen, z. B. Leistungszeitraum, Steuernummer, Anschrift |
| Gutschrift nach § 14 Abs. 2 UStG | Der Leistungsempfänger rechnet über die Leistung ab, die er erhalten hat, z. B. Provisionsabrechnung | Nur wenn vorher vereinbart; muss das Wort „Gutschrift“ tragen |
| Korrektur der Bemessungsgrundlage (§ 17 UStG) | Nachträgliche Minderung oder Erhöhung des Entgelts, etwa durch Preisnachlass oder Skonto | Rabatt nach Mängelrüge, Teilerlass, Skontoabzug |
Was in eine Stornorechnung gehört
Für die Stornorechnung gibt es keine eigene gesetzliche Vorschrift. Sie sollte aber dieselben Angaben enthalten wie die ursprüngliche Rechnung nach § 14 Abs. 4 UStG, damit Empfänger und Finanzamt den Vorgang nachvollziehen können. Welche das sind, erklärt der Artikel Rechnung schreiben als Handwerker.
| Angabe | Hinweis |
|---|---|
| Bezeichnung | „Stornorechnung“ oder „Storno zu Rechnung Nr. …“ |
| Eigene Rechnungsnummer | Fortlaufend aus Ihrem Nummernkreis, nicht die Nummer der Originalrechnung |
| Bezug auf die Originalrechnung | Nummer und Datum der stornierten Rechnung |
| Ausstellungsdatum | Datum der Stornorechnung |
| Leistender und Empfänger | Name und Anschrift wie in der Originalrechnung |
| Steuernummer oder USt-IdNr. | Wie in der Originalrechnung |
| Positionen | Gleiche Positionen mit negativen Beträgen oder Gesamtbetrag negativ mit Verweis |
| Leistungszeitraum | Wie in der Originalrechnung |
| Nettobetrag, Steuersatz, Steuerbetrag, Brutto | Jeweils negativ, Steuersatz unverändert |
| Grund (empfohlen) | Kurz, z. B. „Rechnung irrtümlich doppelt gestellt“ |
Stornorechnung schreiben: Schritt für Schritt
- Originalrechnung prüfen: Ist ein vollständiges Storno nötig, oder genügt eine Berichtigung einzelner Angaben?
- Stornorechnung mit neuer Nummer anlegen und auf die Originalrechnung verweisen.
- Beträge negativ übernehmen: Netto, Umsatzsteuer und Brutto jeweils mit Minus.
- Grund angeben und an denselben Empfänger senden wie die Originalrechnung.
- Neue, richtige Rechnung ausstellen, falls die Leistung weiterhin abzurechnen ist, wieder mit neuer Nummer.
- Buchhaltung informieren: Original, Storno und neue Rechnung gehören zusammen abgelegt.
- Zahlungen abgleichen: Wurde die Originalrechnung bereits bezahlt, Erstattung oder Verrechnung klären.
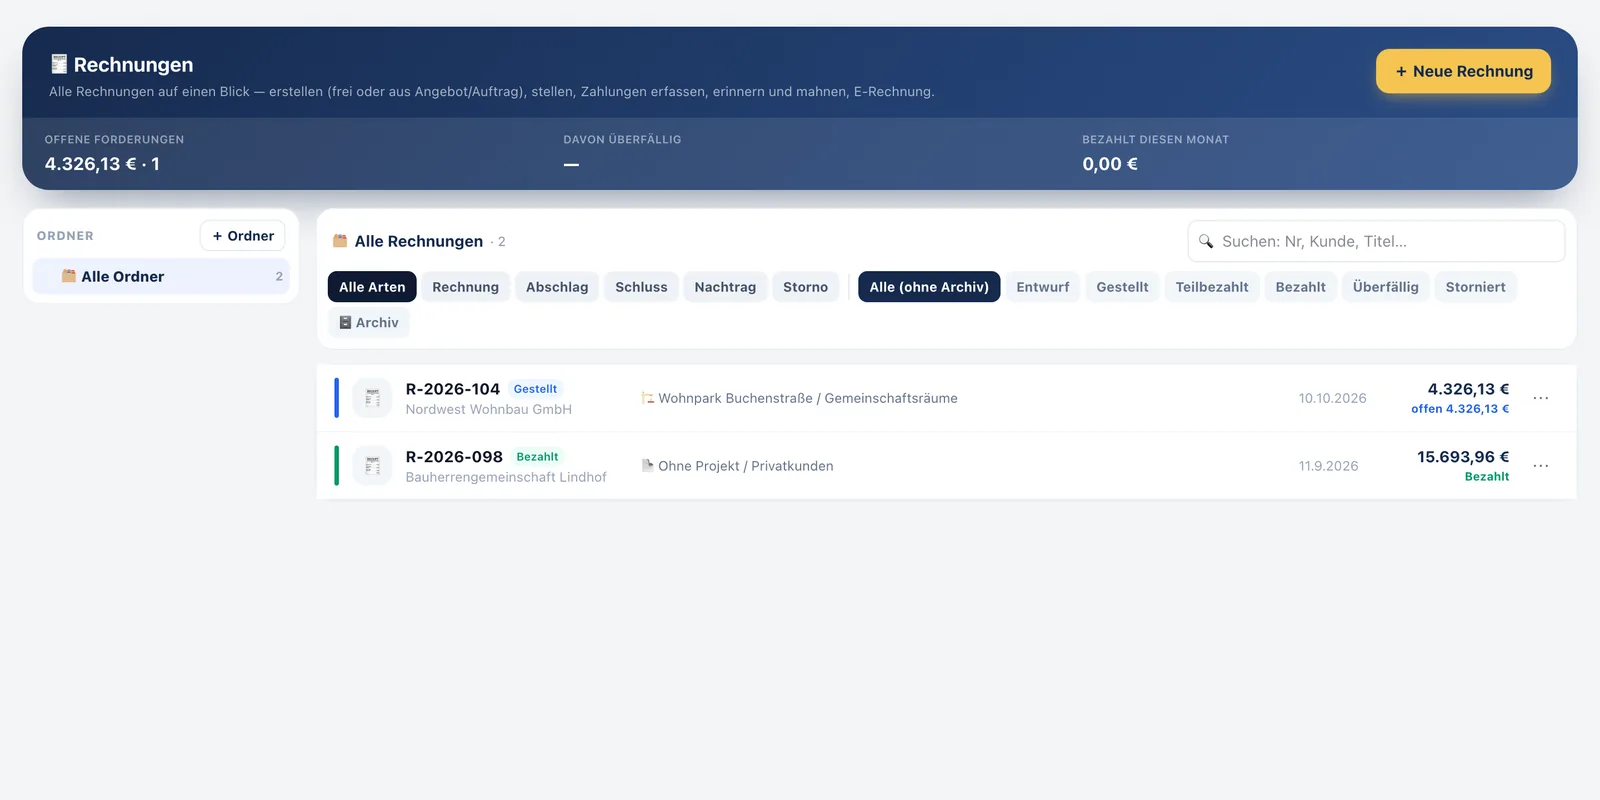
Muster: Stornorechnung
Das folgende Muster storniert eine Rechnung, die irrtümlich an den falschen Empfänger gestellt wurde. Die Werte sind Beispiele. Als Excel-Datei mit automatisch negativen Beträgen gibt es das Stornorechnung Muster zum Herunterladen.
Rechnungskorrektur statt Storno: wann es reicht
Fehlen nur einzelne Pflichtangaben oder sind sie falsch, genügt eine Berichtigung. Nach § 31 Abs. 5 UStDV kann eine Rechnung durch ein Dokument berichtigt werden, das spezifisch und eindeutig auf die Rechnung bezogen ist und die fehlenden oder unzutreffenden Angaben ergänzt oder korrigiert. Die Berichtigung muss vom Rechnungsaussteller kommen. Typische Fälle sind ein fehlender Leistungszeitraum, eine falsche Anschrift oder eine fehlende Steuernummer. Wie der Leistungszeitraum korrekt angegeben wird, zeigt der Artikel Leistungszeitraum auf der Rechnung.
Für den Vorsteuerabzug des Empfängers ist das wichtig: Nach der Rechtsprechung von EuGH und BFH wirkt eine Berichtigung unter bestimmten Voraussetzungen auf den Zeitpunkt der ursprünglichen Rechnung zurück, wenn diese die Mindestangaben enthielt. Ein Storno mit neuer Rechnung hat diese Rückwirkung grundsätzlich nicht.
Zu hoher Steuerausweis nach § 14c UStG
Weist eine Rechnung einen höheren Steuerbetrag aus als geschuldet, schuldet der Aussteller nach § 14c Abs. 1 UStG auch den Mehrbetrag. Das betrifft etwa Bauleistungen, für die der Leistungsempfänger nach § 13b UStG die Steuer schuldet, die aber mit Umsatzsteuer abgerechnet wurden. Der Fehler wird durch Berichtigung oder Storno mit neuer Rechnung behoben; die Steuer wird für den Zeitraum der Berichtigung korrigiert (§ 14c Abs. 1 Satz 2 i. V. m. § 17 Abs. 1 UStG).
Stornorechnung bei Abschlags- und Schlussrechnungen
Am Bau kommen Stornos häufig bei Abschlagsrechnungen vor, etwa wenn ein Leistungsstand falsch angesetzt war. Statt jede Abschlagsrechnung einzeln zu stornieren, wird der Fehler oft mit der nächsten Abschlagsrechnung ausgeglichen, wenn diese kumuliert abrechnet. In der Schlussrechnung werden alle Abschlagszahlungen abgezogen. Prüfen Sie im Einzelfall mit Ihrer Buchhaltung, ob ein Storno nötig ist, weil die Umsatzsteuer auf Anzahlungen bereits mit Vereinnahmung entsteht.
Stornorechnung als E-Rechnung
Seit dem 1. Januar 2025 müssen Unternehmen E-Rechnungen empfangen können; die Pflicht zum Ausstellen gilt je nach Umsatz ab 2027 oder 2028. Wurde die Originalrechnung als E-Rechnung im Format XRechnung oder ZUGFeRD versendet, sollte auch die Stornorechnung als E-Rechnung erstellt werden. Die Standards sehen dafür eigene Rechnungsarten vor, etwa den Code 381 für eine Gutschrift im Sinne einer Rechnungsminderung. Mehr dazu im Artikel E-Rechnung im Handwerk. Mit BauDock erzeugen Sie die Stornorechnung im selben Format wie das Original, als ZUGFeRD oder XRechnung, mit Verweis auf die Vorgängerrechnung; Stornorechnungen gehörten zu den Prüffällen, die der offizielle KoSIT-Validator akzeptiert hat.
Typische Fehler beim Stornieren
- Rechnung gelöscht statt storniert: Die Nummernfolge bekommt eine Lücke.
- Gleiche Nummer für Storno und Original oder die neue Rechnung.
- Kein Bezug zur Originalrechnung: Der Empfänger kann das Storno nicht zuordnen.
- Beträge positiv statt negativ ausgewiesen.
- Storno, wo eine Berichtigung genügt: Der Empfänger verliert unter Umständen die Rückwirkung für seinen Vorsteuerabzug.
- „Gutschrift“ als Überschrift: führt beim Empfänger zu Rückfragen.