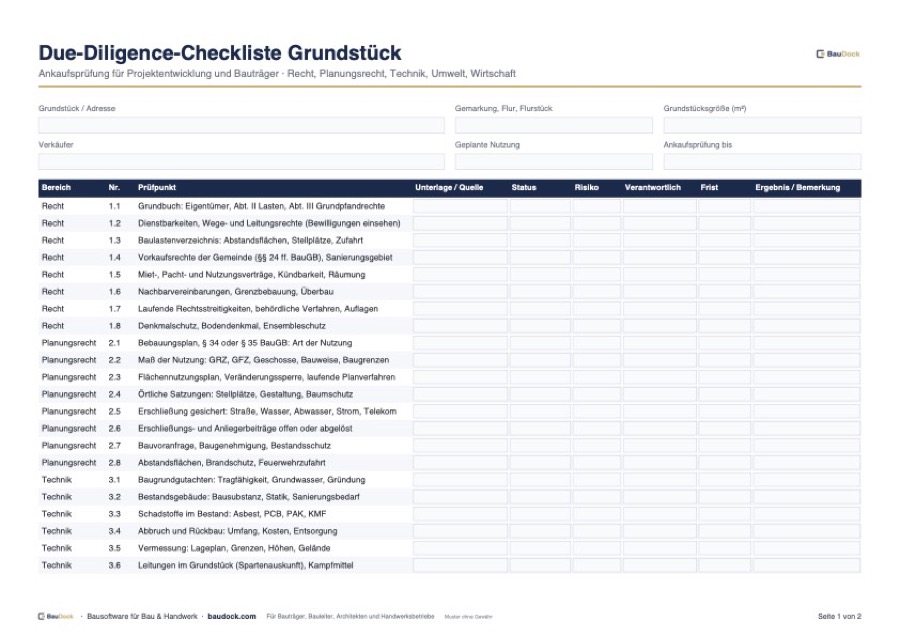
Was ist eine Due Diligence beim Grundstückskauf?
Due Diligence bedeutet „gebotene Sorgfalt“ und meint die systematische Prüfung eines Grundstücks oder einer Immobilie vor dem Kauf. Für Bauträger und Projektentwickler entscheidet sie, ob sich das geplante Projekt auf dem Grundstück genehmigen, bauen und mit Gewinn verkaufen lässt. Da beim Grundstückskauf die Gewährleistung im notariellen Vertrag meist weitgehend ausgeschlossen wird, trägt der Käufer die Risiken, die er vor der Beurkundung nicht erkennt. Ausführlich erklärt das der Artikel Due Diligence Grundstück.
Due Diligence Checkliste Immobilien: die fünf Prüfbereiche
| Bereich | Wichtige Quellen | Typische Risiken |
|---|---|---|
| Recht | Grundbuch, Baulastenverzeichnis, Mietverträge | Wegerechte, Vorkaufsrecht, nicht kündbare Mieter |
| Planungsrecht | Bebauungsplan, Bauamt, Bauvoranfrage | Geringere Ausnutzung als kalkuliert, Veränderungssperre |
| Technik | Baugrundgutachten, Schadstoffgutachten, Spartenauskunft | Teure Gründung, Asbest, Kampfmittel |
| Umwelt | Altlastenkataster, Artenschutzgutachten | Entsorgungskosten, Bauzeitbeschränkungen |
| Wirtschaft | Bodenrichtwert, Kostenschätzung, Marktanalyse | Marge zu knapp, Finanzierung nicht gesichert |
Rechtsgrundlagen der Grundstücksprüfung
- Grundbuch: Einsicht bei berechtigtem Interesse (§ 12 GBO); Abteilung I Eigentümer, Abteilung II Lasten und Beschränkungen, Abteilung III Grundpfandrechte.
- Baulasten: stehen nicht im Grundbuch, sondern im Baulastenverzeichnis der Bauaufsicht. In Bayern gibt es kein Baulastenverzeichnis; dort sichern Dienstbarkeiten vergleichbare Pflichten.
- Planungsrecht: Bebauungsplan (§ 30 BauGB), Innenbereich (§ 34 BauGB) oder Außenbereich (§ 35 BauGB); Maß der Nutzung nach §§ 16 ff. BauNVO.
- Vorkaufsrecht der Gemeinde: §§ 24 ff. BauGB; der Notar holt vor der Eigentumsumschreibung eine Erklärung der Gemeinde ein.
- Altlasten: Für die Sanierung haftet nach § 4 Abs. 3 BBodSchG auch der Eigentümer, unabhängig davon, wer die Verunreinigung verursacht hat.
- Beurkundung: Der Grundstückskaufvertrag bedarf der notariellen Beurkundung (§ 311b Abs. 1 BGB).
Erwerbsnebenkosten richtig ansetzen
Zum Kaufpreis kommen Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 %), Notar- und Grundbuchkosten (zusammen rund 1,5 bis 2 %) und gegebenenfalls Maklerprovision. Die Grunderwerbsteuer rechnen Sie mit dem Grunderwerbsteuer-Rechner, die Baukosten auf Grundlage der Kostengruppen nach DIN 276. Ob sich das Projekt rechnet, prüfen Sie anschließend mit der Bauträgerkalkulation Vorlage.
So arbeiten Sie mit der Checkliste
Jeder Prüfpunkt bekommt eine Quelle, einen Status und eine Risikobewertung. „Kritisch“ bedeutet, dass der Punkt den Ankauf infrage stellt oder vertraglich abgesichert werden muss. Die Auswertung je Bereich zeigt, wie viele Punkte noch offen, geprüft oder kritisch sind, und den Fortschritt in Prozent. So sehen Sie vor dem Notartermin auf einen Blick, ob die Prüfung vollständig ist. Legen Sie die Fristen so, dass zwischen dem letzten Gutachten und der Beurkundung noch Zeit für Verhandlungen bleibt.
- Vor dem Kaufangebot: Planungsrecht, Bodenrichtwert und grobe Wirtschaftlichkeit.
- Vor der Beurkundung: Grundbuch, Baulasten, Baugrund, Altlasten, Verträge und Kostenschätzung.
- Im Kaufvertrag: offene Risiken über Rücktrittsrechte, Kaufpreisanpassung oder Freistellung regeln.
Typische Fehler bei der Ankaufsprüfung
- Bebaubarkeit nur aus dem Exposé übernommen statt beim Bauamt geprüft.
- Baulastenverzeichnis nicht eingesehen, weil das Grundbuch „sauber“ ist.
- Kein Baugrundgutachten vor dem Kauf; Grundwasser oder schlechter Baugrund verteuern die Gründung erheblich.
- Entsorgung von belastetem Aushub nicht kalkuliert.
- Artenschutz übersehen; Fällungen und Abbruch sind dann nur in bestimmten Zeiträumen möglich.
- Kritische Punkte nicht im Kaufvertrag abgesichert, etwa durch Rücktrittsrecht, Kaufpreisanpassung oder Freistellung.