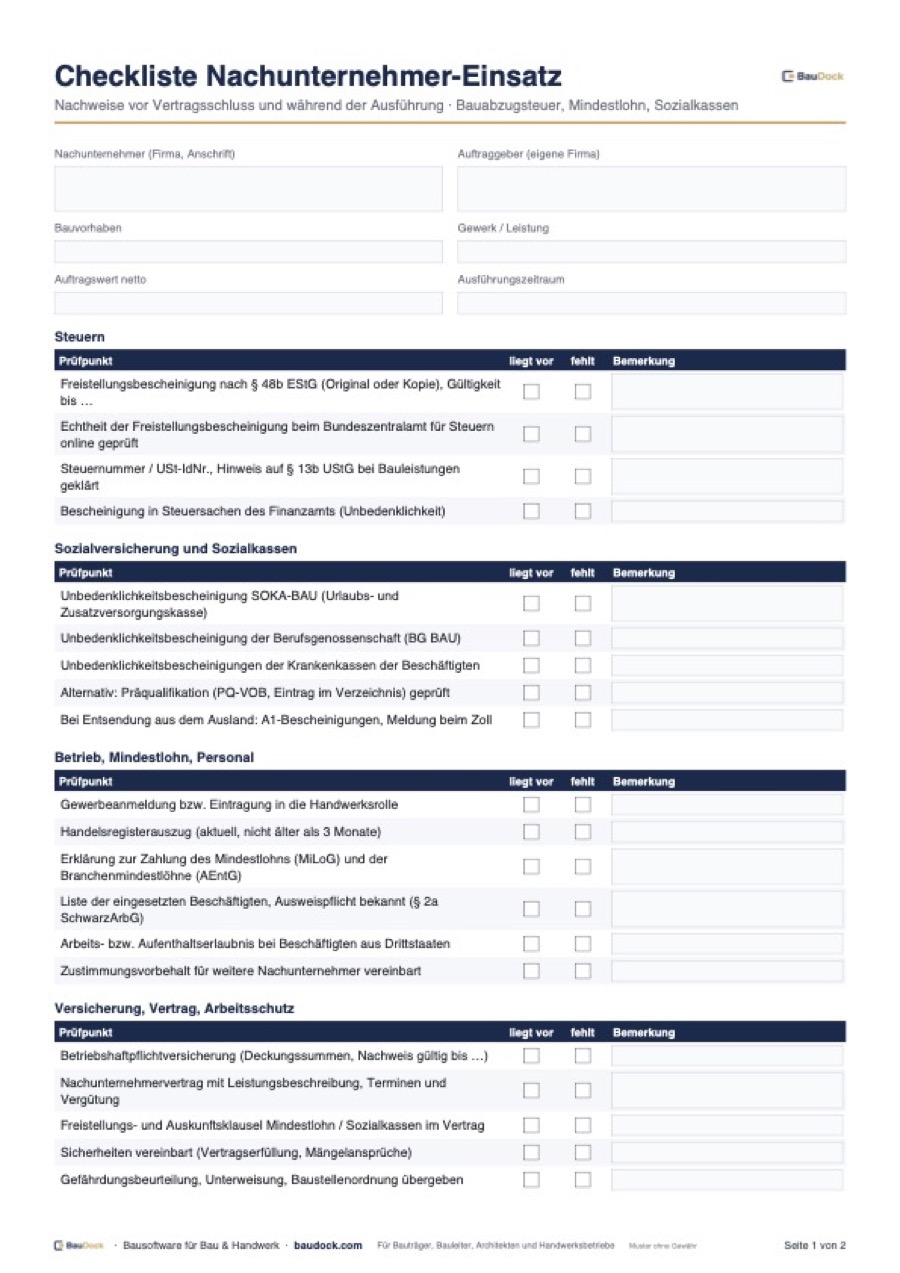
Nachunternehmer Checkliste: warum die Nachweise so wichtig sind
Wer Bauleistungen an einen Nachunternehmer weitergibt, haftet in vielen Fällen für dessen Pflichten mit: für Steuern, für den Mindestlohn seiner Beschäftigten, für Beiträge zur SOKA-BAU, zur Sozialversicherung und zur Berufsgenossenschaft. Diese Haftung gilt auch dann, wenn der Auftraggeber den Nachunternehmer vollständig bezahlt hat. Die Checkliste sorgt dafür, dass alle Nachweise vor dem ersten Arbeitstag vorliegen und während der Ausführung gültig bleiben. Die Hintergründe erklärt der Artikel Nachunternehmer einsetzen.
Rechtsgrundlagen beim Nachunternehmereinsatz
| Vorschrift | Inhalt | Nachweis in der Checkliste |
|---|---|---|
| §§ 48, 48b EStG | 15 % Bauabzugsteuer einbehalten, wenn keine gültige Freistellungsbescheinigung vorliegt; Freigrenze 5.000 € bzw. 15.000 € je Kalenderjahr | Freistellungsbescheinigung |
| § 13b UStG | Steuerschuldnerschaft des Leistungsempfängers bei Bauleistungen an Bauleister | Steuernummer, Hinweis § 13b |
| § 13 MiLoG, § 14 AEntG | Haftung wie ein Bürge für den Mindestlohn bei allen Nachunternehmern der Kette | Mindestlohn-Erklärung, Vertragsklausel |
| § 14 AEntG, SOKA-BAU | Haftung für Beiträge zu den Sozialkassen des Baugewerbes | Unbedenklichkeit SOKA-BAU |
| § 28e Abs. 3a SGB IV | Haftung für Sozialversicherungsbeiträge im Baugewerbe | Unbedenklichkeit Krankenkassen, Präqualifikation |
| § 150 Abs. 3 SGB VII | Haftung für Beiträge zur gesetzlichen Unfallversicherung | Unbedenklichkeit BG BAU |
Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn 13,90 € je Stunde. Wie Bauabzugsteuer und Freistellung im Einzelnen funktionieren, lesen Sie im Artikel Bauabzugsteuer und Freistellungsbescheinigung, die Umkehr der Steuerschuld im Artikel Reverse Charge bei Bauleistungen.
Nachweise prüfen: so gehen Sie vor
- Nachweise schon mit dem Angebot anfordern, nicht erst bei Arbeitsbeginn.
- Freistellungsbescheinigung beim Bundeszentralamt für Steuern online auf Echtheit prüfen.
- Prüfen, ob der Nachunternehmer präqualifiziert ist; ein Eintrag im PQ-Verzeichnis erleichtert den Nachweis und kann die Haftung für Sozialversicherungsbeiträge entfallen lassen.
- Im Vertrag einen Zustimmungsvorbehalt für weitere Nachunternehmer und eine Freistellungsklausel vereinbaren.
- Die Beschäftigten des Nachunternehmers vor dem ersten Arbeitstag in die Gefahren der Baustelle einweisen und das mit einer Sicherheitsunterweisung belegen.
- Täglich festhalten, welche Firma mit welchen Personen vor Ort war, etwa im Bautagebuch.
- Befristete Nachweise in der Wiedervorlage-Tabelle führen und rechtzeitig erneuern lassen.
Beschäftigtenliste und Prüfung durch den Zoll
Die Finanzkontrolle Schwarzarbeit des Zolls prüft auf Baustellen Ausweise, Arbeitszeiten und Mindestlohn. Beschäftigte im Baugewerbe müssen ihre Ausweispapiere mitführen (§ 2a SchwarzArbG), und die Arbeitgeber müssen Beginn, Ende und Dauer der täglichen Arbeitszeit aufzeichnen (§ 17 MiLoG). Lassen Sie sich deshalb vom Nachunternehmer eine aktuelle Liste der eingesetzten Personen geben und gleichen Sie sie mit der täglichen Anwesenheit auf der Baustelle ab. So erkennen Sie früh, wenn unangemeldete Kolonnen oder weitere Nachunternehmer auftauchen.
Typische Fehler beim Einsatz von Nachunternehmern
- Abgelaufene Freistellungsbescheinigung übersehen und ohne Abzug gezahlt: Der Auftraggeber haftet dann für die nicht einbehaltene Bauabzugsteuer.
- Kopie der Bescheinigung nicht auf Echtheit geprüft.
- Weitere Nachunternehmer des Nachunternehmers nicht erfasst, obwohl die Mindestlohnhaftung für die ganze Kette gilt.
- Unbedenklichkeitsbescheinigungen nur einmal bei Vertragsschluss eingeholt.
- Keine Liste der eingesetzten Beschäftigten, sodass bei einer Prüfung durch den Zoll Nachweise fehlen.