Wer einen Nachunternehmer einsetzt, gibt einen Teil seiner vertraglich geschuldeten Bauleistung an eine andere Firma weiter, bleibt gegenüber dem eigenen Auftraggeber aber voll verantwortlich. Hinzu kommt eine weitreichende Haftung: Der beauftragende Unternehmer haftet nach § 13 MiLoG und § 14 AEntG für den Mindestlohn und die Sozialkassenbeiträge der Beschäftigten seines Nachunternehmers und nach § 28e SGB IV für dessen Sozialversicherungsbeiträge. Dieser Artikel erklärt, wann Sie einen Nachunternehmer einsetzen dürfen, welche Nachweise Sie vorher einholen und wie Sie Haftungsrisiken begrenzen.
- Beim VOB-Vertrag braucht der Auftragnehmer für den Einsatz eines Nachunternehmers grundsätzlich die schriftliche Zustimmung des Auftraggebers (§ 4 Abs. 8 Nr. 1 VOB/B) und muss ihn vor Beginn namentlich bekannt geben (§ 4 Abs. 8 Nr. 3 VOB/B).
- Der Auftraggeber haftet für den Mindestlohn der Beschäftigten aller nachgeordneten Firmen wie ein Bürge, der auf die Einrede der Vorausklage verzichtet hat (§ 13 MiLoG, § 14 AEntG); seit 1. Januar 2026 beträgt der allgemeine Mindestlohn 13,90 € je Stunde.
- Dieselbe Haftung gilt für die Beiträge an die Sozialkassen der Bauwirtschaft (SOKA-BAU) nach § 14 AEntG.
- Bauunternehmer haften für Sozialversicherungsbeiträge ihrer Nachunternehmer, wenn die beauftragten Bauleistungen für das Bauwerk geschätzt 275.000 € übersteigen (§ 28e Abs. 3a, 3d SGB IV); für die Unfallversicherung gilt Entsprechendes (§ 150 Abs. 3 SGB VII).
- Von der Sozialversicherungshaftung befreien Präqualifikation oder lückenlose Unbedenklichkeitsbescheinigungen; die Mindestlohnhaftung ist verschuldensunabhängig und lässt sich nur vertraglich absichern.
Was bedeutet es, einen Nachunternehmer einzusetzen?
Ein Nachunternehmer (auch Subunternehmer) führt im Auftrag eines anderen Unternehmers einen Teil von dessen Bauleistung aus. Vertragsbeziehungen bestehen nur zwischen den direkten Partnern: Der Bauherr hat einen Vertrag mit dem Hauptunternehmer, der Hauptunternehmer mit dem Nachunternehmer. Gegenüber dem Bauherrn haftet der Hauptunternehmer für Fehler des Nachunternehmers wie für eigene, denn der Nachunternehmer ist sein Erfüllungsgehilfe (§ 278 BGB).
Typische Fälle sind der Generalunternehmer, der alle Ausbaugewerke weitervergibt, der Rohbauer, der Bewehrungsarbeiten an eine Flechterkolonne gibt, oder der Elektrobetrieb, der Kernbohrungen von einer Spezialfirma ausführen lässt. Auch Bauträger setzen Firmen ein, die selbst weitere Nachunternehmer beauftragen. Je länger diese Kette ist, desto größer werden Haftungs- und Steuerrisiken.
Zustimmung des Auftraggebers nach § 4 Abs. 8 VOB/B
Beim VOB-Vertrag gilt der Grundsatz der Selbstausführung: Der Auftragnehmer hat die Leistung im eigenen Betrieb auszuführen. Mit schriftlicher Zustimmung des Auftraggebers darf er sie an Nachunternehmer übertragen. Die Zustimmung ist nicht notwendig bei Leistungen, auf die der Betrieb des Auftragnehmers nicht eingerichtet ist. Setzt der Auftragnehmer ohne Zustimmung einen Nachunternehmer ein, kann der Auftraggeber ihm eine Frist zur Aufnahme der Leistung im eigenen Betrieb setzen und nach fruchtlosem Ablauf kündigen (§ 4 Abs. 8 Nr. 1 in Verbindung mit § 8 Abs. 3 VOB/B).
Außerdem muss der Auftragnehmer bei der Weitervergabe die VOB/B und VOB/C zugrunde legen (§ 4 Abs. 8 Nr. 2 VOB/B) und dem Auftraggeber die Nachunternehmer vor Beginn der Leistung mit Name, gesetzlichen Vertretern und Kontaktdaten bekannt geben (§ 4 Abs. 8 Nr. 3 VOB/B). Beim BGB-Vertrag gibt es keine gesetzliche Zustimmungspflicht; viele Bauverträge regeln sie aber vertraglich.
Haftung für den Mindestlohn: § 13 MiLoG und § 14 AEntG
§ 13 MiLoG verweist auf § 14 AEntG. Danach haftet ein Unternehmer, der einen anderen Unternehmer mit Werk- oder Dienstleistungen beauftragt, für dessen Pflicht zur Zahlung des Mindestentgelts an seine Beschäftigten. Die Haftung erstreckt sich auf alle nachgeordneten Nachunternehmer und auf Verleiher, die diese einsetzen. Sie wirkt wie eine Bürgschaft, bei der auf die Einrede der Vorausklage verzichtet wurde: Ein Beschäftigter des Nachunternehmers kann den Hauptunternehmer direkt in Anspruch nehmen, ohne erst gegen seinen Arbeitgeber vorzugehen. Die Haftung umfasst das Nettoentgelt.
Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn 13,90 € brutto je Zeitstunde, ab dem 1. Januar 2027 sind 14,60 € festgelegt. Wo allgemeinverbindliche Branchenmindestlöhne nach dem AEntG gelten, sind diese maßgeblich. Die Haftung hängt nicht von einem Verschulden ab. Wer sorgfältig auswählt, kann sie deshalb nicht ausschließen, sondern nur wirtschaftlich absichern: durch Freistellungsklauseln, Sicherheiten und Kontrollrechte im Nachunternehmervertrag.
Sozialkassenbeiträge (SOKA-BAU)
Betriebe des Bauhauptgewerbes zahlen Beiträge an die Sozialkassen der Bauwirtschaft, etwa für das Urlaubskassenverfahren und die Berufsausbildung. § 14 AEntG erfasst auch die Beiträge an solche gemeinsamen Einrichtungen der Tarifvertragsparteien. Lassen Sie sich deshalb von Nachunternehmern, die unter die Bautarifverträge fallen, eine aktuelle Bescheinigung der SOKA-BAU vorlegen.
Haftung für Sozialversicherung und Unfallversicherung
Nach § 28e Abs. 3a SGB IV haftet ein Unternehmer des Baugewerbes, der einen anderen Unternehmer mit Bauleistungen beauftragt, für dessen Gesamtsozialversicherungsbeiträge wie ein selbstschuldnerischer Bürge. Die Haftung greift erst, wenn der geschätzte Gesamtwert aller für das Bauwerk in Auftrag gegebenen Bauleistungen 275.000 € erreicht (§ 28e Abs. 3d SGB IV). Für die Beiträge zur gesetzlichen Unfallversicherung bei der BG BAU gilt über § 150 Abs. 3 SGB VII eine entsprechende Haftung.
Anders als beim Mindestlohn können Sie sich hier entlasten. Die Haftung entfällt, wenn Sie ohne eigenes Verschulden davon ausgehen durften, dass der Nachunternehmer seine Beiträge zahlt (§ 28e Abs. 3b SGB IV). Das wird vermutet, wenn der Nachunternehmer präqualifiziert ist. Alternativ genügen Unbedenklichkeitsbescheinigungen der Krankenkassen als Einzugsstellen, die die Beitragszahlung und die Zahl der gemeldeten Beschäftigten belegen (§ 28e Abs. 3f SGB IV). Wichtig ist, dass die Nachweise den gesamten Zeitraum vom Auftrag bis zum Ende der Arbeiten lückenlos abdecken.
| Haftung für | Grundlage | Schwelle | Entlastung möglich? |
|---|---|---|---|
| Mindestlohn (netto) | § 13 MiLoG, § 14 AEntG | keine | Nein, nur vertragliche Absicherung |
| Branchenmindestlohn, SOKA-BAU-Beiträge | § 14 AEntG | keine | Nein, nur vertragliche Absicherung |
| Sozialversicherungsbeiträge | § 28e Abs. 3a SGB IV | 275.000 € Bauleistungen je Bauwerk | Ja, durch Präqualifikation oder Unbedenklichkeitsbescheinigungen |
| Unfallversicherungsbeiträge | § 150 Abs. 3 SGB VII | wie SGB IV | Ja, durch Präqualifikation oder Unbedenklichkeitsbescheinigung der BG BAU |
| Bauabzugsteuer | § 48a Abs. 3 EStG | 5.000 € bzw. 15.000 € je Jahr | Ja, durch gültige Freistellungsbescheinigung |
Steuern: Bauabzugsteuer und Reverse Charge
Zwei Steuerregeln betreffen jeden Nachunternehmereinsatz. Erstens die Bauabzugsteuer: Ohne gültige Freistellungsbescheinigung des Nachunternehmers müssen Sie 15 % der Rechnung einbehalten und an das Finanzamt abführen, sonst haften Sie. Die Einzelheiten erklärt der Artikel Bauabzugsteuer und Freistellungsbescheinigung. Zweitens die Umkehr der Steuerschuldnerschaft nach § 13b UStG: Erbringt der Nachunternehmer Bauleistungen an einen Unternehmer, der selbst nachhaltig Bauleistungen erbringt, schuldet in der Regel der Auftraggeber die Umsatzsteuer. Mehr dazu im Artikel Reverse Charge bei Bauleistungen.
Nachweise vor dem Einsatz: Checkliste
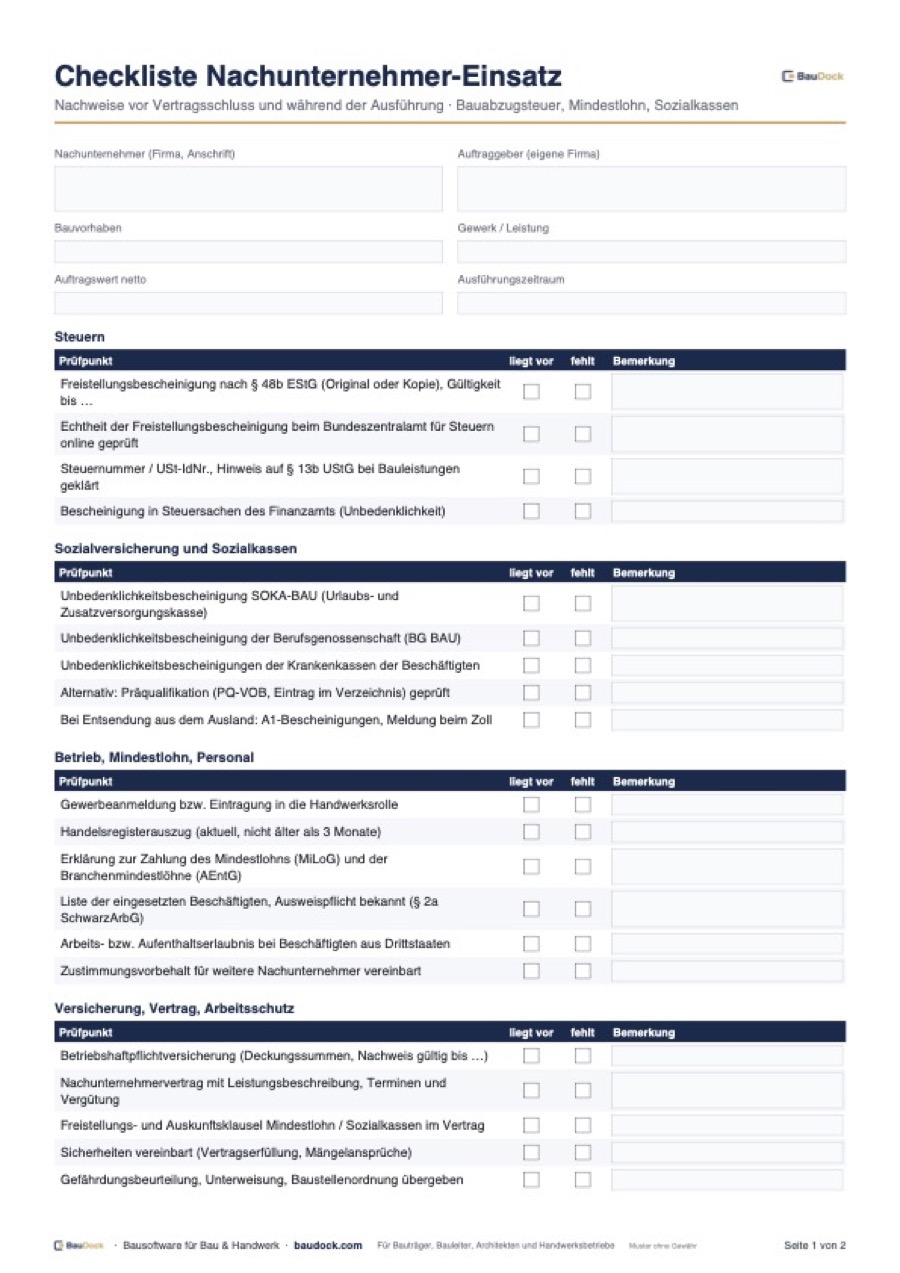
Holen Sie die folgenden Unterlagen vor Vertragsschluss ein und lassen Sie sich aktuelle Fassungen während der Ausführung regelmäßig nachreichen. Die kostenlose Checkliste Nachunternehmer-Einsatz enthält alle Punkte als PDF.
- Gewerbeanmeldung und Handelsregisterauszug, bei zulassungspflichtigen Handwerken Eintragung in die Handwerksrolle.
- Freistellungsbescheinigung nach § 48b EStG, Gültigkeit beim Bundeszentralamt für Steuern prüfen.
- Unbedenklichkeitsbescheinigungen der Krankenkassen, der BG BAU und, soweit zutreffend, der SOKA-BAU, oder Nachweis der Präqualifikation.
- Bescheinigung nach § 13b UStG (USt 1 TG), wenn der Nachunternehmer seinerseits nachhaltig Bauleistungen erbringt.
- Schriftliche Erklärung zur Zahlung des Mindestlohns und Verpflichtung, weitere Nachunternehmer nur mit Zustimmung einzusetzen.
- Nachweis der Betriebshaftpflichtversicherung mit ausreichender Deckung.
- Liste der eingesetzten Beschäftigten mit Nachweis der Anmeldung zur Sozialversicherung; bei Beschäftigten aus Drittstaaten Arbeitserlaubnis, bei Entsendung aus der EU A1-Bescheinigung.
Der Nachunternehmervertrag: wichtige Regelungen
- Leistungsumfang mit Bezug auf Hauptvertrag, Leistungsverzeichnis und Pläne; Weitergabe der relevanten Vertragsbedingungen.
- Termine und Vertragsstrafe abgestimmt auf den Hauptvertrag.
- Gewährleistung mindestens so lang wie im Hauptvertrag, damit keine Haftungslücke entsteht (siehe Gewährleistung beim Bauträger).
- Zustimmungsvorbehalt für weitere Nachunternehmer.
- Freistellung von Ansprüchen aus Mindestlohn-, SOKA- und Sozialversicherungshaftung, abgesichert durch eine Bürgschaft oder einen Einbehalt.
- Kontrollrechte: Vorlage von Lohnnachweisen und aktuellen Bescheinigungen auf Anforderung, außerordentliches Kündigungsrecht bei Verstößen.
- Baustellenordnung und Arbeitsschutz: Verpflichtung auf die Baustellenordnung, den SiGe-Plan und die Unterweisung.
Grenzen: Scheinselbständigkeit und Arbeitnehmerüberlassung
Nicht jeder, der als Nachunternehmer auftritt, ist tatsächlich selbständig. Arbeitet ein Einzelunternehmer ausschließlich für Sie, nach Ihren Weisungen und mit Ihrem Material, kann eine Scheinselbständigkeit vorliegen; dann schulden Sie Sozialversicherungsbeiträge als Arbeitgeber. Echte Werkverträge zeichnen sich durch ein abgrenzbares Werk, eigene Organisation und eigenes unternehmerisches Risiko aus. Außerdem ist die Überlassung von Arbeitnehmern in Betriebe des Baugewerbes für Arbeiten, die üblicherweise von Arbeitern verrichtet werden, nach § 1b AÜG grundsätzlich unzulässig. Ein Nachunternehmervertrag, der in Wahrheit nur Personal stellt, ist deshalb ein erhebliches Risiko.
Typische Fehler beim Einsatz von Nachunternehmern
- Ohne Zustimmung des Auftraggebers weitervergeben, obwohl der Vertrag sie verlangt.
- Bescheinigungen nur einmal eingeholt und während der Ausführung nicht aktualisiert.
- Freistellungsbescheinigung nicht geprüft und die Bauabzugsteuer nicht einbehalten.
- Keine Freistellungsklausel für die Mindestlohnhaftung im Nachunternehmervertrag.
- Unbekannte Nachunternehmer der Nachunternehmer auf der Baustelle, ohne Liste der Beschäftigten.
- Kürzere Gewährleistung im Nachunternehmervertrag als im Hauptvertrag.