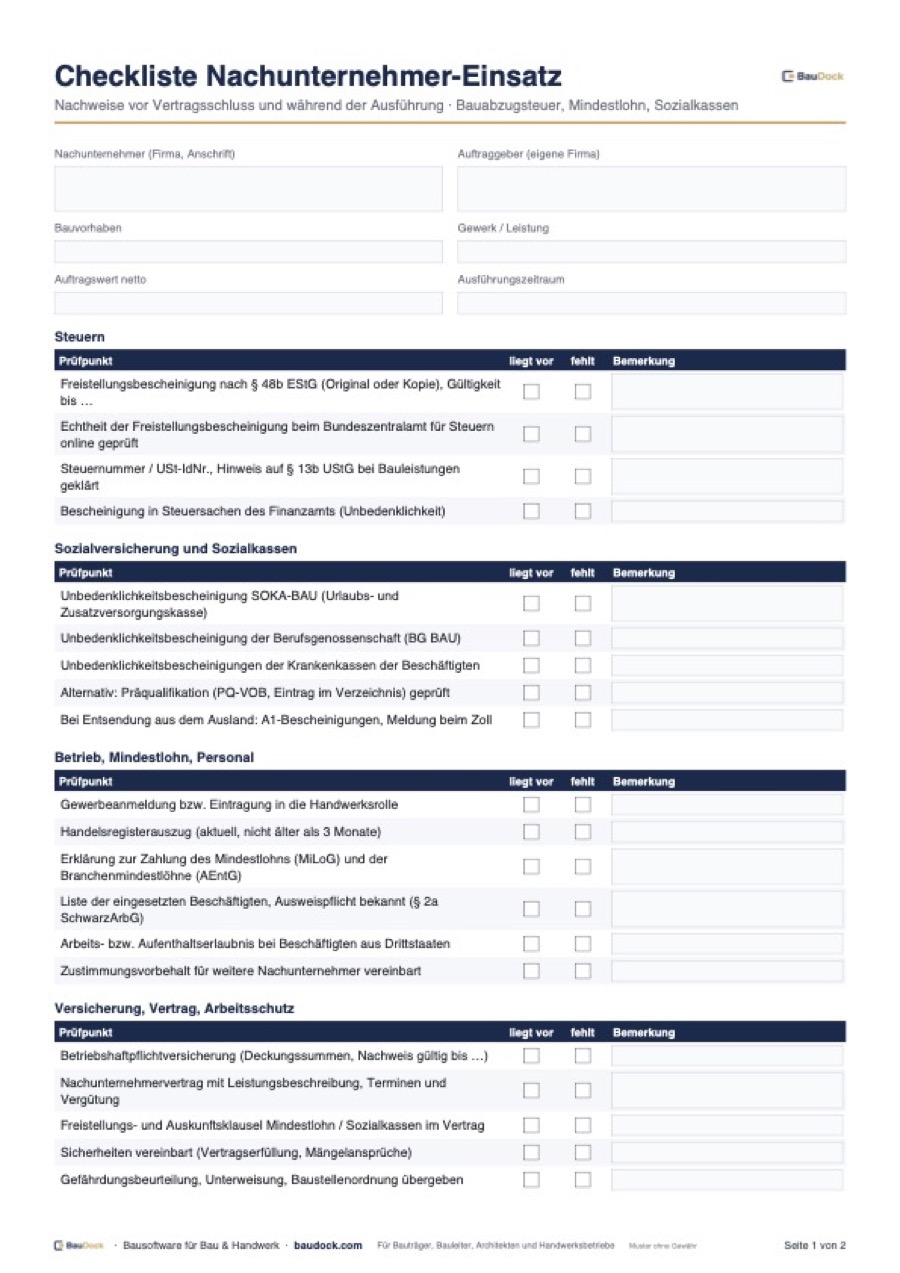
Die Bauabzugsteuer nach § 48 EStG verpflichtet unternehmerische Auftraggeber, 15 % jeder Zahlung für eine Bauleistung einzubehalten und an das Finanzamt abzuführen, wenn die ausführende Firma keine gültige Freistellungsbescheinigung nach § 48b EStG vorlegt. Ausnahmen gelten nur unterhalb der Bagatellgrenzen von 5.000 € beziehungsweise 15.000 € im Kalenderjahr. Wer den Abzug versäumt, haftet für den Betrag. Dieser Artikel erklärt, wer betroffen ist, wie Sie die Freistellungsbescheinigung prüfen, wie Anmeldung und Abrechnung funktionieren und was die ausführende Firma tun muss.
- Unternehmer und juristische Personen des öffentlichen Rechts als Auftraggeber müssen 15 % der Gegenleistung einschließlich Umsatzsteuer einbehalten, wenn sie Bauleistungen im Inland beziehen (§ 48 Abs. 1 und 3 EStG).
- Der Abzug entfällt bei Vorlage einer gültigen Freistellungsbescheinigung oder wenn die Zahlungen an dieselbe Firma im Kalenderjahr voraussichtlich 5.000 € nicht übersteigen; 15.000 € gelten nur für Auftraggeber mit ausschließlich steuerfreien Vermietungsumsätzen (§ 48 Abs. 2 EStG).
- Wer nicht mehr als zwei Wohnungen vermietet, ist für diese Bauleistungen vom Steuerabzug ausgenommen.
- Der einbehaltene Betrag wird bis zum 10. Tag nach Ablauf des Monats der Zahlung elektronisch angemeldet und an das Finanzamt der ausführenden Firma abgeführt (§ 48a Abs. 1 EStG).
- Wer nicht oder zu wenig abzieht, haftet (§ 48a Abs. 3 EStG). Die Gültigkeit der Bescheinigung lässt sich online beim Bundeszentralamt für Steuern prüfen.
Was ist die Bauabzugsteuer?
Die Bauabzugsteuer, gesetzlich „Steuerabzug bei Bauleistungen“, wurde 2002 eingeführt, um illegale Beschäftigung und Steuerausfälle im Baugewerbe einzudämmen. Sie funktioniert wie ein Sicherungseinbehalt: Der Auftraggeber zahlt nicht den vollen Rechnungsbetrag an die Firma, sondern behält 15 % ein und führt diesen Teil an das Finanzamt der Firma ab. Dort wird der Betrag auf deren Steuern angerechnet. Für die Firma ist der Abzug also keine zusätzliche Steuer, aber ein erheblicher Liquiditätsverlust.
In der Praxis spielt die Bauabzugsteuer selten eine Rolle, weil fast alle seriösen Baufirmen eine Freistellungsbescheinigung haben. Gerade deshalb wird die Prüfung oft vergessen. Fehlt die Bescheinigung oder ist sie abgelaufen, haftet der Auftraggeber.
Wer muss die Bauabzugsteuer einbehalten?
Zum Steuerabzug verpflichtet ist der Leistungsempfänger, also der Auftraggeber, wenn er Unternehmer im Sinne des § 2 UStG oder eine juristische Person des öffentlichen Rechts ist. Es kommt nicht darauf an, ob die Bauleistung für sein Unternehmen bestimmt ist. Auch Kleinunternehmer und Vermieter sind Unternehmer im Sinne dieser Regel. Private Bauherren, die nicht unternehmerisch tätig sind, müssen keinen Steuerabzug vornehmen.
| Auftraggeber | Abzugspflicht? | Hinweis |
|---|---|---|
| Bauträger, Generalunternehmer, Handwerksbetrieb | Ja | Bei jedem Nachunternehmer ohne Freistellungsbescheinigung |
| Wohnungsunternehmen, gewerbliche Vermieter | Ja | Bagatellgrenze 15.000 €, wenn ausschließlich steuerfreie Vermietungsumsätze |
| Privatperson, die bis zu 2 Wohnungen vermietet | Nein | Ausnahme nach § 48 Abs. 1 Satz 2 EStG für diese Bauleistungen |
| Privatperson ohne Vermietung (eigenes Haus) | Nein | Kein Unternehmer |
| Gemeinde, Landkreis, Anstalt des öffentlichen Rechts | Ja | Juristische Person des öffentlichen Rechts |
Was ist eine Bauleistung im Sinne von § 48 EStG?
Bauleistungen sind nach § 48 Abs. 1 Satz 3 EStG alle Leistungen, die der Herstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Der Begriff ist weit: Er umfasst Neubau und Umbau, Reparaturen, Abbruch, aber auch den Einbau von Anlagen, die mit dem Bauwerk fest verbunden werden, etwa Heizung, Sanitär oder Elektroinstallation.
- Bauleistungen sind zum Beispiel: Rohbau, Dachdecker-, Fenster-, Estrich-, Fliesen-, Maler- und Installationsarbeiten, Abbruch, Erdarbeiten für ein Bauwerk, Reparaturen am Gebäude.
- Keine Bauleistungen sind in der Regel: reine Planungs- und Überwachungsleistungen von Architekten und Ingenieuren, reine Materiallieferungen, Baustellenreinigung, Vermietung von Geräten ohne Bedienpersonal.
Wer über eine Bauleistung abrechnet, ohne sie selbst erbracht zu haben, gilt nach § 48 Abs. 1 Satz 4 EStG ebenfalls als Leistender. Das betrifft etwa Generalunternehmer, die alle Arbeiten weitervergeben. Ein Bauträger, der auf eigenem Grundstück baut und Wohnungen verkauft, erbringt gegenüber den Erwerbern nach Auffassung der Finanzverwaltung in der Regel keine Bauleistung, sondern eine Lieferung; bei den von ihm beauftragten Firmen ist er aber selbst Leistungsempfänger und damit abzugsverpflichtet.
Bagatellgrenzen: 5.000 € und 15.000 €
Der Steuerabzug entfällt nach § 48 Abs. 2 EStG, wenn die Gegenleistung an dieselbe Firma im laufenden Kalenderjahr voraussichtlich nicht mehr beträgt als:
- 15.000 €, wenn der Auftraggeber ausschließlich steuerfreie Umsätze aus Vermietung und Verpachtung nach § 4 Nr. 12 Satz 1 UStG ausführt,
- 5.000 € in allen übrigen Fällen.
Für die Grenze werden alle Bauleistungen derselben Firma an denselben Auftraggeber im Kalenderjahr zusammengerechnet, einschließlich Umsatzsteuer. Maßgeblich ist die Prognose zu Jahresbeginn bzw. bei Auftragserteilung. Wird absehbar, dass die Grenze überschritten wird, ist ab diesem Zeitpunkt abzuziehen. Bei laufenden Geschäftsbeziehungen ist es sicherer, sich immer eine Freistellungsbescheinigung vorlegen zu lassen.
Die Freistellungsbescheinigung nach § 48b EStG
Die Freistellungsbescheinigung beantragt die ausführende Firma bei ihrem zuständigen Finanzamt. Das Finanzamt erteilt sie, wenn der zu sichernde Steueranspruch nicht gefährdet erscheint und, bei ausländischen Firmen, ein inländischer Empfangsbevollmächtigter bestellt ist. Eine Gefährdung liegt insbesondere vor, wenn die Firma ihre Anzeige- oder Mitwirkungspflichten nicht erfüllt.
| Angabe | Worauf Sie achten |
|---|---|
| Name, Anschrift, Steuernummer der Firma | Stimmen mit Rechnung und Vertrag überein? |
| Geltungsdauer | Zeitraumbezogen höchstens drei Jahre oder auf einen bestimmten Auftrag beschränkt; zum Zahlungszeitpunkt gültig? |
| Umfang der Freistellung | Gilt sie für alle Bauleistungen oder nur für einen Auftrag? |
| Ausstellendes Finanzamt | Dorthin geht ein eventueller Abzug. |
| Sicherheitsnummer | Für die Online-Prüfung beim Bundeszentralamt für Steuern. |
Freistellungsbescheinigung prüfen
Das Bundeszentralamt für Steuern speichert alle erteilten Freistellungsbescheinigungen und erteilt Auftraggebern elektronisch Auskunft. Prüfen Sie jede neue Bescheinigung über diese Abfrage, bevor Sie die erste Zahlung leisten, und speichern Sie das Ergebnis mit Datum. Eine Kopie reicht aus; das Original müssen Sie nicht verlangen. Läuft die Bescheinigung während des Auftrags ab, fordern Sie rechtzeitig eine neue an. Nach § 48a Abs. 3 EStG dürfen Sie auf eine vorgelegte Bescheinigung vertrauen, außer Sie wussten oder hätten ohne grobe Fahrlässigkeit erkennen können, dass sie durch unlautere Mittel oder falsche Angaben erwirkt wurde.
Ohne Freistellungsbescheinigung: Abzug, Anmeldung, Abrechnung
Liegt keine gültige Bescheinigung vor und ist die Bagatellgrenze überschritten, gehen Sie bei jeder Zahlung so vor. Das gilt auch für jede Abschlagsrechnung am Bau, denn der Abzug knüpft an die Zahlung an, nicht an die Schlussrechnung.
- Abzug berechnen: 15 % des Zahlbetrags einschließlich Umsatzsteuer.
- Restbetrag zahlen: 85 % an die ausführende Firma.
- Anmelden: Bis zum 10. Tag nach Ablauf des Monats der Zahlung elektronisch über ELSTER mit dem amtlichen Vordruck „Anmeldung über den Steuerabzug bei Bauleistungen“.
- Abführen: Den Abzugsbetrag zum selben Termin an das für die Firma zuständige Finanzamt zahlen.
- Abrechnen: Der Firma einen Beleg geben mit Name und Anschrift der Firma, Rechnungsbetrag, Rechnungsdatum, Zahlungstag, Höhe des Steuerabzugs und dem Finanzamt, bei dem angemeldet wurde (§ 48a Abs. 2 EStG).
Rechenbeispiel
| Position | Betrag |
|---|---|
| Abschlagsrechnung netto | 10.000,00 € |
| Umsatzsteuer 19 % | 1.900,00 € |
| Rechnungsbetrag brutto | 11.900,00 € |
| Steuerabzug 15 % vom Bruttobetrag | 1.785,00 € |
| Zahlung an die Firma | 10.115,00 € |
| Anmeldung und Zahlung an das Finanzamt der Firma bis zum 10. des Folgemonats | 1.785,00 € |
Gilt für die Leistung die Umkehr der Steuerschuldnerschaft nach § 13b UStG, enthält die Rechnung keine Umsatzsteuer. Bemessungsgrundlage für den Abzug ist dann der Rechnungsbetrag ohne Umsatzsteuer zuzüglich der Umsatzsteuer, die der Auftraggeber selbst schuldet. Wann Reverse Charge greift, erklärt der Artikel Reverse Charge bei Bauleistungen.
Haftung des Auftraggebers
Behält der Auftraggeber nichts oder zu wenig ein, haftet er nach § 48a Abs. 3 EStG für den nicht abgeführten Betrag. Den Haftungsbescheid erlässt das Finanzamt der ausführenden Firma. Hinzu kommt ein Nachteil bei den eigenen Steuern: Hat der Auftraggeber den Abzug ordnungsgemäß angemeldet und abgeführt, sind bestimmte Haftungs- und Nachweisvorschriften für ihn nicht anwendbar, unter anderem § 160 Abs. 1 Satz 1 AO (§ 48 Abs. 4 EStG). Ohne Abzug und ohne Freistellung riskiert er dagegen, dass das Finanzamt die Benennung des Empfängers verlangt und den Betriebsausgabenabzug in Frage stellt.
Was die ausführende Firma tun muss
Für Handwerksbetriebe und Bauunternehmen ist die Freistellungsbescheinigung ein Muss. Ohne sie fehlen bei jeder Zahlung 15 % des Bruttobetrags in der Kasse, bis das Finanzamt den Abzug auf die eigenen Steuern anrechnet. Die Anrechnung erfolgt nach § 48c Abs. 1 EStG in dieser Reihenfolge: auf die angemeldete Lohnsteuer, auf Vorauszahlungen zur Einkommen- oder Körperschaftsteuer, auf die Einkommen- oder Körperschaftsteuer des Jahres und schließlich auf eigene Abzugsbeträge. Unter den Voraussetzungen des § 48c Abs. 2 EStG wird der Betrag auf Antrag erstattet.
- Freistellungsbescheinigung beim zuständigen Finanzamt beantragen und rechtzeitig vor Ablauf verlängern.
- Jedem neuen Auftraggeber eine Kopie mit dem Angebot oder der Auftragsbestätigung schicken.
- Bei Abzügen die Abrechnungsbelege der Auftraggeber sammeln und dem Finanzamt zur Anrechnung vorlegen.
- Steuerliche Pflichten pünktlich erfüllen, damit die Bescheinigung nicht widerrufen wird.
Wer seine Rechnungen mit einer Handwerkersoftware wie BauDock schreibt, erfasst dort auch die Zahlungseingänge. Über den DATEV-Export gehen Rechnungen und Zahlungseingänge an die Steuerberatung, die zusammen mit den Abrechnungsbelegen der Auftraggeber die Anrechnung beim Finanzamt vorbereiten kann.
Typische Fehler bei der Bauabzugsteuer
- Bescheinigung nicht online geprüft oder Ablaufdatum übersehen.
- Bagatellgrenze netto statt brutto berechnet oder mehrere Aufträge derselben Firma nicht zusammengerechnet.
- Abzug nur bei der Schlussrechnung statt bei jeder Abschlagszahlung.
- An das eigene Finanzamt statt an das Finanzamt der Firma abgeführt.
- Kein Abrechnungsbeleg an die Firma; diese kann den Abzug dann nicht anrechnen lassen.
- Verwechslung mit Reverse Charge: § 13b UStG und § 48 EStG sind zwei getrennte Regeln, die nebeneinander gelten können.